
Оценка сберегательного потенциала российских домохозяйств в зависимости от уровня доходов: кластерно-регрессионный подход
Зеленченков Н.С.1  , Финогенова Ю.Ю.1
1 Российский экономический университет им. Г.В. Плеханова, Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 12 (Декабрь 2026)
Введение
С 2024 г. в Российской Федерации реализуется программа долгосрочных сбережений граждан, предусматривающая государственное софинансирование взносов участников и предоставление налоговых льгот. Результативность программы во многом определяется тем, в какой мере различные слои населения способны на регулярной основе направлять часть дохода на долгосрочные цели. Судя по макроэкономическим показателям, условия для этого в последние годы сложились благоприятные: в 2024 г. реальные располагаемые денежные доходы населения увеличились на 8,2 %, доля прироста сбережений в денежных доходах достигла 9,7 % (в 2019 г. – 3,9 %) [4]. Вместе с тем агрегированные показатели мало что говорят о возможностях отдельных семей. Согласно данным Банка России, в 2024 г. медианная норма сбережений в нижнем дециле была равна нулю, в верхнем составляла 34 %, при этом сбережения имелись лишь у каждого четвертого домохозяйства первого дециля [3].
Проблема неоднородности финансового поведения домохозяйств освещается в литературе с разных позиций. По данным О.Е. Кузиной и Д.В. Моисеевой, стратегией достижения долгосрочной финансовой цели располагают около 30 % россиян, и вероятность ее наличия растет с доходом [11, 71]. Финансовая грамотность, от которой во многом зависит сберегательное поведение, положительно связана с доходом и образованием [12, 107]. П.К. Коваль и А.В. Полбин на основе оценки параметров потребительского поведения пришли к выводу о существенной роли мотива предосторожности [10, 98]. С.В. Арженовский выявил сокращение потребления домохозяйств под влиянием долговой нагрузки [2, 97]. В зарубежных работах также показано, что реакция домохозяйств на одинаковый шок дохода неодинакова, причем среди них выделяются группы, стесненные в ликвидности, и группы, сберегающие из предосторожности [19]. Однако количественные оценки различий в сберегательной реакции доходных групп российского населения в отечественной литературе представлены пока недостаточно. В связи с этим целью работы является выделение устойчивых групп домохозяйств по уровню доходов и структуре их использования, то есть распределению располагаемых ресурсов между потреблением, обязательными платежами и сбережениями, и оценка для каждой из них чувствительности сберегательного потенциала к росту дохода. В качестве рабочей гипотезы выдвигается предположение о том, что эта чувствительность возрастает по мере перехода от низкодоходных групп к высокодоходным.
Для дальнейшего изложения необходимо уточнить используемые понятия. Под сберегательным потенциалом домохозяйства в работе понимается объем располагаемых ресурсов, который остается после покрытия потребительских расходов и доступен для направления на сбережения. Количественно он измеряется долей таких ресурсов в располагаемых ресурсах (формула 1). Сберегательный потенциал характеризует верхнюю границу возможных сбережений и потому шире фактических сбережений: помимо них он включает налоги и обязательные платежи. Фактические сбережения измеряются нормой сбережений – долей прироста сбережений в располагаемых ресурсах. Под сберегательной реакцией понимается изменение сберегательного потенциала в процентных пунктах (далее – п. п.) при росте ресурсов домохозяйства относительно прожиточного минимума. Отношение сберегательной реакции группы к реакции базовой (средней) группы рассматривается как понижающий (меньше единицы) или повышающий (больше единицы) коэффициент сберегательной реакции.
Методология исследования
В работе использованы данные с официального сайта Росстата – публикуемые по итогам выборочного обследования бюджетов домашних хозяйств таблицы «Уровень и состав располагаемых ресурсов и расходов на потребление домашних хозяйств по 10-процентным (децильным) группам населения» [6]. Рассматривался период 2021–2025 гг., единицей наблюдения служила децильная группа в определенном году, что в совокупности дает 50 наблюдений. По каждому наблюдению был рассчитан сберегательный потенциал:
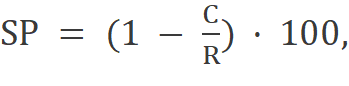 (1)
где C – расходы на потребление в среднем на члена домохозяйства в месяц, руб.,
R – располагаемые ресурсы в среднем на члена домохозяйства в месяц, руб.
Исходные данные по децильным группам приведены в таблице 1. Для расчета отношения располагаемых ресурсов к прожиточному минимуму использовалась величина прожиточного минимума на душу населения в целом по Российской Федерации.
Таблица 1 – Располагаемые ресурсы и расходы на потребление домашних хозяйств по децильным группам населения, 2021–2025 гг. (в среднем на члена домохозяйства в месяц), руб.
|
Децильная группа
|
2021
|
2022
|
2023
|
2024
|
2025
|
|
Располагаемые ресурсы
| |||||
|
Первая
|
8 281,1
|
9 470,5
|
10 462,8
|
11 867,2
|
13 610,6
|
|
Вторая
|
12 067,8
|
13 636,9
|
15 243,9
|
17 314,7
|
19 515,1
|
|
Третья
|
14 844,8
|
16 678,9
|
18 602,9
|
21 015,0
|
23 805,7
|
|
Четвертая
|
17 532,2
|
19 584,2
|
21 823,8
|
24 651,3
|
28 002,1
|
|
Пятая
|
20 627,4
|
22 963,0
|
25 382,9
|
28 784,7
|
32 686,1
|
|
Шестая
|
24 612,4
|
26 969,8
|
29 924,5
|
33 845,9
|
38 314,1
|
|
Седьмая
|
29 670,6
|
32 046,1
|
35 924,7
|
40 882,9
|
46 047,2
|
|
Восьмая
|
36 092,7
|
39 310,3
|
44 795,5
|
50 954,8
|
57 825,6
|
|
Девятая
|
46 982,9
|
51 456,5
|
58 910,5
|
66 740,4
|
76 293,9
|
|
Десятая
|
107 205,8
|
118 561,7
|
132 591,5
|
135 174,0
|
154 756,6
|
|
Расходы на потребление
| |||||
|
Первая
|
6 940,9
|
7 985,4
|
8 759,0
|
9 906,9
|
11 306,7
|
|
Вторая
|
9 838,1
|
11 169,8
|
12 472,0
|
14 090,2
|
15 837,3
|
|
Третья
|
11 914,4
|
13 444,1
|
15 012,8
|
16 818,2
|
19 137,2
|
|
Четвертая
|
13 787,4
|
15 521,9
|
17 159,4
|
19 461,2
|
21 921,1
|
|
Пятая
|
15 754,6
|
17 877,8
|
19 773,2
|
22 292,3
|
25 078,8
|
|
Шестая
|
18 489,5
|
20 602,2
|
22 591,9
|
25 695,3
|
28 735,7
|
|
Седьмая
|
21 594,7
|
23 828,6
|
26 640,3
|
29 699,8
|
33 782,8
|
|
Восьмая
|
25 691,1
|
27 942,9
|
31 982,8
|
36 248,2
|
41 240,1
|
|
Девятая
|
32 235,8
|
36 121,1
|
39 596,6
|
45 864,6
|
51 525,5
|
|
Десятая
|
55 301,6
|
63 400,5
|
74 806,1
|
80 624,0
|
87 990,1
|
|
Величина прожиточного минимума
|
11 653
|
13 391,9
|
14 375
|
15 453
|
17 733
|
Использование сберегательного потенциала вместо фактических сбережений объясняется тем, что сумма сделанных сбережений в разрезе децильных групп Росстатом не публикуется, в то время как данные о ресурсах и расходах на потребление приводятся по всем группам. Сбережения публикуются только по 20-процентным группам [14]. Эти сведения были использованы при проверке полученных результатов.
Исходные данные представлены в таблице 2. Норма сбережений 20-процентной группы рассчитывалась как доля прироста сбережений в располагаемых ресурсах всех домохозяйств, умноженная на отношение доли группы в общей сумме сбережений к ее доле в располагаемых ресурсах. Располагаемые ресурсы группы в расчете на члена домохозяйства определялись как пятикратная доля группы в ресурсах, умноженная на их средний уровень по всем домохозяйствам.
Таблица 2 – Распределение располагаемых ресурсов и сбережений домашних хозяйств по 20-процентным группам населения, 2021–2023 и 2025 гг.
|
Показатель
|
2021
|
2022
|
2023
|
2025
|
|
Доля в располагаемых ресурсах всех домохозяйств, %
| ||||
|
Первая
|
6,4
|
6,6
|
7,2
|
6,7
|
|
Вторая
|
10,2
|
10,3
|
10,9
|
10,6
|
|
Третья
|
14,2
|
14,2
|
14,7
|
14,5
|
|
Четвертая
|
20,7
|
20,3
|
21,4
|
21,2
|
|
Пятая
|
48,5
|
48,5
|
45,9
|
47,1
|
|
Доля в общей сумме сбережений домохозяйств, %
| ||||
|
Первая
|
2,6
|
2,6
|
3,2
|
2,7
|
|
Вторая
|
5,6
|
5,7
|
6,4
|
5,8
|
|
Третья
|
10,2
|
9,6
|
11,4
|
10,1
|
|
Четвертая
|
17,8
|
17,8
|
20,9
|
18,8
|
|
Пятая
|
63,7
|
64,3
|
58,1
|
62,7
|
|
Прирост сбережений в располагаемых ресурсах всех домохозяйств, %
|
14,7
|
13,9
|
13,3
|
13,9
|
|
Располагаемые ресурсы в среднем на члена домохозяйства, руб. в
месяц
|
31 791,2
|
35 066,1
|
39 372,7
|
49 085,7
|
|
Норма сбережений (расчет авторов), %
| ||||
|
Первая
|
6,0
|
5,5
|
5,9
|
5,5
|
|
Вторая
|
8,1
|
7,7
|
7,8
|
7,6
|
|
Третья
|
10,6
|
9,4
|
10,3
|
9,7
|
|
Четвертая
|
12,7
|
12,2
|
13,0
|
12,3
|
|
Пятая
|
19,4
|
18,5
|
16,8
|
18,5
|
Группировка домохозяйств проводилась по шести стандартизованным признакам, в число которых вошли логарифм отношения располагаемых ресурсов к величине прожиточного минимума (далее – ВПМ), сберегательный потенциал, доли питания и услуг в расходах на потребление, а также доли привлеченных средств и натуральных поступлений в ресурсах. Использование такого набора позволяет учитывать не только уровень дохода, но и модель его использования. На важность этого обстоятельства указывают М.В. Черковец и А.К. Моисеев, показавшие, что выводы о финансовом поведении децильных групп зависят от выбора признака ранжирования [17]. Включение показателей структуры потребления обосновано тем, что она служит индикатором благосостояния населения [18, 210]. По оценкам Д.А. Паньковой и соавторов, к товарам первой необходимости относится большинство продовольственных и непродовольственных товаров и базовые услуги, тогда как туризм, автомобили и питание вне дома обладают свойствами «товаров роскоши» [15, 31]. Кластеризация осуществлялась методом k-средних (100 запусков из различных начальных центров), в качестве контрольного применялся метод Уорда. Сходный подход к типологизации финансового поведения использован в работе А.Г. Тюрикова, Е.Л. Кругловой и Д.А. Кунижевой [16, 107]. Число кластеров определялось по максимуму коэффициента силуэта и минимуму индекса Дэвиса–Болдина.
Метод Уорда относится к иерархическим методам кластеризации: на каждом шаге объединяются те два кластера, слияние которых дает наименьший прирост внутрикластерной суммы квадратов отклонений. В отличие от метода k-средних, его результат не зависит от случайного выбора начальных центров, поэтому он использован для независимой проверки полученного разбиения. Коэффициент силуэта принимает значения от –1 до 1 и показывает, насколько в среднем наблюдение ближе к объектам своего кластера, чем к объектам ближайшего соседнего. Чем выше значение, тем четче разделены кластеры. Индекс Дэвиса–Болдина представляет собой среднее отношение разброса наблюдений внутри кластеров к расстоянию между их центрами, и меньшие его значения соответствуют более компактным и лучше разделенным кластерам.
Сберегательная реакция групп оценивалась с помощью кусочно-линейной регрессии, точки излома которой совпадают с границами кластеров:
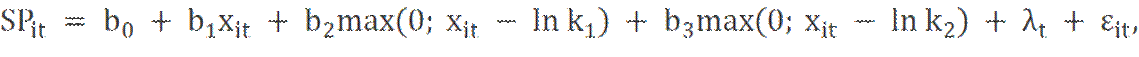 (2)
где xit – натуральный логарифм отношения располагаемых ресурсов группы i в году t к ВПМ,
k1, k2 – границы между кластерами,
λt – эффекты лет, то есть фиктивные переменные, отражающие общие для всех децильных групп изменения конкретного года,
εit – случайная ошибка.
В данной спецификации наклон линии регрессии, то есть чувствительность сберегательного потенциала к уровню ресурсов, для первого кластера равен b1, для второго – b1 + b2, для третьего – b1 + b2 + b3. Если изобразить зависимость на графике, где по горизонтальной оси откладывается логарифм отношения ресурсов к ВПМ, а по вертикальной – сберегательный потенциал, модель (2) представляет собой ломаную линию из трех отрезков с изломами на границах кластеров. Наклон каждого отрезка, то есть крутизна его подъема, характеризует чувствительность сберегательного потенциала к доходу в соответствующем кластере. Наклон показывает, на сколько п. п. изменяется сберегательный потенциал при увеличении натурального логарифма отношения ресурсов к ВПМ на единицу. При росте ресурсов на 10 % сберегательный потенциал изменяется примерно на 0,095 величины наклона. Выбор кусочно-линейной формы обусловлен тем, что она обеспечивает непрерывность функции и дает возможность оценить наклон для кластера, представленного только одной децильной группой. Следует подчеркнуть, что точки излома не подбирались под данные, а были взяты из результатов кластеризации. Оценивание проводилось методом наименьших квадратов. Поскольку каждая группа наблюдается на протяжении пяти лет, стандартные ошибки кластеризовались по децильным группам, а p-значения уточнялись методом кластерного бутстрэпа (wild cluster bootstrap) с весами Уэбба (9999 повторений), который рекомендуется применять при небольшом числе кластеров [20, 272–299].
Суть метода кластерного бутстрэпа состоит в многократном искусственном воспроизведении выборки: остатки модели по каждой децильной группе целиком умножаются на случайно выбранные веса, модель оценивается заново, и по распределению полученных оценок определяется вероятность случайного получения наблюдаемого результата.
С целью проверки выводов на независимом массиве данных была оценена панельная модель по 85 субъектам Российской Федерации за 2018–2024 гг. (595 наблюдений). Для этого использовались данные баланса денежных доходов и расходов населения [4] и соотношения среднедушевых доходов с ВПМ [13]:
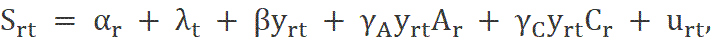 (3)
где Srt – доля прироста сбережений в денежных доходах населения региона, %,
yrt – логарифм отношения среднедушевых доходов к ВПМ,
Ar, Cr – индикаторы принадлежности региона к кластерам с низкими и высокими доходами (базовый кластер – со средними доходами),
αr, λt – фиксированные эффекты регионов и лет, то есть фиктивные переменные, учитывающие соответственно постоянные во времени различия между регионами (например, в полноте учета сбережений) и общие для всех регионов изменения конкретного года (пандемия, изменение ключевой ставки и другие),
β – наклон, то есть чувствительность доли сбережений к доходу, для регионов со средними доходами, γA, γC – отклонения наклона в регионах с низкими и высокими доходами от этой группы,
urt – случайная ошибка.
Кластеры регионов были выделены методом k-средних по среднему за 2021–2024 гг. отношению доходов к ВПМ. Включение в модель фиксированных эффектов регионов необходимо, так как при балансовом методе сбережения определяются как остаточная величина и их уровни между регионами несопоставимы. Вследствие этого оценки опираются на изменения показателей внутри регионов. Стандартные ошибки кластеризовались по регионам.
Исходные показатели по группам регионов отражены в таблице 3. К группе с низкими доходами отнесены 19 субъектов Российской Федерации: Астраханская, Курганская области, Еврейская автономная область, Забайкальский и Ставропольский края, Кабардино-Балкарская и Карачаево-Черкесская Республики, Республики Алтай, Бурятия, Ингушетия, Калмыкия, Крым, Марий Эл, Мордовия, Северная Осетия – Алания, Тыва, Хакасия, Чеченская и Чувашская Республики. Группу с высокими доходами образуют 16 субъектов: г. Москва, г. Санкт-Петербург, Белгородская, Воронежская, Липецкая, Магаданская, Московская, Нижегородская, Сахалинская и Свердловская области, Краснодарский край, Республика Татарстан, Ненецкий, Чукотский и Ямало-Ненецкий автономные округа, Ханты-Мансийский автономный округ – Югра. Остальные 50 субъектов вошли в группу со средними доходами.
Таблица 3 – Отношение среднедушевых денежных доходов к величине прожиточного минимума и доля прироста сбережений в денежных доходах населения по группам регионов, 2018–2024 гг. (медианные значения)
|
Группа регионов
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
|
Отношение среднедушевых денежных доходов к ВПМ, %
| |||||||
|
С низкими доходами (19)
|
218,4
|
214,7
|
212,5
|
228,0
|
228,0
|
250,8
|
275,0
|
|
Со средними доходами (50)
|
263,6
|
263,1
|
259,8
|
278,7
|
282,3
|
305,5
|
341,0
|
|
С высокими доходами (16)
|
360,0
|
359,2
|
349,0
|
379,2
|
376,3
|
412,9
|
451,8
|
|
Доля прироста сбережений в денежных доходах населения, %
| |||||||
|
С низкими доходами (19)
|
9,8
|
9,4
|
13,6
|
7,6
|
11,0
|
9,9
|
8,9
|
|
Со средними доходами (50)
|
5,8
|
5,2
|
7,7
|
3,4
|
8,8
|
7,9
|
9,1
|
|
С высокими доходами (16)
|
5,8
|
5,5
|
9,1
|
5,6
|
10,3
|
12,8
|
14,6
|
Результаты исследования
Как показал проведенный анализ, максимальные значения коэффициента силуэта (0,570 для метода k-средних и 0,581 для метода Уорда) и минимальное значение индекса Дэвиса–Болдина (0,532) достигаются при трех кластерах. Решения, полученные двумя методами, совпали для 45 из 50 наблюдений, расхождение касается лишь шестой децильной группы, занимающей переходное положение. Примечательно, что на протяжении всех пяти лет каждая децильная группа относилась к одному и тому же кластеру. Это позволяет говорить о структурном, а не конъюнктурном характере различий (табл. 4).
Таблица 4 – Характеристика кластеров домохозяйств (средние значения за 2021–2025 гг.)
|
Показатель
|
Кластер 1
|
Кластер 2
|
Кластер 3
|
|
Децильные группы
|
1–5
|
6–9
|
10
|
|
Располагаемые ресурсы, руб. в месяц на члена домохозяйства
|
18 738
|
43 380
|
129 658
|
|
Отношение ресурсов к ВПМ, раз
|
0,71–1,86
|
2,01–4,32
|
8,73–9,22
|
|
Сберегательный потенциал, %
|
19,7
|
27,8
|
44,4
|
|
Доля питания в расходах на потребление, %
|
48,1
|
38,5
|
23,3
|
|
Доля услуг в расходах на потребление, %
|
23,2
|
27,5
|
30,2
|
|
Доля привлеченных средств в ресурсах, %
|
0,6
|
2,0
|
18,6
|
|
Доля натуральных поступлений в ресурсах, %
|
4,9
|
3,0
|
1,5
|
Первый кластер объединяет половину населения. Располагаемые ресурсы в нем в среднем лишь в 1,3 раза выше прожиточного минимума, на питание приходится почти половина потребительских расходов, заемные средства практически не привлекаются. Второй кластер (40 % населения) характеризуется наличием устойчивого свободного ресурса и умеренным использованием кредита. Третий кластер, совпадающий с десятой децильной группой, отличается высоким сберегательным потенциалом и активным использованием привлеченных средств и ранее накопленных сбережений для крупных покупок. Границы между кластерами, рассчитанные как среднее геометрическое крайних значений соседних кластеров, составили 1,94 и 6,14 ВПМ располагаемых ресурсов на члена домохозяйства, что в ценах 2025 г. соответствует примерно 34,3 и 108,9 тыс. руб. в месяц.
В таблице 5 представлены результаты оценки модели (2).
Таблица 5 – Результаты оценки модели сберегательного потенциала децильных групп
|
Параметр
|
Значение коэффициента
|
Кластеризованные стандартные ошибки
|
p-значение (бутстрэп)
|
|
Свободный член b0
|
18,854
|
0,407
|
< 0,001
|
|
b1
|
7,611
|
0,493
|
0,010
|
|
b2
|
3,649
|
0,709
|
0,042
|
|
b3
|
10,630
|
0,955
|
0,026
|
|
Эффект 2022 г.
|
–0,553
|
0,197
|
0,019
|
|
Эффект 2023 г.
|
–0,801
|
0,550
|
0,105
|
|
Эффект 2024 г.
|
–1,319
|
0,690
|
0,008
|
|
Эффект 2025 г.
|
–0,656
|
0,439
|
0,055
|
|
n = 50, R² = 0,988, скорректированный R² = 0,986, F = 488,8 (p
< 0,001)
| |||
Как видно из таблицы, оба приращения наклона положительны и статистически значимы на 5 %-ном уровне. Гипотеза о равенстве наклонов во всех кластерах отвергается (F = 59,6 при p < 0,001). На основе полученных оценок рассчитаны наклоны по кластерам: 7,61 для первого кластера, 11,26 для второго и 21,89 для третьего (рис. 1). Иначе говоря, рост располагаемых ресурсов на 10 % повышает сберегательный потенциал на 0,73, 1,07 и 2,09 п. п. соответственно, а коэффициент сберегательной реакции относительно базового второго кластера составляет 0,68 для первого кластера и 1,94 для третьего. Следует учитывать, что между правой границей второго кластера и десятой децильной группой наблюдения отсутствуют, поэтому наклон третьего кластера оценен по пяти наблюдениям десятой группы. Этот результат дополнительно проверен ниже.
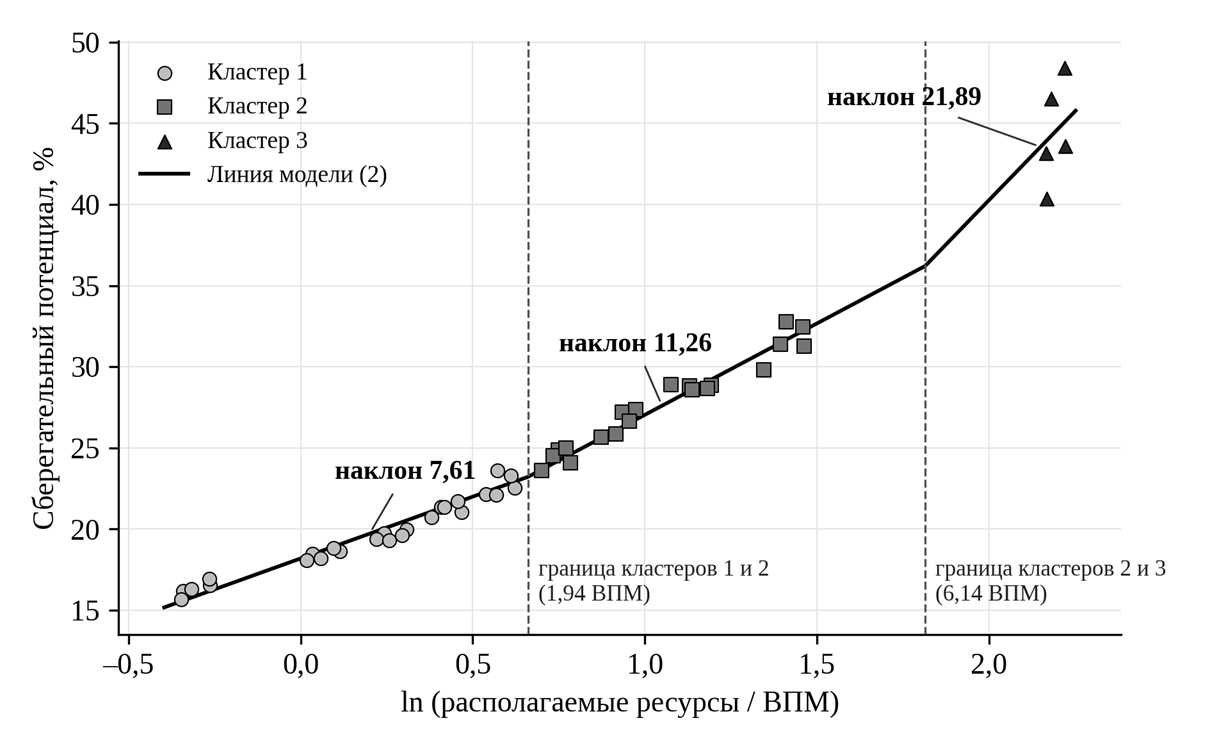
Рисунок 1 – Зависимость сберегательного потенциала децильных групп от уровня располагаемых ресурсов, 2021–2025 гг.
Источник: составлено авторами по данным Росстата [6]. Точки – децильные группы в отдельные годы, линия – оценка модели (2) при среднем эффекте года.
С точки зрения сберегательного потенциала одинаковый относительный прирост дохода у высокодоходных домохозяйств преобразуется в свободный ресурс почти в три раза эффективнее, чем у домохозяйств нижней половины распределения. Данный результат сохраняется при исключении отдельных децильных групп (наклон первого кластера изменяется в пределах 7,5–8,9, второго – 10,8–11,7, третьего – 20,7–22,5 п. п.), а также при исключении 2025 г., когда вступила в действие прогрессивная шкала налога на доходы физических лиц. Необходимо, однако, учитывать, что сберегательный потенциал включает налоги, приобретение активов и расходы, финансируемые за счет привлеченных средств, доля которых в ресурсах третьего кластера достигает 18,6 %. По этой причине модель была дополнительно оценена при исключении привлеченных средств из ресурсов, а также на фактической норме сбережений 20-процентных групп за 2021–2023 и 2025 гг. (табл. 6).
Таблица 6 – Чувствительность сберегательного потенциала и нормы сбережений к уровню ресурсов (наклоны) по кластерам при различных вариантах расчета модели (2)
|
Спецификация
|
Кластер 1
|
Кластер 2
|
Кластер 3
|
|
Базовый расчет (сберегательный потенциал)
|
7,61 (0,49)
|
11,26 (0,32)
|
21,89 (0,65)
|
|
Расчет без 2025 г.
|
7,65 (0,47)
|
11,29 (0,40)
|
22,31 (0,98)
|
|
Расчет без привлеченных средств в ресурсах
|
7,17 (0,49)
|
9,53 (0,41)
|
–9,88 (2,02)
|
|
Расчет по фактической норме сбережений (20-процентные группы)
|
5,56 (0,27)
|
7,20 (0,73)
|
6,90 (1,40)
|
Результаты, приведенные в таблице 6, свидетельствуют о том, что понижающий коэффициент для первого кластера подтверждается во всех вариантах расчета: наклон нижней группы составляет 0,68–0,77 от наклона средней, включая оценку по фактической норме сбережений. В отношении третьего кластера повышающий коэффициент не подтверждается. При исключении привлеченных средств сберегательный потенциал десятой группы снижается с 44,4 до 31,7 %, а наклон принимает отрицательное значение. По фактической норме сбережений наклон верхней группы не отличается от наклона средней. Таким образом, высокая чувствительность сберегательного потенциала третьего кластера к доходу обусловлена главным образом оборотом заемных и ранее накопленных средств, а не приростом собственно сбережений.
Оценки панельной модели (3) по регионам приведены в таблице 7.
Таблица 7 – Изменение доли сбережений в денежных доходах населения при росте доходов на 10 % по группам регионов, 2018–2024 гг.
|
Группа регионов
|
Число субъектов
|
Изменение доли сбережений, п. п.
|
Отличие от регионов со средними
доходами
|
|
С низкими доходами
|
19
|
–0,5 (статистически незначимо)
|
значимо (p = 0,013)
|
|
Со средними доходами (базовая группа)
|
50
|
+2,2
|
–
|
|
С высокими доходами
|
16
|
+3,3
|
незначимо (p = 0,151)
|
Полученные оценки показывают, что в регионах со средними доходами увеличение отношения доходов к ВПМ на 10 % сопровождается ростом доли сбережений на 2,2 п. п. В регионах с низкими доходами доля сбережений при росте доходов практически не меняется (–0,5 п. п., статистически незначимо), причем отличие от базовой группы значимо. Альтернативная спецификация, в которой зависимой переменной выступает доля потребительских расходов, позволяет заключить, что в этих регионах дополнительный доход направляется преимущественно на потребление. Для регионов с высокими доходами прирост выше (3,3 п. п.), однако на 5 %-ном уровне различие с базовой группой не подтверждается, в силу чего данный результат следует рассматривать как предварительный. Понижающий эффект для низкодоходных регионов сохраняется при исключении 2020 г. и регионов с экстремальными значениями доли сбережений, при выделении кластеров по данным 2015–2017 гг., предшествующим периоду оценки (γA = –31,12 при p = 0,009), а также при использовании показателя дохода из тех же бюллетеней, что и сбережения (γA = –14,43 при p = 0,008). Вместе с тем эффект формируется в 2021–2024 гг., тогда как в 2018–2020 гг. различия наклонов между кластерами незначимы.
Обсуждение результатов
Результаты исследования подтверждают авторскую гипотезу лишь частично. Обе модели, построенные на различных официальных источниках, приводят к общему выводу о том, что у низкодоходных домохозяйств и регионов сберегательная реакция на рост дохода значительно слабее, чем у среднего слоя. Полученные результаты не противоречат данным о положительной связи наличия финансовой стратегии с доходом [11, 71], а также выводу о том, что связь финансовой грамотности с наличием и размером сбережений проявляется, в частности, у высокодоходных домохозяйств [1, 78]. Настоящее исследование дополняет эти выводы количественной оценкой различий и порогами дохода, при которых меняется сберегательная реакция. Кроме того, результаты уточняют выводы о сохранении значительных межрегиональных различий в денежных доходах [5, 487], показывая, что эти различия затрагивают не только уровень доходов, но и способность регионов трансформировать их рост в сбережения. Сосредоточенность понижающего эффекта в 2021–2024 гг. согласуется с выводом Н.В. Зубаревич о том, что в посткризисный период динамика доходов регионов определялась прежде всего их отраслевой специализацией [9, 34].
Из полученных результатов вытекает ряд практических выводов для развития долгосрочных финансовых стратегий домохозяйств.
Прежде всего, необходимо дифференцировать условия Программы долгосрочных сбережений (ПДС). Роль программы долгосрочных сбережений в формировании сберегательного поведения населения и механизмы ее реализации рассматривались в предыдущих работах авторов [7, 38–49; 8, 237–244].
У половины населения, относящейся к первому кластеру, рост доходов расширяет возможности накоплений заметно слабее, чем у второго кластера. Поэтому для этих граждан важно повышенное софинансирование со стороны государства для формирования финансовой «подушки безопасности». Для регионов с низкими доходами целесообразно введение региональных доплат к государственному софинансированию.
Для второго кластера, являющегося основной целевой аудиторией ПДС, наиболее действенны механизмы, снижающие издержки принятия решения: подключение через работодателя (и возможное софинансирование с его стороны), для стимулирования регулярных взносов из заработной платы, налоговый вычет.
Для третьего кластера, который располагает наибольшим свободным финансовым ресурсом, не требуется активного стимулирования нормы сбережений. Для этих граждан основной задачей государства становится трансформации краткосрочных вкладов в долгосрочные вложения. При этом их фактические сбережения реагируют на рост доходов примерно так же, как у второго кластера.
Заключение
В ходе исследования достигнута поставленная цель: выделены три устойчивых кластера российских домохозяйств по уровню располагаемых ресурсов на члена домохозяйства: первый – до 1,94 величины прожиточного минимума (до 34,3 тыс. руб. в месяц в ценах 2025 г.), второй – от 1,94 до 6,14 величины прожиточного минимума (от 34,3 до 108,9 тыс. руб.), третий – свыше 6,14 величины прожиточного минимума (свыше 108,9 тыс. руб. в месяц). Оценка кусочно-линейной модели показала, что сберегательная реакция домохозяйств нижней половины распределения составляет 0,68–0,77 от реакции среднего слоя, причем этот результат подтверждается на фактической норме сбережений и панельных данных по 85 субъектам Российской Федерации. В регионах с низкими доходами рост дохода в 2021–2024 гг. не сопровождался увеличением доли сбережений. Сберегательный потенциал третьего кластера сильнее реагирует на рост дохода, однако это объясняется оборотом заемных и ранее накопленных средств: по фактической норме сбережений такой эффект не выявлен.
К ограничениям исследования следует отнести использование агрегированных данных, а также то, что фактическая норма сбережений публикуется только по 20-процентным группам. Дальнейшее развитие исследования связано с проверкой полученных оценок на микроданных обследований домохозяйств, что позволит учесть неоднородность внутри доходных групп. В отличие от подходов с механическим делением населения на доходные группы, в работе границы групп определены по результатам кластеризации, а полученный понижающий коэффициент сберегательной реакции нижней группы служит количественной основой для настройки параметров государственной поддержки долгосрочных сбережений.
Страница обновлена: 01.10.2026 в 10:49:44
Otsenka sberegatelnogo potentsiala rossiyskikh domokhozyaystv v zavisimosti ot urovnya dokhodov: klasterno-regressionnyy podkhod
Zelenchenkov N.S., Finogenova Y.Y.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 12 (december 2026)