Сценарии эволюции оптовых платежных систем в условиях геополитических рисков
Зеленева Е.С.1 
1 Финансовый университет при Правительстве Российской Федерации, Москва, Россия
Статья в журнале
Управление финансовыми рисками (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 22, Номер 4 (Октябрь-декабрь 2026)
Введение
В современной экономике платежные системы выполняют важную роль, поскольку от бесперебойного функционирования платежных систем зависит стабильность финансовой и денежно-кредитной систем.
Возникновение и эволюция оптовых платежных систем не является случайным процессом. Они появляются как адаптивный ответ платежной инфраструктуры на новые вызовы, риски и потребности участников финансового рынка. Поэтому анализу оптовых платежных систем посвящено много работ российских и зарубежных авторов.
Первая группа исследований рассматривает платежные системы как часть глобальной экономической системы. Авторы связывают эволюцию платежных систем с развитием платежных инструментов [3, 5, 18] и созданием платежных технологий [9, 19, 20]. Данные работы описывают технологические и институциональные изменения в платежных системах.
Вторая группа исследований посвящена анализу архитектурных решений платежных систем и особенностей технологического развития платежной инфраструктуры [6, 12]. Авторы данной группы также уделяют внимание конкуренции между платежными средствами и влиянию их внедрения в платежную инфраструктуру [17, 21].
Третья группа работ посвящена регуляторным аспектам платежных систем, а также вопросам управления рисками и обеспечения стабильности платежных систем [10, 14, 16]. Авторы данной группы описывают, как институциональная среда влияет на функционирование платежных систем, а также предлагают пути для решения проблемы ограничений трансграничных расчетов в условиях геополитической нестабильности [2, 4, 8].
Четвертая группа включает исследования, связанные с анализом фрагментации глобального платежного пространства и санкционным давлением на оптовые платежные системы [11, 15]. Авторы данной группы предлагают не только инновационные платежные решения, но и пути для обеспечения финансового и платежного суверенитета [1, 7, 13].
Обзор литературы показывает, что существует большое количество работ российских и зарубежных авторов, посвященных как технической эволюции платежных систем, так и их институциональному развитию и правовому регулированию. При этом среди опубликованной литературы не находятся комплексные исследования, связывающие развитие архитектуры оптовых платежных систем с одновременно двумя важными факторами: геополитическими изменениями и технологической трансформацией. В частности, остается нераскрытым вопрос о том, как современные модели оптовых платежных систем могут решать проблему снижения зависимости от глобальных платежных инфраструктур в условиях технологического развития и геополитических рисков, обеспечивая платежный суверенитет государств.
Ввиду этого целью исследования является разработка сценарной модели эволюции оптовых платежных систем, учитывающей влияние геополитических рисков и технологического развития, и выявление на ее основе стратегических альтернатив обеспечения платежного суверенитета.
Анализ тенденций развития оптовых платежных систем
Оптовые платежные системы предназначены для обслуживания межбанковских, валютных и финансовых транзакций, каждая из которых имеет высокую стоимость и критическое значение для стабильности финансовой системы. Как правило, оптовые платежные системы являются системно-значимыми, а их операторами выступают центральные банки или крупные частные консорциумы. Основная проблема, которую решают оптовые платежные системы – это управление кредитным риском и риском ликвидности при переводах на крупные суммы.
Для эффективного выполнения своей основной функции – обслуживание межбанковских расчетов и иных платежей на финансовых рынках на крупные суммы – оптовые платежные системы наделены рядом важных свойств.
1. Бесперебойность. оптовые платежные системы проектируются с резервированием всех критических компонентов (серверы, каналы связи, электропитание, центры обработки данных), что обеспечивает их бесперебойную работу даже при технических сбоях или авариях.
2. Стандартизация сообщений. Оптовые платежные системы используют унифицированные форматы финансовых сообщений (например, ISO 20022), что гарантирует совместимость финансовых сообщений между различными участниками платежной системы и дает возможность их автоматизированной обработки.
3. Эффективность управления рисками. Оптовые платежные системы включают процедуры контроля кредитного риска и риска ликвидности непосредственно в алгоритмы обработки платежей. Для этого предусмотрены очереди, лимиты, механизмы обеспечения, внутридневное рефинансирование и др.
4. Окончательность расчета. Момент расчета в оптовых платежных системах является юридически значимым и безотзывным. После финализации платежа он не может быть отменен даже при банкротстве участника.
5. Прозрачность. Транзакции в оптовых платежных системах регистрируются в полном объеме, что позволяет проводить независимый аудит, восстановить хронологию операций.
6. Масштабируемость. Оптовые платежные системы способны обрабатывать растущий объем транзакций без потери производительности за счет горизонтального и вертикального масштабирования архитектуры.
7. Низкая латентность. Время между отправкой платежного поручения и финальным расчетом измеряется секундами.
Рассмотрим эволюцию оптовых платежных систем.
Исторически первыми возникли оптовые платежные системы DNS (Deferred Net Settlement) – это системы, в которых расчеты происходят не в реальном времени, а накопленным итогом. В течение дня система собирает все платежи, а в конце цикла (обычно – рабочего дня) проводит многосторонний неттинг, и участники перечисляют друг другу только чистые остатки (сальдо). Аббревиатура DNS расшифровывается по трем ключевым словам, означающим основные характеристики таких систем (см. рисунок 1).
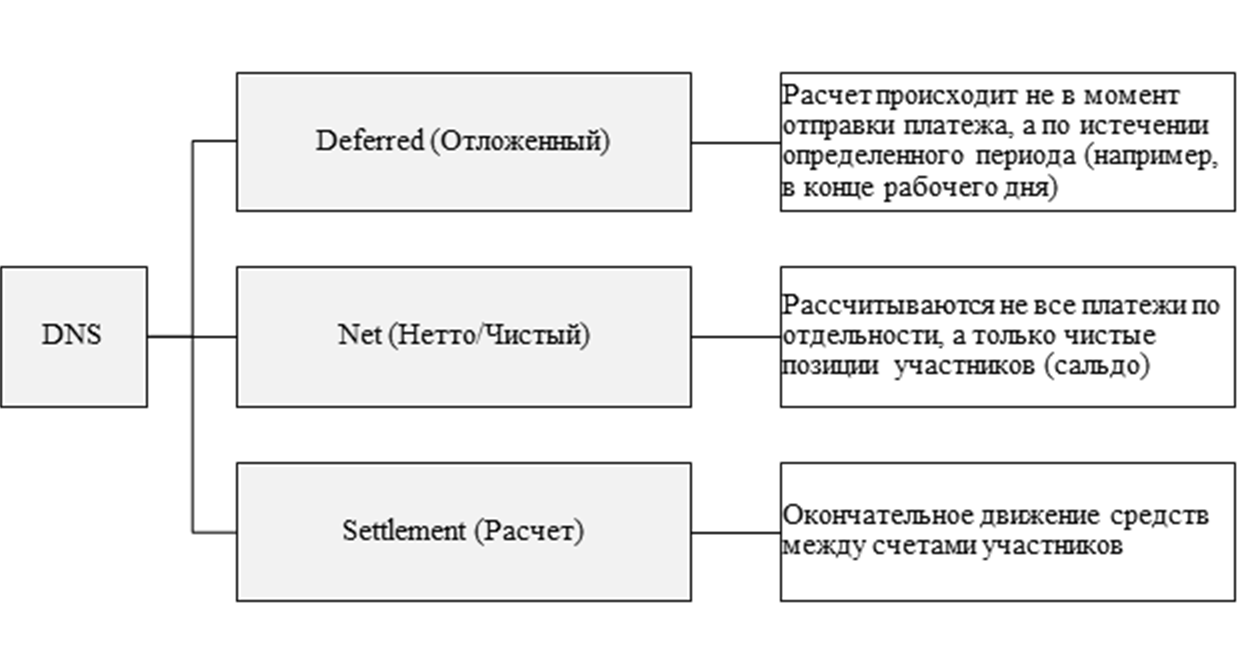
Рисунок 1. Характеристики систем DNS
Источник: составлено автором
Развитие DNS-систем связано с рядом их преимуществ перед прямыми межбанковскими расчетами.
1. Низкие требования к ликвидности. Участникам не нужно держать крупные остатки на счетах, так как финальный расчет требует только перевода чистых позиций (сальдо), а не полных сумм всех проведенных транзакций.
2. Экономия операционных издержек. Благодаря многостороннему неттингу количество реальных платежей значительно сокращается за расчетный цикл, что снижает комиссии и нагрузку на платежную инфраструктуру.
3. Простота технической реализации. Первые DNS-системы не требовали мощных вычислительных ресурсов и высокоскоростных каналов связи, так как обработка велась пакетами, а не в реальном времени.
При этом можно выделить ряд недостатков DNS-систем.
1. Подверженность кредитному риску. Так как окончательность платежа наступает только в конце расчетного цикла, банкротство одного из участников до момента финального расчета может привести к тому, что система не сможет закрыть обязательства данного банка, а другие участники платежной системы понесут потери.
2. Подверженность риску ликвидности. Неисполнение обязательств одним участником может вызвать цепную реакцию – другие участники платежной системы, рассчитывавшие на получение средств от данного участника, будет не в состоянии исполнить свои обязательства.
3. Временной лаг. Получатель средств вынужден ждать окончания расчетного цикла.
4. Правовая неопределенность. В случае банкротства участника возникает вопрос о юридическом статусе платежей, находящихся в системе, но еще не завершенных расчетом.
Исторически DNS были первым поколением оптовых платежных систем. Они позволяли существенно экономить ликвидность за счет неттинга, но создавали серьезные проблемы: кредитный риск, риск ликвидности и временной лаг. Ввиду этого к середине 1990-х годов центральные банки развитых стран пришли к выводу, что для крупных и системно-значимых платежей DNS-система неудобна, поэтому начали переход на RTGS-системы.
Системы RTGS (Real-Time Gross Settlement) – это системы расчета в режиме реального времени, где каждая операция проводится индивидуально, окончательно и безотзывно в момент поступления. Аббревиатура RTGS расшифровывается по трем ключевым словам, означающим основные характеристики таких систем (см. рисунок 2).
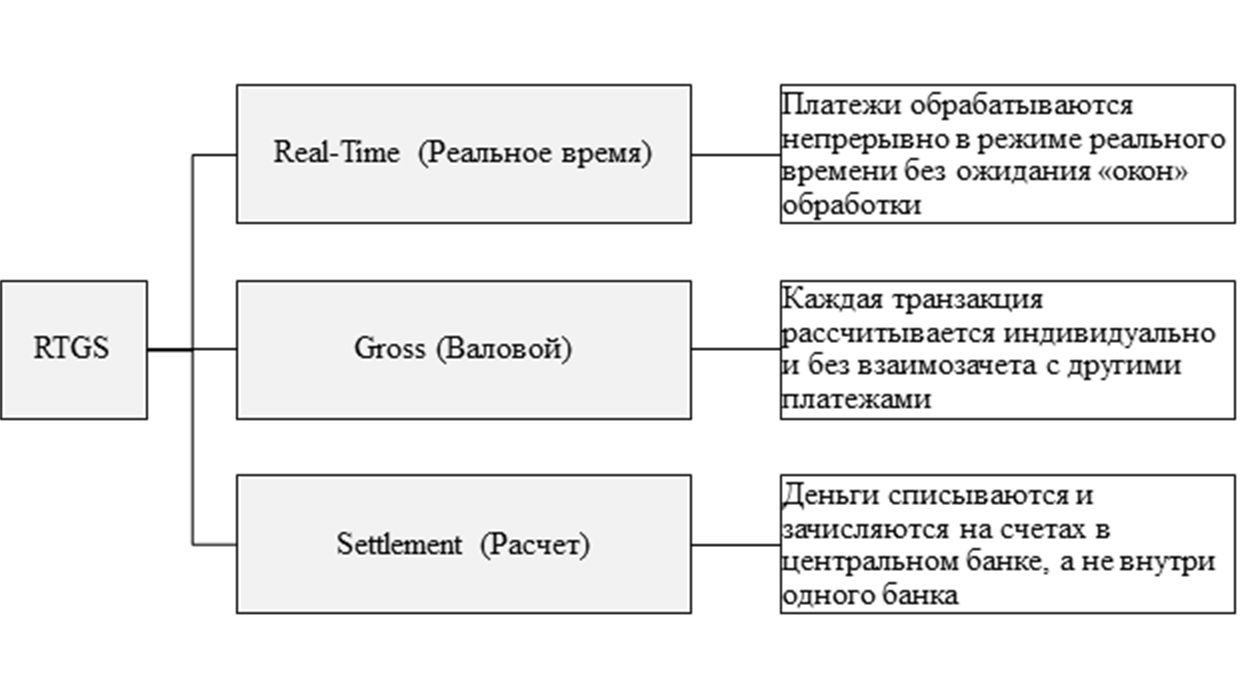
Рисунок 2. Характеристики систем RTGS
Источник: составлено автором
В большинстве стран системы RTGS управляются центральными банками и являются основой национальной платежной инфраструктуры для крупных межбанковских переводов.
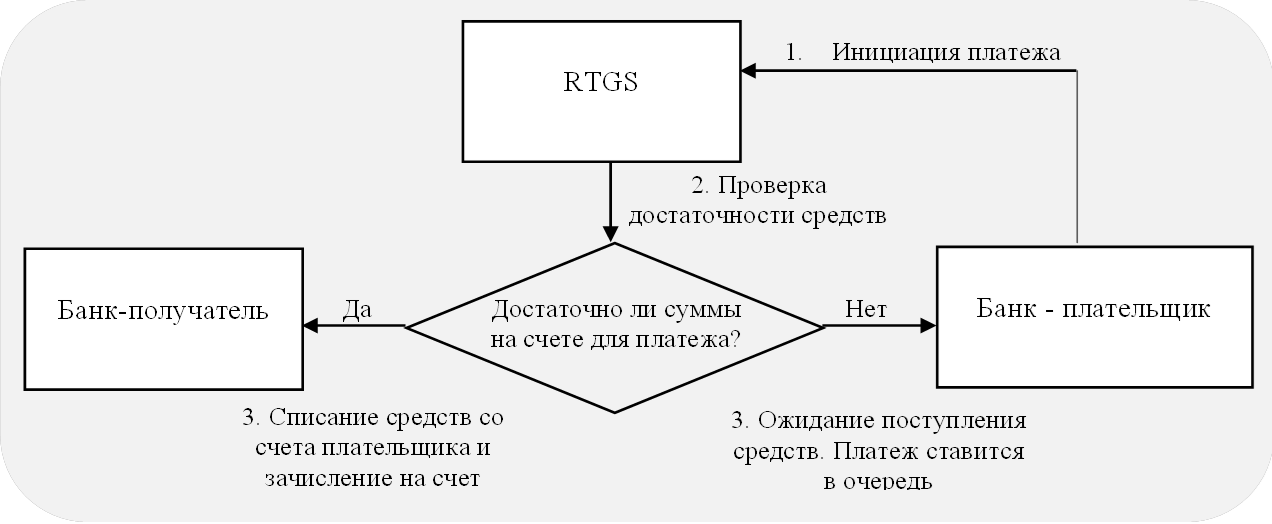 Механизм платежа в RTGS представлен на рисунке 3.
Рисунок 3. Механизм платежа в системе RTGS
Источник: составлено автором
Яркими примерами успешной реализации RTGS-модели являются такие платежные системы, как Fedwire и CNAPS (China National Advanced Payment System).
FedWire является крупнейшей в мире оптовой платежной системой, которая обеспечивает проведение платежей в режиме реального времени. FedWire гарантирует мгновенное и безотзывное проведение платежей, высокий уровень безопасности и надежности, поддержку трансграничных операций в долларах США. Она находится под управлением Федеральной резервной системы (ФРС), играя критически важную роль в поддержании стабильности американской и глобальной финансовой системы. Система построена на распределенной сети из 12 региональных центров обработки, защищенных каналах связи и резервированных мощностях для обеспечения бесперебойной работы. Право участия в системе имеют банки и кредитные организации, имеющие счета в ФРС, Федеральные государственные учреждения и избранные международные финансовые организации. Процесс осуществления платежей в системе FedWire основан на четко регламентированной процедуре, обеспечивающей безопасность и надежность расчетов между участниками.
CNAPS – это оптовая платежная система Китая, запущенная Народным банком Китая (НБК) в рамках Стратегии расширения использования юаня в мире. CNAPS позволяет НБК предоставлять услуги по расчетам в режиме реального времени для всех платежей, проходящих в материковом Китае, а также во всех клиринговых банках в офшорных центрах, таких как Гонконг. CNAPS имеет централизованную модель: все операции проходят через серверы НБК; получение доступа к CNAPS предполагает наличие корреспондентского счета в НБК.
Рассмотренные оптовые платежные системы обладают уникальными характеристиками, но их применение в международных расчетах имеет ограничения. В связи с этим развиваются гибридные оптовые системы (см. рисунок 4).
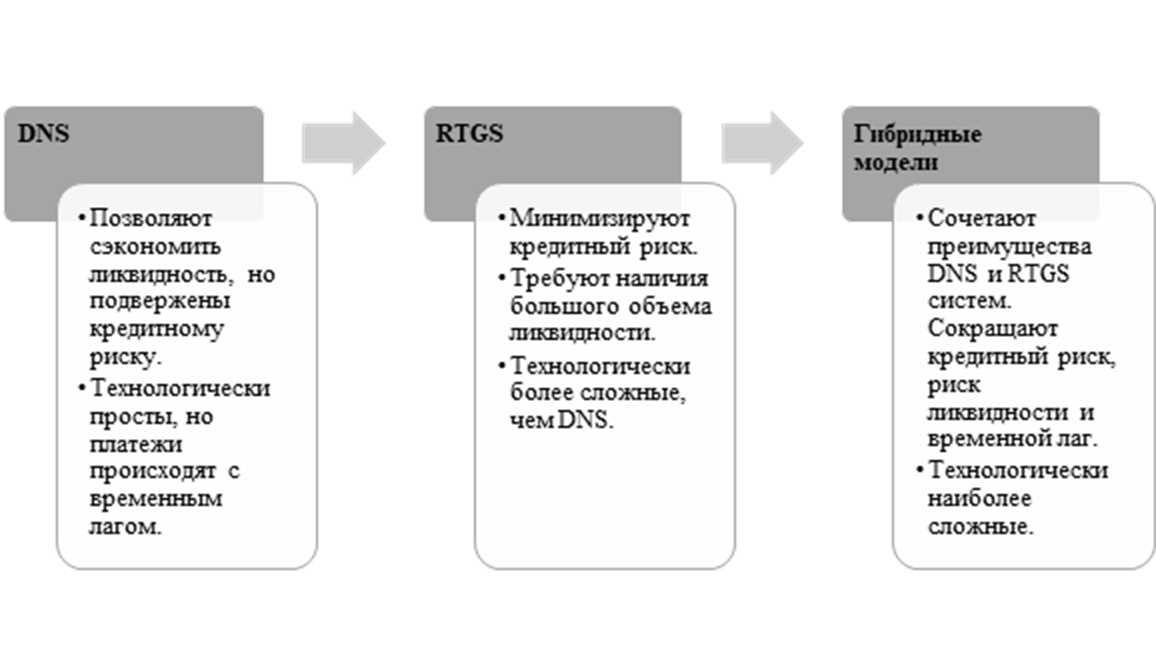
Рисунок 4. Эволюция оптовых платежных систем
Источник: составлено автором
В отличие от классических систем RTGS, где банк должен иметь полное покрытие по каждому платежу в момент его отправки, гибридные системы позволяют проводить транзакции при частичном покрытии за счет ожидаемых встречных поступлений. Поэтому гибридные системы обрабатывают платежи непрерывно в режиме, близком к реальному времени, не требуя большого объема ликвидности. Таким образом, гибридные системы находят баланс между безопасностью (как в RTGS) и эффективностью использования ликвидности (как в DNS). Гибридные системы позволяют проводить крупные платежи с минимальными остатками на счетах за счет смарт-управления очередями и внутридневного неттинга, что позволяет снижать кредитный и операционный риски.
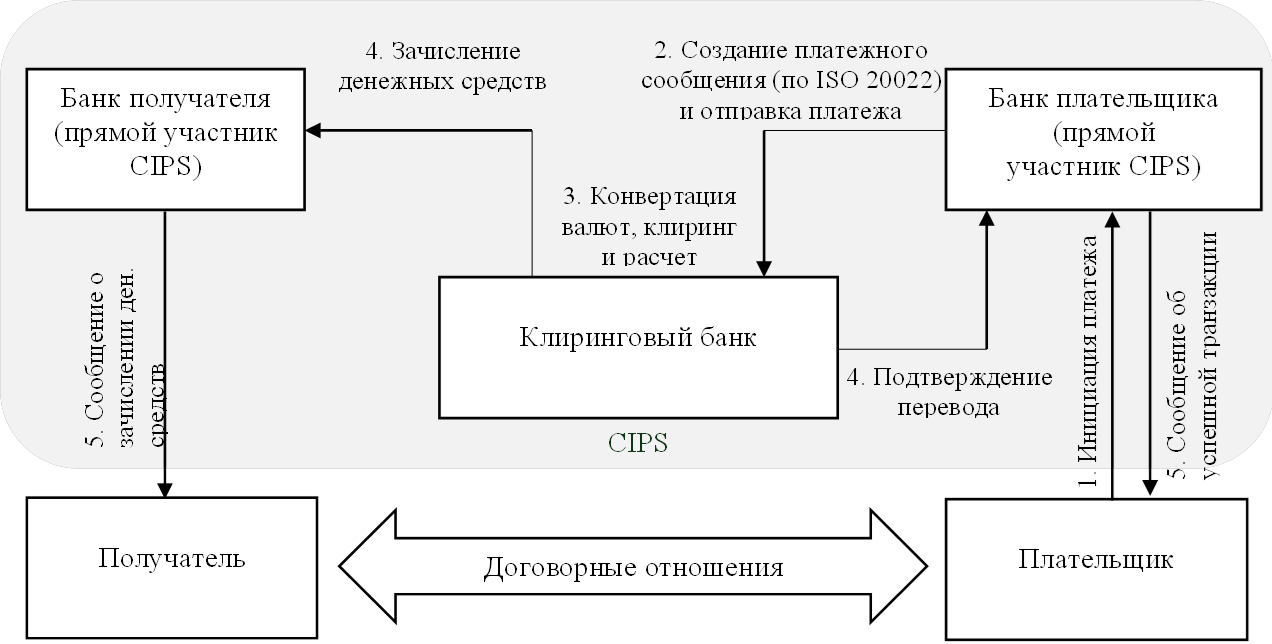
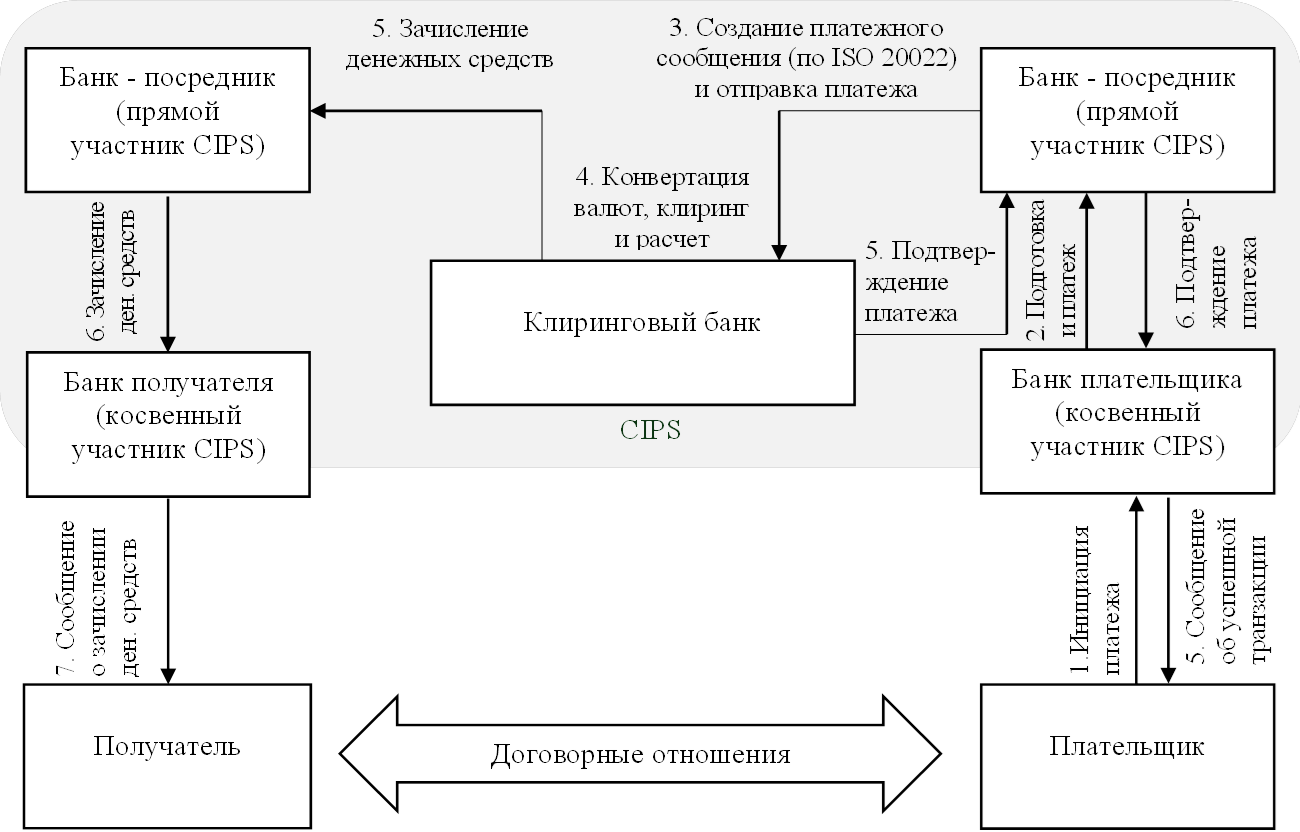
Примером создания гибридной платежной системы является система межбанковских платежей Китая CIPS (Cross-Border Interbank Payment System). CIPS функционирует по принципам систем RTGS, но поддерживает гибридный клиринг, что ускоряет обработку транзакций. Данная система создана на основе технологий международной системы передачи финансовых сообщений SWIFT (Society for Worldwide Interbank Financial Telecommunications), но позволяет осуществлять платежные транзакции независимо от нее. Кроме того, в отличие от SWIFT, CIPS обеспечивает не только передачу платежных сообщений, но и проведение расчетов между банками. Таким образом, CIPS позволяет осуществлять не только передавать финансовые сообщения, но и проводить платежные транзакции между странами, подверженными санкционному давлению. Расчеты в CIPS производятся в юанях и валютах других стран. К CIPS подключено более 1300 финансовых организаций из 109 стран, включая крупные банки Европы, Азии, Африки и Латинской Америки. Особенно активно систему используют страны БРИКС+. Расчеты через систему CIPS могут осуществляться как между прямыми участниками (рисунок 5), так и между косвенными участниками с привлечением прямых участников в качестве посредников (рисунок 6).
|
|
Рисунок
5. Типовая схема расчетов прямых участников системы CIPS
Источник: составлено автором |
|
|
Рисунок
6. Типовая схема расчетов косвенных участников в системе CIPS
Источник: составлено автором |
Таким образом, системы DNS стали исторически первой формой организации крупных оптовых межбанковских расчетов, обеспечивая низкие требования к ликвидности за счет неттинга, но создавая кредитный риск из-за временного лага между отправкой платежа и его окончательным расчетом. Системы RTGS устранили данный кредитный риск, сделав каждый платеж мгновенным, безотзывным и окончательным, однако системы RTGS требуют поддерживать большой объем ликвидности участников оптовых платежных систем. Гибридные системы представляют собой компромисс между DNS и RTGS, объединяя с помощью алгоритмов управления очередями и внутридневного неттинга безопасность RTGS с эффективностью использования ликвидности, характерной для DNS.
Сценарии эволюции оптовых платежных систем
Проведенный ретроспективный анализ эволюции оптовых платежных систем позволяет выявить закономерность, состоящую в том, что смена архитектурных парадигм всегда была обусловлена изменением внешних условий, таких как рост объемов межбанковских операций, повышение требований по управлению рисками и технологические прорывы. При этом современный этап развития платежных систем характеризуется одновременным действием двух разнонаправленных, но взаимосвязанных мегатрендов. С одной стороны, нарастает геополитическая напряженность и развивается экономическая фрагментация, что ведет к распаду глобального платежного пространства на региональные блоки. С другой стороны, наблюдается стремительная технологическая эволюция, связанная с развитием технологии распределенных реестров, внедрением смарт-контрактов и расширению использования стейблкоинов в платежах и расчетах. Все это порождает неопределенность относительно будущей траектории развития платежных систем.
Ввиду этого для выявления направлений эволюции платежных систем представляется использовать сценарный подход, позволяющий выделить ключевые факторы неопределенности и на их пересечении смоделировать траектории эволюции платежных систем на горизонте до 2030–2035 гг. В качестве таких факторов в настоящем исследовании выбраны степень фрагментации глобального платежного пространства и уровень технологической зрелости платежных инструментов и протоколов. Пересечение данных осей формирует четыре качественно различных сценария, которые представлены в матрице (таблица 1) и детализированы ниже.
Таблица 1. Матрица сценариев эволюции платежных систем до 2030 г.
|
|
Нарастающая фрагментация (глобальные тенденции сохраняются)
|
Высокая фрагментация (раскол на макрорегиональные блоки)
|
|
Высокий
уровень технологий (зрелые CBDC, DLT, смарт-контракты)
|
Альтернативный сценарий
1: «Технологическая адаптация»
|
Альтернативный сценарий
2: «Региональный техносуверенитет»
|
|
Растущий
уровень технологий (гибридные платежные системы, стейблкоины как нишевый
продукт)
|
Базовый сценарий «Инерционное развитие»
|
Альтернативный сценарий
3: «Институциональный распад»
|
В представленной матрице в качестве базового принят сценарий «Инерционное развитие». Выбор данного сценария в качестве базового обусловлен тем, что он предполагает экстраполяцию текущих тенденций развития платежных инфраструктур без наступления качественных изменений как в геополитике, так и в технологическом развитии. Альтернативные сценарии представляют собой отклонения от базовой траектории, каждое из которых требует наступления специфических условий: технологического прорыва, либо геополитической эскалации, либо их комбинации.
Анализ сценариев эволюции платежных систем позволит определить приоритетные направления для государственной политики в области обеспечения платежного суверенитета.
Базовый сценарий «Инерционное развитие»
В условиях сохранения текущих темпов технологического развития и сложившегося уровня геополитической нестабильности и экономической фрагментации, гибридные платежные системы продолжат доминировать, сочетая элементы RTGS и DNS. Трансграничные расчеты останутся дорогостоящими из-за высоких комиссий посредников за конвертацию и корреспондентское обслуживание счетов, а длительность расчетов по-прежнему будет измеряться часами, что продолжит ограничивать эффективное проведение международных расчетов. Использование стейблкоинов как платежного инструмента и смарт-контрактов в платежных системах не обретут массовости, поэтому не окажут значимого влияния на мировую платежную систему. Центральные банки сохранят консервативные подходы к управлению рисками, а регуляторные барьеры продолжат препятствовать масштабированию инноваций. В данных условиях платежный суверенитет государств будет определен следующим образом: формально национальные платежные системы будут продолжать достигать независимость от SWIFT, однако их взаимодействие с внешним миром останется ограниченным. Это формирует условия уязвимости национальной экономики к внешним шокам. Данный сценарий показывает, что сохранение текущей архитектуры платежных систем без технологической модернизации ведет к снижению конкурентоспособности национальной платежной инфраструктуры государств и росту транзакционных издержек для участников внешнеэкономической деятельности.
Альтернативный сценарий 1. «Технологическая адаптация»
В условиях сохраняющейся геополитической фрагментации, но при одновременном интенсивном развитии технологий оптовые платежные системы будут эволюционировать через интеграцию новых технологических решений в существующую архитектуру. Смарт-контракты будут активно внедряться в управление очередями ликвидности и внутридневной неттинг, что позволит снизить операционные издержки платежных систем. Стейблкоины, обеспеченные корзиной национальных валют, будут доступны для использования в трансграничных расчетах. Платежный суверенитет в данном сценарии приобретет операционно-технологический характер: он будет достигаться не за счет изоляции национальной платежной инфраструктуры, а за счет повышения ее автономности посредством технологической модернизации. Это позволит снизить зависимость оптовых платежных систем от иностранных посредников в рамках сложившихся платежных стандартов. Данная траектория развития представляется наиболее вероятной для стран, стремящихся минимизировать уязвимости платежных систем в условиях санкционного давления без тотального разрыва с мировой платежной системой.
Альтернативный сценарий 2. «Региональный техносуверенитет»
Данный сценарий способен к реализации при эскалации геополитической напряженности, ведущей к распаду глобального платежного пространства на изолированные макрорегиональные блоки, но при условии сохранения высоких темпов технологического развития внутри каждого из них. Тогда оптовые платежные системы трансформируются в закрытые клиринговые пулы, объединяющие страны со схожими геополитическими интересами. Дальнейшее развитие CIPS и СПФС в направлении создания общей платформы расчетов БРИКС+ и ЕАЭС станет ключевым трендом, при котором гибридная архитектура будет сочетать внутридневной неттинг для стандартных транзакций с элементами RTGS для критически важных и срочных платежей. Важным нововведением станет эмиссия корзиночного стейблкоина, привязанного к стоимости валют участников пула (цифровой рубль, цифровой юань, индийская рупия и др.), который будет выполнять функцию расчетной единицы для автоматической конвертации при трансграничных переводах внутри блока. Смарт-контракты обеспечат непрерывный мониторинг двусторонних лимитов, курсовых разниц и дисбалансов ликвидности, автоматически перенаправляя потоки средств между странами без участия расчестных центров. Платежный суверенитет при реализации данного сценария будет достигаться через сохранение непрерывности расчетов внутри макрорегионального блока даже при усилении внешнего санкционного давления. Реализация данного сценария возможна в странах, подверженных геополитическому влиянию, но активно развивающих и внедряющих собственные технологии.
Альтернативный сценарий 3. «Институциональный распад»
В случае одновременного геополитического раскола и технологического застоя, межрегиональные расчеты примут эпизодический характер. Большая часть расчетов продолжит осуществляться через сложные цепочки посредников из нейтральных юрисдикций с высокими комиссиями и многодневными задержками. Также допускается использование криптовалют и стейблкоинов для единичных сделок. Фрагментация мировой экономики приведет к тому, что каждое государство примет собственные платежные стандарты, а отсутствие геополитического единства сделает невозможным унифицированное регулирование трансграничных платежей и расчетов. Платежный суверенитет в данном сценарии будет реализован как формальная независимость от глобальных платежных систем. Это приведет к сокращению объемов международной торговли, уходом с национальных рынков иностранных контрагентов и ростом транзакционных издержек. Данный сценарий является маловероятным, но подтверждает важность опережающего технологического развития платежных систем с целью сохранения платежной связанности отдельных государств с мировой экономикой.
Вывод
Таким образом, проведенный ретроспективный анализ эволюции оптовых платежных систем показывает, что смена архитектурных парадигм от DNS через RTGS к гибридным системам была обусловлена изменением внешних условий, таких как рост объемов межбанковских операций, повышение требований к управлению рисками и технологическая модернизация платежной инфраструктуры. На основе проведенного анализа выявлено, что современный этап развития платежных систем характеризуется одновременным воздействием двух факторов: нарастающей геополитической напряженности и ускоряющейся технологической эволюции. Это создает высокую неопределенность относительно будущих траекторий развития платежных систем.
В результате исследования разработана и обоснована сценарная модель эволюции оптовых платежных систем, построенная с учетом воздействия двух факторов: уровня фрагментации глобального платежного пространства и уровня технологического развития платежной инфраструктуры. Предложенный подход позволяет выявить четыре сценария развития платежных систем в период до 2030 г.: «Инерционное развитие», «Технологическая адаптация», «Региональный техносуверенитет» и «Институциональный распад». Данная сценарная модель вносит вклад в теорию платежных систем, позволяя по-разному интерпретировать платежный суверенитет государства, который может рассматриваться не только как состояние независимости государства от расчетов с другими странами, но и как результат стратегического выбора государства между различными моделями адаптации платежных систем к внешним шокам.
Практическая значимость работы заключается в возможности использования предложенной сценарной модели для разработки стратегии развития национальной платежной системы. Сравнительный анализ предложенных сценариев показывает, что для стран БРИКС+ и ЕАЭС наиболее стратегически целесообразной траекторией развития платежных систем является переход от базового сценария к сценарию «Региональный техносуверенитет». В рамках данного сценария возможны создание корзиночных стейблкоинов, интеграция СПФС и CIPS в единый клиринговый пул, а также активное внедрение смарт-контрактов в платежные системы для автоматизации межбанковских расчетов внутри блока стран.
Дальнейшие исследования могут быть направлены на количественную оценку экономических эффектов каждого сценария и на разработку правовых механизмов, обеспечивающих функционирование региональных платежных объединений на базе технологий блокчейна и смарт-контрактов.
Страница обновлена: 18.09.2026 в 11:50:54
Stsenarii evolyutsii optovyh platezhnyh sistem v usloviyakh geopoliticheskikh riskov
Zeleneva E.S.Journal paper
Financial risk management
Volume 22, Number 4 (October-December 2026)