Влияние информации о санкциях на волатильность российского финансового рынка
Рычков В.В.1,2 
1 Московский государственный институт международных отношений (Университет) Министерства иностранных дел Российской Федерации, Москва, Россия
2 Пермский государственный национальный исследовательский университет, Пермь, Россия
Статья в журнале
Управление финансовыми рисками (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 22, Номер 4 (Октябрь-декабрь 2026)
Введение
Санкции стали одним из наиболее активно используемых инструментов экономического и политического давления. Их число и охват продолжает расти. Россия является абсолютным лидером по числу введённых против неё санкций [1]. Это оказывает заметное влияние на российские финансовые рынки, затрагивая движение капитала, доступ к финансовым ресурсам, внешнюю торговлю и ожидания участников рынка. Возрастающая в этих условиях неопределенность усиливает значимость оценки финансового риска, одним из ключевых индикаторов которого является волатильность. Она характеризует степень изменчивости рыночных цен на активы и непосредственно связана с величиной финансового риска: чем выше волатильность, тем больше потенциальные потери.
Связь между волатильностью и оценкой риска лежит в основе широко применяемых количественных моделей риск-менеджмента. Одним из таких показателей является Value at Risk (VaR), который используется для оценки максимально возможных потерь. Применение VaR в банковском регулировании рыночного риска было закреплено в поправке 1996 г. к Базельскому соглашению о капитале [2] и получило дальнейшее развитие в рамках Базеле II [3]. В параметрическом подходе VaR может быть представлен в упрощенном виде следующим образом:
VaR = z · σ · V · √t (1)
где z – квантиль нормального распределения, соответствующий выбранному уровню доверия;
σ – волатильность (стандартное отклонение) доходности актива;
V – стоимость позиции;
t – временной горизонт.
Таким образом, волатильность непосредственно входит в расчет VaR и при прочих равных ее рост приводит к увеличению оценки потенциальных потерь. В современной банковской системе в рамках Базеля III [4] и фундаментального пересмотра торгового портфеля (FRTB) [5] ключевой мерой рыночного риска стал Expected Shortfall (ES), учитывающий средний размер потерь в хвосте распределения. В общем виде показатель ES может быть представлен следующим образом:
ESα = E [L | L ≥ VaRα] (2)
где L – величина потерь;
VaRα – значение Value at Risk при уровне доверия α.
Следовательно волатильность остается важным элементом количественной оценки риска как в моделях VaR, так и в более современных подходах. Поэтому прогнозирование изменений волатильности имеет важное практическое значение для управления финансовыми рисками.
Волатильность может выступать и самостоятельным рыночным индикатором. Наиболее известный пример – индекс VIX, отражающий ожидаемую 30-дневную волатильность рынка акций США. Российским аналогом для фондового рынка является RVI, рассчитываемый Московской биржей на основе цен опционов на фьючерс на индекс РТС и также отражающий ожидаемую 30-дневную волатильность.
Волатильность финансового рынка во многом зависит от информационного фона, поскольку новая информация изменяет ожидания участников и оценку рисков [12, 29, 31]. В условиях санкционного давления таким фактором выступает поток новостей о санкциях. В предыдущих работах автора был концептуализирован информационный канал санкционного воздействия как самостоятельный механизм влияния на финансовые рынки [6, 7] и разработан инструмент его количественной оценки - Sanctions News Index (SNI), рассчитываемый на основе количества релевантных публикаций об антироссийских санкциях [5, 6, 37]. Данная работа развивает инструментарий оценки трансмиссии информационного воздействия через ожидания участников рынка в показатели финансового риска. Целью исследования является проверка гипотезы о том, что информация о санкциях является драйвером волатильности российского финансового рынка.
Научная новизна исследования состоит в развитии методологического аппарата оценки информационного канала санкционного воздействия на финансовый риск на основе интеграции двух ранее разработанных автором моделей – двухстадийной модели влияния новостей [7] и общей модели трансмиссии санкционного давления через каналы финансовых рынков [1]. Информационный канал рассматривается как самостоятельный и первичный механизм трансмиссии санкционного риска: рост интенсивности новостного потока, отражаемый SNI, изменяет ожидания участников рынка, инициирует переоценку риска, усиливает волатильность и может запускать превентивную релокацию капитала еще до фактического введения ограничений. В этом контексте SNI выступает не только предиктором динамики финансовых рынков, но и опережающим индикатором финансового риска, позволяющим количественно фиксировать «ущерб от ожиданий», который в традиционных подходах может интерпретироваться как информационный шум.
Обзор литературы
Эмпирическая литература традиционно фокусируется на анализе материальных экстерналий санкций, включая замедление темпов экономического роста [3, 27], сокращение объемов внешней торговли [22, 23, 27] и отток прямых иностранных инвестиций [27]. Особое внимание уделяется дестабилизации финансового сектора, проявляющейся в росте волатильности национальных валют, снижении капитализации фондовых рынков и возникновении «тяжелых хвостов» в распределении доходностей активов [14, 15, 17]. Отдельные исследования указывают также на долгосрочные потери потребления вследствие санкционного воздействия [19]
Для оценки влияния санкционных и геополитических шоков на волатильность широко применяются модели семейства GARCH. EGARCH и TARCH/TGARCH учитывают асимметричную реакцию на негативные шоки [13], APARCH и FIGARCH – нелинейность и длительную память волатильности [25], а GARCH-MIDAS – ее кратко- и долгосрочные компоненты и влияние внешних факторов риска [32, 39].
Несмотря на развитие инструментария, большинство исследований рассматривает в качестве внешнего шока уже наблюдаемые санкционные, политические или геополитические события, тогда как информационная стадия формирования такого шока остается существенно менее изученной. В академическом дискурсе наблюдается отчетливый дефицит работ, посвященных информационному каналу как автономному трансмиссионному механизму санкционного влияния [7, 11, 21]. Существующие методологические подходы преимущественно ориентированы на ex-post анализ уже имплементированных ограничений, игнорируя латентную фазу формирования ожиданий. Эмпирические данные, однако, подтверждают наличие мощного «эффекта предвосхищения» (anticipatory effects): финансовые рынки начинают превентивную переоценку рисков и релокацию капитала сразу после трансляции первых политических сигналов в медиапространстве [6, 7, 30].
Для количественной оценки именно интенсивности санкционного информационного потока автором был разработан Sanctions News Index (SNI) [5, 37]. В отличие от индексов, основанных на фактически введенных санкциях [4, 10] и подходов, использующих тональность новостей [8, 9, 11], SNI отражает количество релевантных публикаций об антироссийских санкциях и позволяет оценивать информационную стадию санкционного воздействия. В предыдущих исследованиях был выявлен и концептуализирован информационный канал санкционного воздействия на российские финансовые рынки и установлена прогностическая связь SNI с динамикой валютного, фондового и кредитного сегментов [6, 7, 37]. Вместе с тем остается недостаточно исследованным, каким образом интенсивность информационного давления трансформируется не только в изменение рыночных показателей, но и в изменение финансового риска.
Материалы и методы
Теоретической основой исследования выступает концепция информационного канала как автономного и первичного звена трансмиссии санкционного воздействия на финансовые рынки [7]. Информационные сигналы о возможных ограничениях способны запускать переоценку риска еще до их фактического введения, формируя «ущерб от ожиданий», который, как выявлено в предыдущих исследованиях, может быть сопоставим с эффектом реализованных санкций или превышать его.
Концептуализация информационного канала опирается на несколько взаимодополняющих подходов. Теория рациональных ожиданий позволяет рассматривать санкционные сообщения как новую информацию, способную изменять ожидания участников рынка относительно дальнейшей динамики экономики и финансовых рисков [24]. Поведенческие финансы дополняют эту логику, объясняя повышенную чувствительность инвесторов к неопределенности, потенциальным потерям и неблагоприятным сценариям [28].
В рамках теории международных отношений информационное воздействие санкций может быть интерпретировано через концепцию «мягкой силы» и подход «боль–выгода». Угроза ограничений сама по себе способна создавать «боль» в форме роста неопределенности и воспринимаемого риска еще до их фактического введения. В рамках теории международных отношений информационное воздействие санкций может быть интерпретировано через концепцию «мягкой силы» [2, 35] и подходы к оценке издержек санкционного давления [16, 36]. Угроза ограничений способна повышать неопределенность и воспринимаемый риск еще до их фактического введения [7, 30].
Эмпирическая база исследования включает дневные ряды авторского индекса санкционных новостей Sanctions News Index (SNI) и показателей валютного, фондового и кредитного сегментов российского финансового рынка за период с 1 января 2014 г. по 31 июля 2025 г. SNI рассчитывается по количеству релевантных публикаций об антироссийских санкциях в зарубежных источниках Bloomberg [5, 37]. После расширения базы до июля 2025 г. она включает 43 081 публикацию. Значимость фактора санкционного информационного давления, измеряемого индексом SNI, ранее была подтверждена в рамках регрессионной модели на уровне значимости 1% [38].
Волатильность финансовых рынков оценивается по двум взаимодополняющим показателям: историческая отражает фактически реализованные колебания рынка, подразумеваемая – ожидания участников относительно будущей изменчивости. Их совместное использование позволяет сопоставить реализованный и ожидаемый риск (табл. 1).
Таблица 1. Анализируемые показатели волатильности по сегментам российского финансового рынка и типам волатильности
|
Сегмент
рынка
|
Историческая
волатильность
|
Подразумеваемая
волатильность
|
|
Валютный
|
USD/RUB_VOL
Историческая волатильность USD/RUB. Рассчитывается как 7-дневное скользящее стандартное отклонение логарифмированных доходностей валютного курса USD/RUB. |
USDRUB 1M ATM_VOL
Одномесячная подразумеваемая волатильность валютной пары USD/RUB. Рассчитывается на основе рыночных цен опционов с исполнением, близким к текущему курсу, и отражает ожидаемую рынком волатильность USD/RUB на горизонте одного месяца |
|
Фондовый
|
IMOEX_VOL
Историческая волатильность IMOEX. Рассчитывается как 7-дневное скользящее стандартное отклонение логарифмированных доходностей индекса MOEX. |
RVI
Индекс подразумеваемой волатильности российского фондового рынка. Рассчитывается Мосбиржей на основе цен ближайшей и следующей серий опционов на фьючерс на индекс РТС и отражает ожидаемую волатильность на горизонте 30 дней. |
|
Кредитный
|
RGBI_VOL
|
|
Историческая
волатильность RGBI.
Рассчитывается как 7-дневное скользящее стандартное отклонение логарифмированных доходностей индекса государственных облигаций России RGBI. |
Для расчета исторической волатильности используются USD/RUB, IMOEX и RGBI, ранее рассматривавшиеся в исследованиях автора как ключевые индикаторы российского финансового рынка [6]. В данной работе анализ смещен с их динамики на волатильность как характеристику финансового риска, что позволяет расширить методологический аппарат оценки информационного канала и проверить, содержит ли SNI опережающую информацию об изменении риска.
Историческая волатильность для всех трех сегментов рассчитывается по единой методике – как 7-дневное скользящее стандартное отклонение доходностей соответствующего показателя. Выбор недельного окна соответствует распространенному горизонту оценки краткосрочной реакции рынка. Такой подход используется Европейским центральным банком при сопоставлении волатильности различных классов активов [6], а Cboe Global Markets применяет показатель Seven Day Realized Volatility [7]. Недельный горизонт также используется в академических исследованиях реализованной волатильности фондовых рынков [20, 26]. Кроме того, его выбор согласуется с предыдущими результатами по SNI, согласно которым прогностическая связь наиболее выражена в первые дни и ослабевает к седьмому дню [7].
Для валютного рынка используются оба показателя волатильности: USD/RUB_VOL – 7-дневная историческая волатильность, рассчитанная по доходностям курса USD/RUB, и индекс USDRUB 1M ATM_VOL, отражающий ожидаемую волатильность USD/RUB на горизонте одного месяца (рис. 1).
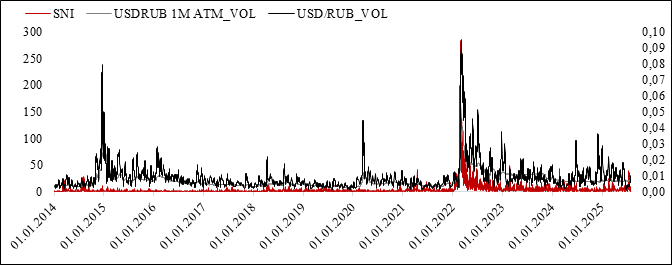
Рисунок 1. Динамика индекса санкционных новостей (SNI) и волатильности валютной пары USD/RUB за 01.01.2014-31.07.2025 гг.
Источник: Bloomberg; расчеты автора.
Для фондового рынка также используются два показателя волатильности: историческая волатильность, рассчитанная на основе котировок индекса MOEX, и индекс RVI, отражающий ожидаемую волатильность рынка на горизонте 30 дней (рис. 2).
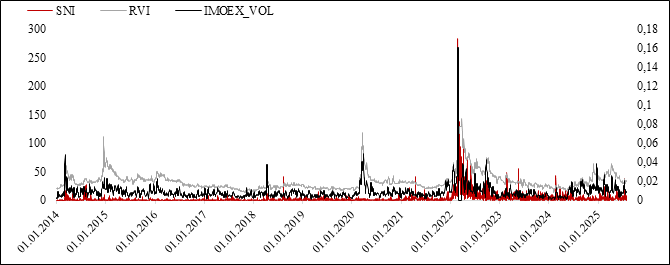
Рисунок 2. Динамика индекса санкционных новостей (SNI) и волатильности российского фондового рынка за 01.01.2014-31.07.2025 гг.
Источник: Bloomberg; расчеты автора.
Для кредитного сегмента используется только историческая волатильность индекса государственных облигаций RGBI, поскольку сопоставимого индекса подразумеваемой волатильности для российского рынке не существует (рис. 3).
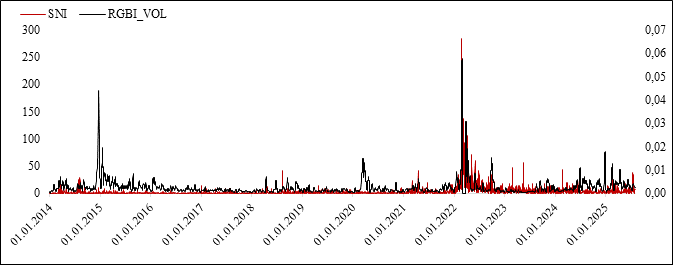
Рисунок 3. Динамика индекса санкционных новостей (SNI) и волатильности кредитного рынка (RGBI) за 01.01.2014-31.07.2025 гг.
Источник: Bloomberg; расчеты автора.
Методология позволяет последовательно оценить прогностическую роль SNI в изменении финансового риска и устойчивости выявленной связи с учетом динамических свойств волатильности.
Этап 1. Тест причинности по Грейнджеру
Для оценки временной направленности связи используется тест причинности по Грейнджеру, ранее примененный для анализа причинно-следственных связей SNI с основными показателями российского финансового рынка [6, 7]. Тест позволяет определить, содержат ли прошлые значения SNI дополнительную информацию о последующей динамике волатильности. Модель имеет вид:
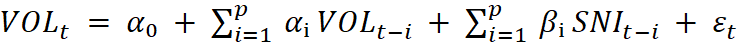 (3)
где VOLₜ – соответствующий показатель волатильности;
SNIₜ₋ᵢ – лаговые значения индекса санкционных новостей;
p – количество лагов;
εₜ – случайная ошибка модели.
Нулевая гипотеза теста имеет вид H₀: β₁ = β₂ = … = βₚ = 0 и предполагает, что лаговые значения SNI не содержат дополнительной прогностической информации о последующей динамике волатильности. Тестирование проводится для лагов от 1 до 10 дней.
Этап 2. Оценка параметров волатильности с помощью EGARCH-модели
Для проверки выявленной связи используется модель EGARCH, которая, в отличие от стандартной GARCH, позволяет учитывать характерные для финансовых рынков кластеризацию волатильности и асимметричную реакцию на положительные и отрицательные шоки [34]. Поэтому EGARCH-модели широко применяются для оценки влияния внешних политических и информационных шоков на финансовую волатильность [13, 33, 40].
Для исторической волатильности модель оценивается по дневным логарифмическим доходностям USD/RUB, IMOEX и RGBI, поскольку условная волатильность в GARCH-моделях является латентной величиной и оценивается непосредственно на основе динамики доходностей. Лагированное значение SNI включается в уравнение условной дисперсии. Модель имеет вид:
ln hₜ = ω + β ln hₜ₋₁ + α(|zₜ₋₁| − E|z|) + γzₜ₋₁ + δSNIₜ₋ₖ (4)
где hₜ – условная дисперсия;
ω – константа;
β характеризует персистентность волатильности;
α – реакцию на величину предшествующего шока;
γ – асимметрию реакции на положительные и отрицательные инновации;
δ – дополнительный эффект санкционного информационного потока;
SNIₜ₋ₖ – значение SNI с лагом k.
При данной параметризации отрицательное значение γ означает более сильную реакцию волатильности на отрицательные шоки сопоставимого масштаба.
Ключевым параметром исследования является δ. Его положительное и статистически значимое значение свидетельствует о том, что рост интенсивности санкционного новостного потока предшествует повышению условной волатильности даже после учета ее персистентности и предшествующих рыночных шоков.
Для подразумеваемой волатильности используется иная спецификация. Показатели USDRUB 1M ATM и RVI уже являются наблюдаемыми рыночными оценками ожидаемой волатильности, поэтому задача состоит не в восстановлении условной дисперсии из доходностей, а в оценке влияния SNI на динамику самого показателя:
ln IVₜ = c + Σᵢ₌₁ᵖ ρᵢ ln IVₜ₋ᵢ + δSNIₜ₋ₖ + εₜ (5)
где IVₜ – значение USDRUB 1M ATM или RVI;
ρᵢ – коэффициенты при собственных лагах подразумеваемой волатильности;
δ – коэффициент при SNI;
εₜ – ошибка модели.
В данной спецификации коэффициент δ показывает, содержит ли SNI дополнительную информацию о последующем изменении ожидаемой рынком волатильности после учета ее собственной авторегрессионной динамики.
Результаты и обсуждение
Этап 1. Тест причинности по Грейнджеру
Согласно результатам теста Дики – Фуллера (ADF), анализируемые ряды SNI и волатильности являются стационарными, поскольку p-value < 0,05. Подтверждение стационарности рядов позволяет перейти к тестированию причинности по Грейнджеру для оценки временной направленности связи между санкционным информационным фоном и волатильностью финансового рынка (табл. 2).
Таблица 2. Результаты теста причинности Грейнджера для SNI и волатильности финансовых рынков
|
Сегмент
рынка
|
Историческая
волатильность
|
Подразумеваемая
волатильность
| ||||||||
|
Тест
|
Наблюдения
|
Лаг
|
F-statistic
|
P-value
|
Тест
|
Наблюдения
|
Лаг
|
F-statistic
|
P-value
| |
|
Валютный рынок
|
H0: SNI не является причиной по
Грейнджеру для USD/RUB_VOL
|
4229
|
1
|
45,28
|
1,93e-11
|
H0: SNI не
является причиной по Грейнджеру для USDRUB 1M ATM_VOL
|
4229
|
1
|
39,15
|
4,31e-10
|
|
4228
|
2
|
34,42
|
1,49e-15
|
4228
|
2
|
28,84
|
3,64e-13
| |||
|
4227
|
3
|
66,83
|
3,23e-42
|
4227
|
3
|
173,49
|
4,59e-106
| |||
|
4226
|
4
|
50,82
|
7,58e-42
|
4226
|
4
|
132,47
|
9,74e-107
| |||
|
4225
|
5
|
54,53
|
4,75e-55
|
4225
|
5
|
133,19
|
2,05e-131
| |||
|
4224
|
6
|
45,71
|
1,71e-54
|
4224
|
6
|
108,44
|
1,68e-127
| |||
|
4223
|
7
|
40,58
|
1,29e-55
|
4223
|
7
|
114,20
|
7,35e-154
| |||
|
4222
|
8
|
37,97
|
9,81e-59
|
4222
|
8
|
86,19
|
9,91e-133
| |||
|
4221
|
9
|
34,98
|
4,02e-60
|
4221
|
9
|
81,09
|
3,47e-139
| |||
|
4220
|
10
|
31,46
|
2,59e-59
|
4220
|
10
|
73,19
|
1,28e-138
| |||
|
Фондовый рынок
|
H0: SNI не является причиной по
Грейнджеру для IMOEX_VOL
|
4229
|
1
|
60,17
|
1,08e-14
|
H0: SNI не
является причиной по Грейнджеру для RVI
|
4229
|
1
|
66,19
|
5,33e-16
|
|
4228
|
2
|
48,43
|
1,60e-21
|
4228
|
2
|
34,41
|
1,50e-15
| |||
|
4227
|
3
|
76,10
|
6,16e-48
|
4227
|
3
|
24,20
|
1,60e-15
| |||
|
4226
|
4
|
61,32
|
1,99e-50
|
4226
|
4
|
21,90
|
6,60e-18
| |||
|
4225
|
5
|
59,14
|
1,08e-59
|
4225
|
5
|
18,31
|
4,99e-18
| |||
|
4224
|
6
|
96,95
|
1,57e-114
|
4224
|
6
|
16,94
|
2,00e-19
| |||
|
4223
|
7
|
91,33
|
2,23e-124
|
4223
|
7
|
15,33
|
6,12e-20
| |||
|
4222
|
8
|
75,10
|
3,48e-116
|
4222
|
8
|
13,33
|
3,43e-19
| |||
|
4221
|
9
|
67,59
|
1,17e-116
|
4221
|
9
|
12,79
|
2,62e-20
| |||
|
4220
|
10
|
65,57
|
1,35e-124
|
4220
|
10
|
14,68
|
5,10e-26
| |||
|
Кредитный рынок
|
H0: SNI не является причиной по
Грейнджеру для RGBI_Vol
|
4229
|
1
|
45,87
|
1,43e-11
|
| ||||
|
4228
|
2
|
31,49
|
2,65e-14
| |||||||
|
4227
|
3
|
52,72
|
1,90e-33
| |||||||
|
4226
|
4
|
43,69
|
5,55e-36
| |||||||
|
4225
|
5
|
40,97
|
2,69e-41
| |||||||
|
4224
|
6
|
67,58
|
1,51e-80
| |||||||
|
4223
|
7
|
57,94
|
1,18e-79
| |||||||
|
4222
|
8
|
54,95
|
2,17e-85
| |||||||
|
4221
|
9
|
47,89
|
7,32e-83
| |||||||
|
4220
|
10
|
54,31
|
1,78e-103
| |||||||
Источник: рассчитано автором.
Значения F-статистик и p-value позволяют отклонить нулевую гипотезу для всех рассматриваемых показателей и на всем диапазоне лагов. Статистически значимая связь возникает уже при лаге в один день и сохраняется при дальнейшем увеличении числа лагов, что свидетельствует о наличии в SNI опережающей информации о последующей динамике волатильности валютного, фондового и кредитного рынков.
Для валютного и фондового рынков этот результат подтверждается одновременно для исторической и подразумеваемой волатильности. Это позволяет интерпретировать информационный канал как первичное звено формирования риска. Рост интенсивности санкционного новостного потока сначала отражается в переоценке ожиданий участников рынка, а затем – в реализованной волатильности. Для кредитного рынка прогностическая связь также сохраняется на всем диапазоне лагов. Тем самым эффект носит межсегментный характер и указывает на трансмиссию санкционного информационного сигнала в финансовый риск еще до материальной имплементации ограничений.
Полученную статистическую зависимость можно проиллюстрировать динамикой показателей валютного рынка в феврале 2022 г. На рисунке 4 наблюдается последовательное развитие информационного и рыночного шока.
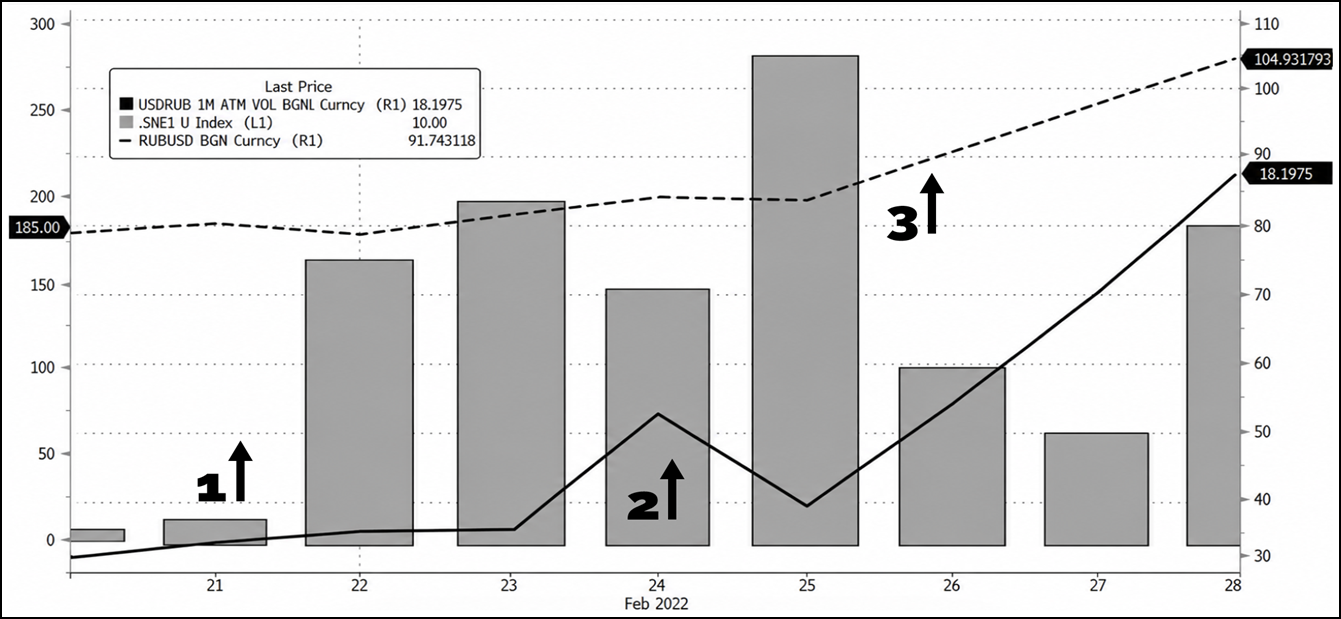
Рисунок 4. Динамика SNI, одномесячной подразумеваемой волатильности USD/RUB и валютного курса в феврале 2022 г.
Источник: Bloomberg; расчеты автора.
Первоначально происходит резкий рост SNI, отражающий увеличение интенсивности публикаций о санкциях. Далее возрастает одномесячная подразумеваемая волатильность USD/RUB, после чего реализуется выраженное движение самого валютного курса. Данный пример иллюстрирует механизм влияния санкционного информационного фона на ожидания участников рынка и их оценку риска и последующую динамику курса.
Этап 2. Оценка параметров волатильности с помощью EGARCH-модели
Для дополнительной проверки прогностической способности SNI оценивается модель EGARCH, которая, в отличие от теста Грейнджера, учитывает кластеризацию волатильности, асимметричную реакцию на шоки и ненормальность распределения ошибок.
Предварительная диагностика подтверждает применимость данного подхода: согласно результатам теста Дики-Фуллера, все входные ряды стационарны, ARCH-LM выявляет выраженный ARCH-эффект, тесты Д’Агостино и Жарка-Бера указывают на асимметрию и отклонение распределений от нормального. Эти свойства обосновывают использование моделей условной гетероскедастичности для оценки вклада SNI в финансовый риск.
Результаты моделирования представлены в табл. 3. Для исторической волатильности коэффициент δ отражает дополнительный вклад SNI в условную дисперсию доходностей, а для подразумеваемой – его прогностическую связь с последующей динамикой ожидаемой волатильности.
Таблица 3. Результаты EGARCH-моделей влияния SNI на волатильность
|
Сегмент
рынка
|
Историческая
волатильность
|
Подразумеваемая
волатильность
| ||||||||
|
Тест
|
Наблюдения
|
Лаг
|
δ SNI
|
P-value
|
Тест
|
Наблюдения
|
Лаг
|
δ SNI
|
P-value
| |
|
Валютный рынок
|
H0: δ
SNI = 0
для волатильности
USD/RUB
|
4228
|
1
|
0,0316
|
2,259e-09
|
H0: δ SNI = 0
для USDRUB 1M
ATM_VOL
|
4228
|
1
|
0,0158
|
2,727e-22
|
|
4227
|
2
|
0,0319
|
8,695e-08
|
4227
|
2
|
0,0152
|
1,905e-18
| |||
|
4226
|
3
|
0,0318
|
4,561e-07
|
4226
|
3
|
0,0145
|
5,425e-15
| |||
|
4225
|
4
|
0,0326
|
1,980e-08
|
4225
|
4
|
0,0145
|
7,285e-14
| |||
|
4224
|
5
|
0,0327
|
3,715e-09
|
4224
|
5
|
0,0140
|
2,687e-11
| |||
|
4223
|
6
|
0,0333
|
2,715e-11
|
4223
|
6
|
0,0137
|
1,677e-10
| |||
|
4222
|
7
|
0,0344
|
2,170e-13
|
4222
|
7
|
0,0137
|
1,071e-10
| |||
|
4221
|
8
|
0,0352
|
8,256e-14
|
4221
|
8
|
0,0135
|
3,736e-13
| |||
|
4220
|
9
|
0,0352
|
4,244e-14
|
4220
|
9
|
0,0126
|
7,021e-12
| |||
|
4219
|
10
|
0,0347
|
8,973e-15
|
4219
|
10
|
0,0113
|
1,572e-09
| |||
|
Фондовый рынок
|
H0: δ
SNI = 0
для волатильности
IMOEX
|
4228
|
1
|
0,0285
|
2,137e-35
|
H0: δ
SNI = 0
для RVI
|
4228
|
1
|
0,0048
|
7,523e-07
|
|
4227
|
2
|
0,0288
|
7,921e-48
|
4227
|
2
|
0,0042
|
0,0001
| |||
|
4226
|
3
|
0,0287
|
7,283e-50
|
4226
|
3
|
0,0032
|
0,0044
| |||
|
4225
|
4
|
0,0280
|
5,477e-49
|
4225
|
4
|
0,0024
|
0,0173
| |||
|
4224
|
5
|
0,0273
|
5,997e-46
|
4224
|
5
|
0,0017
|
0,0749
| |||
|
4223
|
6
|
0,0265
|
2,712e-44
|
4223
|
6
|
0,0013
|
0,1461
| |||
|
4222
|
7
|
0,0261
|
4,633e-40
|
4222
|
7
|
0,0015
|
0,1324
| |||
|
4221
|
8
|
0,0259
|
1,996e-34
|
4221
|
8
|
0,0020
|
0,0934
| |||
|
4220
|
9
|
0,0254
|
2,423e-31
|
4220
|
9
|
0,0016
|
0,1586
| |||
|
4219
|
10
|
0,0246
|
1,025e-30
|
4219
|
10
|
0,0010
|
0,3282
| |||
|
Кредитный рынок
|
H0: δ
SNI = 0
для волатильности
RGBI
|
4228
|
1
|
0,0384
|
2,298e-33
|
| ||||
|
4227
|
2
|
0,0388
|
1,145e-44
| |||||||
|
4226
|
3
|
0,0384
|
1,309e-46
| |||||||
|
4225
|
4
|
0,0374
|
5,220e-44
| |||||||
|
4224
|
5
|
0,0364
|
6,421e-40
| |||||||
|
4223
|
6
|
0,0354
|
6,261e-37
| |||||||
|
4222
|
7
|
0,0350
|
2,708e-32
| |||||||
|
4221
|
8
|
0,0349
|
1,326e-27
| |||||||
|
4220
|
9
|
0,0340
|
9,505e-26
| |||||||
|
4219
|
10
|
0,0327
|
9,364e-25
| |||||||
Источник: расчеты автора.
Результаты EGARCH подтверждают прогностическую роль SNI для волатильности всех трех сегментов финансового рынка, однако скорость затухания эффекта различается для ожидаемого и реализуемого риска. Для условной волатильности USD/RUB, IMOEX и RGBI коэффициент при SNI положителен и статистически значим на лагах 1–10 дней. Для подразумеваемой волатильности эффект сохраняется на лагах 1–10 для USDRUB 1M ATM и 1–4 для RVI, что указывает на более быстрое затухание реакции фондовых ожиданий. Таким образом, SNI выступает не просто индикатором рыночной нестабильности, а самостоятельным опережающим информационным фактором трансформации санкционного давления в финансовый риск.
Для иллюстрации того, как выявленный информационный эффект может трансформироваться в стоимостный риск, сопоставляются VaR и Expected Shortfall в двух режимах: при SNI < 10 и SNI ≥ 10 (табл. 4). Пороговое значение 10 соответствует 90-му перцентилю распределения SNI, то есть выделяет верхние 10% наблюдений с наиболее интенсивным санкционным информационным давлением.
При SNI ≥ 10 однодневный VaR возрастает на 2,32 п.п. для USD/RUB, 1,17 п.п. для IMOEX и 0,32 п.п. для RGBI; на семидневном горизонте – на 4,32, 4,87 и 0,90 п.п. соответственно. В стоимостном выражении это эквивалентно дополнительному риску в 16,2 млрд долл., 0,62 трлн руб. и 0,10 трлн руб. за один день и 30,1 млрд долл., 2,57 трлн руб. и 0,27 трлн руб. на семидневном горизонте. По ES эффект выше, что отражает увеличение средних потерь в неблагоприятной части распределения.
Таблица 4. Стоимостная оценка финансового риска на российских финансовых рынках при усилении информационного давления
|
Сегмент
рынка/
Параметры
|
Валютный
рынок (USD/RUB)
|
Фондовый
рынок (IMOEX)
|
Кредитный
рынок (RGBI)
| ||||
|
Изменение,
п.п.
|
Изменение
стоимостной оценки риска, млрд долл.
|
Изменение,
п.п.
|
Изменение
стоимостной оценки риска, трлн руб.
|
Изменение,
п.п.
|
Изменение
стоимостной оценки риска, трлн руб.
| ||
|
Объём рынка на
конец 2025 г.
|
-
|
697,3 [8]
|
-
|
52,9 [9]
|
-
|
30 [10]
| |
|
Изменение риска в
течение 1 дня
|
ΔVaR
|
+2,32
|
+
16, 2
|
+1,17
|
+
0,62
|
+0,32
|
+
0,1
|
|
ΔES
|
+4,44
|
+
31
|
+3,96
|
+
2,09
|
+1,51
|
+
0,45
| |
|
Изменение риска в
течение 7 дней
|
ΔVaR
|
+4,32
|
+
30,1
|
+4,87
|
+
2,57
|
+0,90
|
+
0,27
|
|
ΔES
|
+12,60
|
+
87,9
|
+7,73
|
+
4,09
|
+2,81
|
+
0,84
| |
Совокупность результатов позволяет проследить механизм трансмиссии санкционного информационного давления в финансовый риск. Рост интенсивности новостного потока, фиксируемый SNI, предшествует изменению волатильности, сохраняет статистически значимую связь с ней после учета собственной динамики и кластеризации риска и сопровождается ростом VaR и Expected Shortfall в стоимостном выражении. Принципиально важно, что дополнительный риск формируется уже на стадии ожиданий: это подтверждается опережающей реакцией подразумеваемой волатильности и сохраняется даже в случае последующей нереализации анонсированных ограничений. Таким образом, информационный канал выступает самостоятельным звеном трансмиссии санкционного давления, обеспечивающим переход от информационного сигнала к переоценке ожиданий и финансового риска до материальной имплементации санкций.
Обсуждение
Развитие инструментария информационного канала требует перехода от оценки его влияния на рыночные показатели к измерению финансового риска. Основной результат исследования состоит в совершенствовании методологического аппарата оценки влияния информационного канала. В предыдущих работах была установлена прогностическая связь SNI с динамикой валютного, фондового и кредитного сегментов российского финансового рынка и концептуализирован информационный канал санкционного воздействия как самостоятельный механизм трансмиссии санкционного давления [6, 7, 37]. Данное исследование развивает методологию оценки информационного канала, перенося анализ с динамики рыночных показателей на показатели финансового риска.
Результаты Грейнджера и EGARCH показывают, что SNI содержит опережающую информацию о волатильности валютного, фондового и долгового рынков. Оценка VaR и Expected Shortfall позволяет перевести выявленный эффект в стоимостное выражение. Полученные результаты развивают исследования, связывающие информационные и геополитические шоки с ростом волатильности [13, 18, 33]. Принципиальное отличие данного исследования состоит в том, что первичным фактором выступает не реализованное санкционное событие или агрегированный геополитический риск, а интенсивность предшествующего ему информационного потока.
Особое значение имеет межсегментная устойчивость результата. Данное исследование показывает, что при использовании единого индикатора информационного давления и сопоставимой методологии прогностическая роль SNI воспроизводится одновременно на валютном, фондовом и долговом рынках. Это позволяет рассматривать информационный канал не как специфический механизм отдельного сегмента. Информационный импульс сначала встраивается в ожидания участников рынка, а затем проявляется в реализованном риске. Тем самым SNI фиксирует латентную стадию санкционного воздействия, когда финансовый риск формируется еще до материальной имплементации ограничений.
Ограничения исследования связаны с его фокусом на российском рынке, краткосрочным горизонтом анализа и отсутствием сопоставимого показателя подразумеваемой волатильности для рынка государственных облигаций.
Заключение
В исследовании проверена гипотеза о том, что интенсивность санкционного новостного потока содержит опережающую информацию о волатильности российского финансового рынка. Анализ охватывает валютный, фондовый и кредитный сегменты и сочетает показатели исторической и подразумеваемой волатильности. Такой подход позволяет сопоставить фактически реализуемую и ожидаемую рынком составляющие финансового риска.
Полученные результаты подтверждают, что прогностическое содержание SNI распространяется не только на динамику финансовых активов, установленную в предыдущих исследованиях [6, 7], но и на финансовый риск. Тест Грейнджера выявляет статистически значимую прогностическую связь SNI со всеми рассматриваемыми показателями волатильности. EGARCH-моделирование уточняет этот вывод.
Ключевой вклад исследования состоит в совершенствовании методологического аппарата оценки влияния информационного канала на финансовый риск: фокус анализа смещается от реакции отдельных рыночных показателей к оценке изменения риска как самостоятельного объекта исследования. При этом воспроизводимость прогностической роли SNI на валютном, фондовом и долговом рынках позволяет рассматривать информационный канал как межсегментный механизм трансмиссии санкционного риска.
Отдельный результат исследования связан с экономической интерпретацией выявленного эффекта. Сопоставление VaR и Expected Shortfall при различных уровнях SNI позволяет оценить, насколько усиление санкционного информационного давления связано с ростом потенциальных потерь в стоимостном выражении. Тем самым информационный канал получает не только статистическое, но и прикладное риск-измерение.
Таким образом, SNI может рассматриваться не только как индикатор интенсивности санкционного информационного фона, но и как потенциальный опережающий сигнал изменения финансового риска. Его практическое значение состоит в дополнении традиционных моделей риск-менеджмента информационной переменной, способной фиксировать изменение риска до того, как оно полностью проявится в рыночных данных.
[1] Castellum.AI. (2025) Russia Sanctions Dashboard. URL: https://www.castellum.ai/russia-sanctions-dashboard (дата обращения: 28.08.2026).
[2] BCBS (1996). Amendment to the Capital Accord to Incorporate Market Risks. Bank for International Settlements (BIS). Basel Committee on Banking Supervision (BCBS), Basel. URL: https://www.bis.org/publications/199601-standards-amendment-capital-accord-incorporate-market-risks (дата обращения: 02.09.2026).
[3] BCBS (2004). International Convergence of Capital Measurement and Capital Standards: A Revised Framework. Bank for International Settlements (BIS). Basel Committee on Banking Supervision (BCBS), Basel. URL: https://www.bis.org/publ/bcbs107.htm (дата обращения: 02.09.2026).
[4] BCBS (2017). Basel III: Finalising Post-Crisis Reforms. Bank for International Settlements (BIS). Basel Committee on Banking Supervision (BCBS), Basel. URL: https://www.bis.org/publications/201712-standards-basel-iii-finalising-post-crisis-reforms (дата обращения: 02.09.2026)
[5] BCBS (2019). Minimum Capital Requirements for Market Risk. Bank for International Settlements (BIS). Basel Committee on Banking Supervision (BCBS), Basel. URL: https://www.bis.org/publications/201901-standards-minimum-capital-requirements-market-risk (дата обращения: 02.09.2026).
[6] Panetta F. (2023). Paradise Lost? How Crypto Failed to Deliver on Its Promises and What to Do About It. European Central Bank. URL: https://www.ecb.europa.eu/press/key/date/2023/html/ecb.sp230623_1~80751450e6.en.html (дата обращения: 01.09.2026).
[7] Cboe (2025). How CALD May Help Investors Navigate Market Turbulence with Precision. URL: https://www.cboe.com/insights/posts/how-cald-may-help-investors-navigate-market-turbulence-with-precision/ (дата обращения: 01.09.2026).
[8] Росстат (2026). Социально-экономическое положение России. Январь 2026 г. Раздел 2.5 «Внешняя торговля». URL: https://www.rosstat.gov.ru/storage/mediabank/osn-01-2026.pdf (дата обращения: 08.09.2026).
[9] Московская биржа (2026). Московская биржа объявляет финансовые результаты за 2025 год. URL: https://www.moex.com/media/dajdzhest-pervichnyh-rynkov-dlya-emitentov-2025.pdf (дата обращения: 08.09.2026).
[10] Банк России (2026). Обзор финансовых инструментов за 2025 год. Москва: Банк России. URL: https://www.cbr.ru/Collection/Collection/File/59743/fi_review_2025.pdf (дата обращения: 08.09.2026).
Страница обновлена: 14.09.2026 в 11:44:02
Vliyanie informatsii o sanktsiyakh na volatilnost rossiyskogo finansovogo rynka
Rychkov V.V.Journal paper
Financial risk management
Volume 22, Number 4 (October-December 2026)