Анализ оптимальности валютного курса рубля в контексте финансового состояния предприятий обрабатывающей промышленности
Чудаева А.Б.1 
1 Российская академия народного хозяйства и государственной службы при Президенте Российской Федерации (РАНХиГС), Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 11 (Ноябрь 2026)
Аннотация:
В работе проводится анализ связи реального эффективного курса рубля с ключевыми показателями финансового состояния российских предприятий обрабатывающей промышленности. Целью исследования выступает выявление оптимальных значений курса рубля, при которых достигается максимальная прибыль компаний и минимальный просроченный долг как в целом по сектору, так и в отдельных отраслях обрабатывающего производства. Методология базируется на оценке уравнений коинтеграционной связи с квадратичной зависимостью финансовых показателей от валютного курса. В работе используется набор месячных данных за период 2005-2025 гг., включающий показатели прибыли до налогообложения и просроченной задолженности по обязательствам, реальный эффективный курс рубля и цены на нефть. Согласно полученным оценкам, оптимальное значение курса рубля существует лишь для некоторых отраслей обрабатывающей промышленности, среди которых производство напитков, производство неметаллической минеральной продукции, производство компьютеров и электроники, а также производство автотранспортных средств. Максимальная прибыль компаний из выделенных отраслей (кроме производства напитков) достигается при умеренном ослаблении реального курса рубля относительно исторического среднего значения. Установлено, что для обрабатывающих производств в целом наиболее благоприятным в плане прибыли предприятий является относительно слабый курс рубля. Таким образом, в работе найдены оптимальные значения курса рубля для отдельных отраслей обрабатывающих производств. Практическая значимость исследования заключается в возможности использования полученных оценок при планировании экономической политики в отношении предприятий обрабатывающей промышленности.
Ключевые слова: валютный курс, обрабатывающая промышленность, прибыль, задолженность, коинтеграция
Финансирование:
Данная статья подготовлена в рамках государственного задания Российской академии народного хозяйства и государственной службы при Президенте Российской Федерации.
JEL-классификация: F31, E52, L60, G30, C22
1 Введение
В макроэкономическом анализе связь между валютным курсом и реальным сектором экономики была и остается одной из важных тем ввиду глобализации и развития мировой торговли. На вопрос о направлении влияния курса на производство, как правило, нельзя ответить однозначно, поскольку имеют место противоположные эффекты: при укреплении курса выигрывают фирмы-импортеры, однако фирм-экспортеры теряют в конкурентоспособности. Как отмечается, например, в работе Г.-О. Дууджава и соавторов [11], итоговый эффект зависит от структуры внешней торговли.
Актуальной проблемой в данном контексте выступает оптимальность курса национальной валюты. Многие исследователи полагают, что существует значение курса, при котором можно достичь лучшего результата по какому-либо экономическому показателю. В литературе уже много лет ведется активная дискуссия на тему того, какой курс является «правильным» для отдельно взятой экономики.
В. Полтерович и В. Попов [18] утверждают, что заниженный (недооценённый относительно равновесного уровня) курс национальной валюты и сопутствующее накопление резервов могут быть инструментом стимулирования экономического роста для стран с развивающимися рынками. Эта логика согласуется с выводами Д. Родрика [20] о том, что умеренная недооценённость реального валютного курса способна повысить прибыльность торгуемого сектора, который в развивающихся странах часто страдает от институциональных слабостей и рыночных провалов. Некоторые отечественные работы также критикуют переоцененный рубль. Так, в работе Я. М. Миркина и И. В Добашиной [3] высказывается тезис о том, что длительная политика завышенного курса в России стала барьером для несырьевого экспорта и импортозамещения, закрепила «сырьевую модель» и негативно сказалась на развитии обрабатывающей промышленности. В работах Х. К. Яско-Перейры и Ф. Дж. Миссио [14, 15] отмечается, что конкурентоспособный реальный валютный курс действует подобно равномерной субсидии для торгуемого сектора, способствует индустриализации и сдвигам структуры производства в пользу обрабатывающей промышленности. Таким образом, согласно упомянутым исследованиям, ожидается, что некоторая недооценка валютного курса рубля должна давать позитивный эффект на экономический рост.
Тем не менее авторы некоторых работ имеют иную точку зрения. Например, в работе А. Морозова и соавторов [4] говорится о том, что в условиях глобальных производственных цепочек валютный курс становится ненадёжным источником конкурентоспособности экспортной продукции. Только лишь ценовая конкуренция в долгосрочной перспективе влечет за собой последствия в виде усугубления технологического отставания. Отмечается, что попытки искусственного занижения реального курса обычно нейтрализуются ускорением инфляции. Э. Н. Угурлу и А. Разми [21] также обсуждают трудности в проведении политики поддержания недооцененного реального курса. Стоит заметить, что, согласно выводам исследования М. Рамос-Эрреры [19], положительные эффекты отклонения курса от равновесного значения негативно сказываются на экономическом росте в долгосрочной перспективе. В то же время К. Гонсалвес и М. Родригес [13] не обнаруживают устойчивой связи между отклонением курса и темпами роста выпуска на широкой выборке стран.
Помимо этого, противоречивые выводы следуют из результатов многолетних опросов российских промышленных предприятий, проведенных С. Цухло [8]. Как оказалось, значительная часть обрабатывающих предприятий заинтересована в укреплении рубля. Это обусловлено прежде всего перспективой снижения себестоимости продукции и удешевления импортного оборудования, без которого невозможны инвестиции и обновление производства. Так, для современной российской обрабатывающей промышленности, глубоко встроенной в импорт инвестиционных и промежуточных товаров, выигрыш от недооценки валюты не столь очевиден.
Существующие эконометрические исследования по России также не дают однозначного ответа. С одной стороны, в работах Б. Е. Бродского [1], Ф. С. Картаева [2], В. А. Плотникова и Е. Б. Малых [5] на агрегированных и отраслевых данных обнаруживается отрицательная связь между укреплением реального курса рубля и динамикой промышленного производства в краткосрочном и среднесрочном периоде. С другой стороны, Б. Е. Бродский [1] отмечает, что в секторах экономики, которые ориентированы на конечный потребительский спрос (пищевая промышленность и промышленность стройматериалов), более крепкий рубль влечет за собой более высокую производственную активность. Также согласно аналитической модели, устойчивые ожидания укрепления рубля могут, наоборот, способствовать росту выпуска в основных секторах экономики. Автор связывает это с тем, что в данных условиях предприятия ожидают более жесткую конкуренцию и в целях «выживания» стремятся модернизировать производство и структуру управления.
Отметим, что в упомянутых эмпирических исследованиях строятся линейные регрессии. Авторы формулируют выводы на основе математического знака оценки коэффициента при курсе и не затрагивают вопрос существования некоторого оптимального значения реального валютного курса рубля. Кроме того, данные работы фокусируются на отраслевых индексах производства и не рассматривают менее тривиальные показатели деятельности промышленных предприятий, которые могут дать более полную картину экономического положения фирм при различных значениях курса валют. Текущее исследование призвано восполнить данные пробелы.
Настоящая работа ставит своей целью определение значения реального валютного курса рубля, которое было бы оптимальным с точки зрения финансового состояния российских предприятий обрабатывающей промышленности как для сектора в целом, так и в отдельных отраслях. Под индикаторами финансового состояния подразумевается прибыль компаний и просроченная задолженность по обязательствам.
Для исследования вопроса оптимальности следует отказаться от предположения о строго линейной зависимости между экономическими показателями и валютным курсом, полагая, что предельный эффект от последнего не является константой. Удобным инструментом в данном случае является регрессия с квадратичной формой зависимости, которая допускает существование внутреннего экстремума. В левой части такой регрессии находится некоторый целевой показатель, в правой – валютный курс, его квадрат и ряд других ключевых переменных.
Подобный подход был реализован в некоторых зарубежных исследованиях, например, в работе Ф. Дж. Миссио и соавторов [17], где целевой переменной выступил темп роста выпуска, а объясняющей – индекс недооцененности реального валютного курса. Стоит заметить, что вычисление оптимального валютного курса возможно и с помощью других эконометрических методов, а именно пороговой регрессии. В качестве примера можно привести исследование [9], в котором М. Чаффай и П. Плейн анализируют влияние отклонения валютного курса от равновесного значения на долю обрабатывающих производств в ВВП. При этом отдельно рассматриваются эффекты от недооценки и переоценки валюты. В первом случае удается вычислить оптимальное значение курса, во втором зависимость оказывается линейной. Отмечается, что результаты, полученные на основе динамической пороговой модели, согласуются с результатами, полученными с помощью регрессии схожей спецификации, в которой пороговые эффекты заменены квадратами компонент отклонения курса.
В целом, согласно выводам упомянутых зарубежных работ, вполне можно ожидать наличие нелинейной связи между реальным валютным курсом и финансовыми показателями предприятий обрабатывающей промышленности в России.
2 Основная часть
Для анализа было выбрано 2 целевых показателя компаний обрабатывающей промышленности – прибыль до налогообложения и просроченная задолженность по обязательствам, сведения о которых представлены в табл. 1. Прибыль выступает ключевым индикатором результатов производственной и иной деятельности фирм, а объем просроченного долга отражает их финансовую устойчивость.
Источником данных выступил сайт Единой межведомственной информационно-статистической системы (ЕМИСС). Доступны агрегированные наблюдения по совокупности компаний в разрезе видов экономической деятельности. В данном случае были взяты показатели для сектора обрабатывающих производств в целом и по подразделам обрабатывающих производств, перечень которых представлен далее. Данные по подразделу «Производство готовых металлических изделий, кроме машин и оборудования» не рассматриваются, поскольку имеют структурный сдвиг, вызванный недостатком наблюдений по более мелким товарным позициям.
1) Всего по обрабатывающим производствам (R0);
2) Производство пищевых продуктов (R1);
3) Производство напитков (R2);
4) Производство табачных изделий (R3);
5) Производство текстильных изделий (R4);
6) Производство одежды (R5);
7) Производство кожи и изделий из кожи (R6);
8) Обработка древесины и производство изделий из дерева и пробки, кроме мебели, производство изделий из соломки и материалов для плетения (R7);
9) Производство бумаги и бумажных изделий (R8);
10) Деятельность полиграфическая и копирование носителей информации (R9);
11) Производство кокса и нефтепродуктов (R10);
12) Производство химических веществ и химических продуктов (R11);
13) Производство лекарственных средств и материалов, применяемых в медицинских целях и ветеринарии (R12);
14) Производство резиновых и пластмассовых изделий (R13);
15) Производство прочей неметаллической минеральной продукции (R14);
16) Производство металлургическое (R15);
17) Производство компьютеров, электронных и оптических изделий (R17);
18) Производство электрического оборудования (R18);
19) Производство машин и оборудования, не включенных в другие группировки (R19);
20) Производство автотранспортных средств, прицепов и полуприцепов (R20);
21) Производство прочих транспортных средств и оборудования (R21);
22) Производство мебели (R22);
23) Производство прочих готовых изделий (R23);
24) Ремонт и монтаж машин и оборудования (R24).
Отметим, что важным этапом предобработки выступает агрегация наблюдений, которые представлены в разбиении на товарные категории по разным классификациям. В используемом наборе данных смена ОКВЭД на ОКВЭД-2 произошла в 2017 году. Поскольку длины одной части временного ряда недостаточно для получения корректных оценок моделей, возникает необходимость перевода данных до 2017 года из старой классификации в новую. Схема соответствия между ОКВЭД и ОКВЭД-2, согласно которой выполнялся перевод, была взята на сайте Минэкономразвития РФ.
Для исследования вопроса оптимальности валютного курса рубля следует рассматривать реальные экономические переменные. Поскольку публикуемые финансовые показатели представлены в номинальном выражении, их необходимо привести к реальному виду. Для этого с сайта ЕМИСС были взяты наблюдения по индексу потребительских цен (CPI) в уровнях, на который в последующем были нормированы целевые финансовые переменные.
Отметим, что прибыль как в целом по обрабатывающей промышленности, так и для ее отдельных отраслей имеет отрицательные значения на выбранном периоде, что делает невозможным применение процедуры логарифмирования. В связи с этим, переменная EBT рассматривается в исходном виде без логарифмов, несмотря на общепринятую практику. Для общности в уровнях также берется просроченный долг (OTD) и объясняющие переменные.
Помимо индикаторов финансового состояния, в исследовании используются данные по реальному эффективному валютному курсу рубля, который представляет собой количество средневзвешенной иностранной валюты, которую можно получить в обмен на 1 рубль (RER), с поправкой на инфляцию. Наблюдения по переменной публикуются на сайте Банка международных расчетов. Кроме того, предполагается включение в уравнения моделей фактора цены на нефть, который играет важную роль для российской экономики. Данные доступны на сайте Международного валютного фонда. Сводная информация об объясняющих переменных представлена в табл. 1.
В табл. 2 представлены наблюдения по целевым финансовым показателям для сектора в целом и объясняющим переменным.
Таблица 1
Финансовые показатели деятельности компаний обрабатывающей промышленности и объясняющие переменные
|
Переменная
|
Описание
|
Единица
|
Частота
|
Период
|
|
EBT
|
Прибыль до налогообложения
|
Тыс. руб.
|
Месяцы
|
2005-2025 гг.
|
|
OTD
|
Просроченная суммарная задолженность по обязательствам
|
Тыс. руб.
|
Месяцы
|
2005-2025 гг.
|
|
RER
|
Реальный эффективный валютный курс рубля (количество иностранной
валюты за рубль)
|
Индекс
|
Месяцы
|
2005-2025 гг.
|
|
OIL
|
Мировая цена на нефть марки Brent
|
Долл./барр.
|
Месяцы
|
2005-2025 гг.
|
Таблица 2
Данные по прибыли до налогообложения и просроченной задолженности на уровне всей обрабатывающей промышленности, реальному курсу рубля и ценам на нефть
|
Дата
|
EBT
|
OTD
|
RER
|
OIL
|
|
01.01.2005
|
59597589
|
237247587
|
99
|
44
|
|
01.02.2005
|
59522025
|
237744687
|
100
|
46
|
|
01.03.2005
|
60784583
|
234880554
|
101
|
53
|
|
01.04.2005
|
58281521
|
226961496
|
103
|
53
|
|
01.05.2005
|
50971325
|
225093638
|
104
|
49
|
|
01.06.2005
|
50190977
|
230509865
|
105
|
55
|
|
01.07.2005
|
58091941
|
242729387
|
106
|
58
|
|
01.08.2005
|
69853800
|
233205748
|
105
|
64
|
|
01.09.2005
|
75817433
|
215061789
|
105
|
63
|
|
01.10.2005
|
69918607
|
223835137
|
106
|
59
|
|
01.11.2005
|
51153956
|
209048204
|
108
|
55
|
|
01.12.2005
|
35573934
|
193712972
|
108
|
57
|
|
01.01.2006
|
85571060
|
175371499
|
110
|
63
|
|
01.02.2006
|
48288335
|
158721054
|
113
|
61
|
|
01.03.2006
|
59759620
|
163344339
|
115
|
63
|
|
01.04.2006
|
72029642
|
163647887
|
114
|
70
|
|
01.05.2006
|
78184059
|
162688539
|
113
|
71
|
|
01.06.2006
|
89596612
|
153878767
|
116
|
69
|
|
01.07.2006
|
82296468
|
151999436
|
116
|
74
|
|
01.08.2006
|
98884515
|
179192634
|
116
|
74
|
|
01.09.2006
|
90884335
|
176011721
|
117
|
63
|
|
01.10.2006
|
68879863
|
161879799
|
117
|
59
|
|
01.11.2006
|
169978705
|
169845317
|
117
|
59
|
|
01.12.2006
|
68620470
|
155799278
|
116
|
62
|
|
01.01.2007
|
55315812
|
138187014
|
119
|
55
|
|
01.02.2007
|
70165491
|
140762684
|
120
|
58
|
|
01.03.2007
|
77208761
|
146237052
|
120
|
62
|
|
01.04.2007
|
135762143
|
144857287
|
120
|
68
|
|
01.05.2007
|
94116076
|
144124272
|
120
|
68
|
|
01.06.2007
|
87867455
|
140667185
|
121
|
71
|
|
01.07.2007
|
101589042
|
143517583
|
122
|
76
|
|
01.08.2007
|
89069751
|
138655052
|
122
|
71
|
|
01.09.2007
|
91080184
|
144935468
|
122
|
77
|
|
01.10.2007
|
119046057
|
138116167
|
123
|
83
|
|
01.11.2007
|
96451356
|
134941940
|
123
|
93
|
|
01.12.2007
|
62471136
|
129103743
|
124
|
92
|
|
01.01.2008
|
66778209
|
126199608
|
126
|
92
|
|
01.02.2008
|
85437242
|
127965233
|
126
|
95
|
|
01.03.2008
|
104976954
|
129935113
|
127
|
103
|
|
01.04.2008
|
105391581
|
127889373
|
128
|
110
|
|
01.05.2008
|
137123030
|
130377144
|
129
|
124
|
|
01.06.2008
|
182562683
|
126476391
|
130
|
133
|
|
01.07.2008
|
140764178
|
125466588
|
131
|
134
|
|
01.08.2008
|
118354497
|
131170173
|
131
|
114
|
|
01.09.2008
|
44753007
|
137361749
|
130
|
99
|
|
01.10.2008
|
35936169
|
156246989
|
133
|
72
|
|
01.11.2008
|
-12677779
|
168000566
|
135
|
53
|
|
01.12.2008
|
-89671530
|
167632794
|
129
|
41
|
|
01.01.2009
|
-98215202
|
174124195
|
118
|
43
|
|
01.02.2009
|
6650585
|
171595997
|
110
|
43
|
|
01.03.2009
|
55503557
|
173677154
|
114
|
47
|
|
01.04.2009
|
60063220
|
170971059
|
117
|
51
|
|
01.05.2009
|
80725477
|
170940129
|
120
|
58
|
|
01.06.2009
|
25927680
|
182424671
|
122
|
69
|
|
01.07.2009
|
36359378
|
183103242
|
120
|
65
|
|
01.08.2009
|
61531591
|
179483286
|
118
|
73
|
|
01.09.2009
|
85565245
|
178007561
|
119
|
68
|
|
01.10.2009
|
77872015
|
182175498
|
123
|
73
|
|
01.11.2009
|
43446961
|
179577872
|
124
|
77
|
|
01.12.2009
|
24604976
|
165938291
|
122
|
75
|
|
01.01.2010
|
38333589
|
154573175
|
126
|
77
|
|
01.02.2010
|
46119171
|
147326709
|
128
|
74
|
|
01.03.2010
|
69162250
|
155547190
|
131
|
80
|
|
01.04.2010
|
75224912
|
153510115
|
133
|
85
|
|
01.05.2010
|
45403740
|
160693941
|
133
|
76
|
|
01.06.2010
|
32662742
|
151552378
|
133
|
75
|
|
01.07.2010
|
78066833
|
155023541
|
132
|
75
|
|
01.08.2010
|
67372273
|
154417510
|
132
|
77
|
|
01.09.2010
|
70221726
|
161428924
|
129
|
78
|
|
01.10.2010
|
65114607
|
163090114
|
126
|
83
|
|
01.11.2010
|
72156031
|
164802857
|
126
|
86
|
|
01.12.2010
|
64485651
|
154685457
|
130
|
92
|
|
01.01.2011
|
78154181
|
144895499
|
134
|
97
|
|
01.02.2011
|
54898663
|
150680134
|
137
|
104
|
|
01.03.2011
|
86132929
|
160929332
|
139
|
115
|
|
01.04.2011
|
88222057
|
160454227
|
138
|
123
|
|
01.05.2011
|
54494104
|
164193513
|
139
|
115
|
|
01.06.2011
|
61037942
|
168116367
|
139
|
114
|
|
01.07.2011
|
84983714
|
176404563
|
140
|
117
|
|
01.08.2011
|
56918911
|
166642517
|
134
|
110
|
|
01.09.2011
|
21949542
|
164702628
|
129
|
112
|
|
01.10.2011
|
104568054
|
173181520
|
128
|
110
|
|
01.11.2011
|
79194555
|
168553288
|
131
|
111
|
|
01.12.2011
|
29392990
|
169911852
|
130
|
108
|
|
01.01.2012
|
78875544
|
155932013
|
133
|
111
|
|
01.02.2012
|
65229565
|
158855037
|
137
|
119
|
|
01.03.2012
|
58321574
|
162955077
|
140
|
125
|
|
01.04.2012
|
69135485
|
164652509
|
139
|
120
|
|
01.05.2012
|
17468910
|
174409440
|
136
|
111
|
|
01.06.2012
|
78314567
|
184889486
|
131
|
96
|
|
01.07.2012
|
78860852
|
167623118
|
136
|
103
|
|
01.08.2012
|
68924436
|
160960653
|
136
|
114
|
|
01.09.2012
|
134573791
|
164751940
|
136
|
114
|
|
01.10.2012
|
47987493
|
167214998
|
137
|
112
|
|
01.11.2012
|
78560756
|
159429203
|
137
|
110
|
|
01.12.2012
|
47763349
|
152118701
|
139
|
110
|
|
01.01.2013
|
51087497
|
138869883
|
142
|
113
|
|
01.02.2013
|
42067189
|
142661305
|
143
|
116
|
|
01.03.2013
|
30982380
|
154699038
|
142
|
110
|
|
01.04.2013
|
47445254
|
153577629
|
140
|
103
|
|
01.05.2013
|
50738693
|
162646330
|
142
|
103
|
|
01.06.2013
|
35361022
|
155594482
|
137
|
103
|
|
01.07.2013
|
47182360
|
165261263
|
137
|
108
|
|
01.08.2013
|
53721163
|
148043312
|
135
|
111
|
|
01.09.2013
|
73423612
|
168137767
|
136
|
112
|
|
01.10.2013
|
59818982
|
165744785
|
137
|
110
|
|
01.11.2013
|
40896755
|
162457754
|
136
|
108
|
|
01.12.2013
|
38062389
|
171913971
|
135
|
111
|
|
01.01.2014
|
10898368
|
161329027
|
133
|
108
|
|
01.02.2014
|
-38514263
|
163000231
|
128
|
109
|
|
01.03.2014
|
54940805
|
191468281
|
125
|
108
|
|
01.04.2014
|
72026983
|
175519354
|
128
|
108
|
|
01.05.2014
|
94426924
|
226244312
|
132
|
110
|
|
01.06.2014
|
96990421
|
202720766
|
135
|
112
|
|
01.07.2014
|
24433378
|
229798661
|
135
|
107
|
|
01.08.2014
|
52543451
|
210516375
|
131
|
102
|
|
01.09.2014
|
27199659
|
228619567
|
127
|
98
|
|
01.10.2014
|
-34425325
|
256832660
|
121
|
88
|
|
01.11.2014
|
-87450228
|
233443163
|
110
|
79
|
|
01.12.2014
|
18894466
|
245050966
|
93
|
63
|
|
01.01.2015
|
-84074095
|
243374703
|
88
|
49
|
|
01.02.2015
|
118195381
|
241412600
|
91
|
58
|
|
01.03.2015
|
213496567
|
261755187
|
101
|
57
|
|
01.04.2015
|
206908580
|
263156494
|
114
|
60
|
|
01.05.2015
|
39493260
|
295890576
|
118
|
65
|
|
01.06.2015
|
4080504
|
277206295
|
110
|
63
|
|
01.07.2015
|
7180128
|
308641881
|
106
|
57
|
|
01.08.2015
|
-48802651
|
313813724
|
94
|
48
|
|
01.09.2015
|
69199883
|
317849843
|
93
|
48
|
|
01.10.2015
|
80874021
|
326367268
|
98
|
49
|
|
01.11.2015
|
32790498
|
314732068
|
99
|
45
|
|
01.12.2015
|
-32172751
|
326080473
|
92
|
39
|
|
01.01.2016
|
-28177822
|
311697354
|
86
|
32
|
|
01.02.2016
|
37087283
|
288137089
|
85
|
34
|
|
01.03.2016
|
187454628
|
303937028
|
93
|
40
|
|
01.04.2016
|
99705679
|
291202191
|
96
|
43
|
|
01.05.2016
|
44249651
|
310599182
|
98
|
48
|
|
01.06.2016
|
103033149
|
294051495
|
100
|
50
|
|
01.07.2016
|
5527578
|
316590563
|
103
|
47
|
|
01.08.2016
|
93342561
|
285734911
|
101
|
47
|
|
01.09.2016
|
115009216
|
295542569
|
101
|
47
|
|
01.10.2016
|
65835916
|
329913473
|
106
|
51
|
|
01.11.2016
|
26553335
|
317860498
|
106
|
47
|
|
01.12.2016
|
125796785
|
342751067
|
112
|
55
|
|
01.01.2017
|
30700139
|
324242574
|
117
|
56
|
|
01.02.2017
|
61497698
|
316960906
|
118
|
56
|
|
01.03.2017
|
76369596
|
343118143
|
119
|
53
|
|
01.04.2017
|
77906413
|
308497544
|
122
|
54
|
|
01.05.2017
|
48840929
|
341678745
|
119
|
51
|
|
01.06.2017
|
78541698
|
315264979
|
117
|
48
|
|
01.07.2017
|
47412541
|
356278627
|
112
|
49
|
|
01.08.2017
|
77361730
|
320056255
|
110
|
52
|
|
01.09.2017
|
93727191
|
313357341
|
112
|
56
|
|
01.10.2017
|
92065222
|
348548730
|
113
|
58
|
|
01.11.2017
|
68286770
|
332786385
|
111
|
63
|
|
01.12.2017
|
86347445
|
306712155
|
111
|
64
|
|
01.01.2018
|
55404956
|
273176603
|
112
|
69
|
|
01.02.2018
|
46015780
|
277558358
|
110
|
66
|
|
01.03.2018
|
72764104
|
310502775
|
110
|
67
|
|
01.04.2018
|
58579981
|
321128786
|
104
|
72
|
|
01.05.2018
|
93737004
|
356251802
|
104
|
77
|
|
01.06.2018
|
172198066
|
342076802
|
105
|
76
|
|
01.07.2018
|
67757108
|
358081291
|
107
|
75
|
|
01.08.2018
|
48482758
|
342974130
|
102
|
74
|
|
01.09.2018
|
128034701
|
363982419
|
100
|
79
|
|
01.10.2018
|
86627960
|
389452463
|
104
|
81
|
|
01.11.2018
|
79616756
|
366399713
|
104
|
66
|
|
01.12.2018
|
13473684
|
392147341
|
103
|
58
|
|
01.01.2019
|
80918505
|
355913581
|
104
|
60
|
|
01.02.2019
|
70386171
|
359298203
|
106
|
64
|
|
01.03.2019
|
115949985
|
402317203
|
107
|
67
|
|
01.04.2019
|
137093782
|
399272225
|
109
|
71
|
|
01.05.2019
|
72616261
|
410708176
|
109
|
70
|
|
01.06.2019
|
111481547
|
380669382
|
110
|
63
|
|
01.07.2019
|
74050279
|
388997056
|
112
|
64
|
|
01.08.2019
|
48497106
|
397517342
|
109
|
60
|
|
01.09.2019
|
164397090
|
455133100
|
110
|
62
|
|
01.10.2019
|
86827214
|
482968822
|
111
|
60
|
|
01.11.2019
|
78621517
|
493215447
|
111
|
63
|
|
01.12.2019
|
103489213
|
474670463
|
113
|
65
|
|
01.01.2020
|
48837561
|
437160362
|
114
|
64
|
|
01.02.2020
|
16694776
|
445698900
|
112
|
56
|
|
01.03.2020
|
-47782424
|
475777380
|
97
|
34
|
|
01.04.2020
|
100200842
|
462591632
|
99
|
27
|
|
01.05.2020
|
70837289
|
507965593
|
103
|
32
|
|
01.06.2020
|
134500874
|
462016219
|
106
|
41
|
|
01.07.2020
|
117760274
|
516804010
|
102
|
43
|
|
01.08.2020
|
85870423
|
525088914
|
97
|
45
|
|
01.09.2020
|
15465057
|
500922002
|
93
|
42
|
|
01.10.2020
|
112430272
|
510388900
|
91
|
42
|
|
01.11.2020
|
148692308
|
478084440
|
92
|
44
|
|
01.12.2020
|
216506740
|
487523994
|
94
|
50
|
|
01.01.2021
|
63545343
|
476503130
|
94
|
55
|
|
01.02.2021
|
115306330
|
486556332
|
94
|
62
|
|
01.03.2021
|
153175813
|
511025574
|
96
|
66
|
|
01.04.2021
|
220189028
|
491655172
|
94
|
66
|
|
01.05.2021
|
157370780
|
519250793
|
96
|
68
|
|
01.06.2021
|
175655992
|
471865249
|
99
|
74
|
|
01.07.2021
|
178087663
|
484624734
|
98
|
74
|
|
01.08.2021
|
193154846
|
464097741
|
99
|
71
|
|
01.09.2021
|
215188702
|
454026083
|
100
|
75
|
|
01.10.2021
|
187985813
|
368735920
|
103
|
84
|
|
01.11.2021
|
150306151
|
354907323
|
103
|
81
|
|
01.12.2021
|
214164234
|
359829679
|
103
|
75
|
|
01.01.2022
|
141969782
|
332787358
|
99
|
86
|
|
01.02.2022
|
118576396
|
315546490
|
97
|
94
|
|
01.03.2022
|
208990793
|
309738084
|
79
|
112
|
|
01.04.2022
|
290251632
|
306605411
|
108
|
106
|
|
01.05.2022
|
204411255
|
332932113
|
136
|
112
|
|
01.06.2022
|
201283752
|
319090304
|
150
|
118
|
|
01.07.2022
|
32607720
|
350291239
|
149
|
105
|
|
01.08.2022
|
115583974
|
332987752
|
144
|
98
|
|
01.09.2022
|
89054905
|
333346372
|
148
|
91
|
|
01.10.2022
|
144462670
|
364637481
|
147
|
94
|
|
01.11.2022
|
112996570
|
340290822
|
144
|
91
|
|
01.12.2022
|
65006013
|
355765548
|
130
|
82
|
|
01.01.2023
|
128828775
|
310031646
|
122
|
84
|
|
01.02.2023
|
89677691
|
295566546
|
116
|
84
|
|
01.03.2023
|
143472596
|
290897149
|
112
|
79
|
|
01.04.2023
|
234048505
|
288257372
|
104
|
84
|
|
01.05.2023
|
164578277
|
306118426
|
108
|
76
|
|
01.06.2023
|
156765401
|
302717717
|
104
|
75
|
|
01.07.2023
|
188538536
|
319002884
|
95
|
80
|
|
01.08.2023
|
211597916
|
300492946
|
91
|
85
|
|
01.09.2023
|
107361747
|
277405403
|
92
|
93
|
|
01.10.2023
|
144725493
|
302345079
|
93
|
89
|
|
01.11.2023
|
168767428
|
279485676
|
99
|
82
|
|
01.12.2023
|
138266462
|
316225035
|
98
|
78
|
|
01.01.2024
|
107972109
|
314321820
|
102
|
79
|
|
01.02.2024
|
109410793
|
283206349
|
99
|
82
|
|
01.03.2024
|
126483195
|
298510823
|
99
|
85
|
|
01.04.2024
|
250792565
|
314818666
|
99
|
89
|
|
01.05.2024
|
139435721
|
292222379
|
102
|
83
|
|
01.06.2024
|
152129027
|
272637232
|
106
|
83
|
|
01.07.2024
|
113412852
|
302403477
|
107
|
84
|
|
01.08.2024
|
146156131
|
289006230
|
103
|
79
|
|
01.09.2024
|
82159964
|
281471038
|
100
|
73
|
|
01.10.2024
|
122225440
|
338963631
|
97
|
75
|
|
01.11.2024
|
127364513
|
288896735
|
96
|
74
|
|
01.12.2024
|
268694261
|
340622995
|
97
|
73
|
|
01.01.2025
|
96937122
|
342225352
|
100
|
78
|
|
01.02.2025
|
115711541
|
322897438
|
108
|
75
|
|
01.03.2025
|
126014801
|
333366449
|
115
|
72
|
|
01.04.2025
|
214370505
|
335641390
|
117
|
67
|
|
01.05.2025
|
84627482
|
369374931
|
121
|
64
|
|
01.06.2025
|
95494478
|
338339894
|
122
|
70
|
|
01.07.2025
|
62883624
|
367765301
|
122
|
70
|
|
01.08.2025
|
97505770
|
362094372
|
120
|
67
|
|
01.09.2025
|
124294993
|
380583294
|
115
|
68
|
|
01.10.2025
|
124759344
|
387968805
|
119
|
64
|
В текущем
исследовании оптимальные значения валютного курса определяются с помощью
уравнения долгосрочного равновесия. Для выявления наличия долгосрочных взаимосвязей
между валютным курсом рубля и показателями финансового состояния обрабатывающей
промышленности (  )
оценивается коинтеграционное соотношение (1).
В уравнение входит само значение и квадрат реального валютного курса рубля (RER), коэффициенты при которых представляют интерес для дальнейших расчетов по оптимальному значению курса, а также цены на нефть (OIL). Важность фактора нефтяных цен в моделях для российской экономики обсуждалась в работах А. В. Полбина и А. А. Скроботова [6], а также К. С. Рыбака [7].
В левой части уравнения стоит один из целевых финансовых показателей: прибыль до налогообложения (EBT) и просроченная задолженность по обязательствам (OTD). Данные переменные представляют собой агрегированное значение по предприятиям, которые принадлежат интересующей отрасли. Для учета тенденции роста прибыли и снижения просроченного долга во времени в модель добавляется линейный тренд.
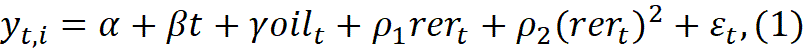
где –
финансовый показатель для подотрасли  в
момент
 ,
 –
случайная ошибка в момент .
Коинтегрированность переменных означает, что они имеют общий стохастический тренд и некоторая их линейная комбинация является стационарным процессом. Соответственно, временные ряды, входящие в коинтеграционное соотношение, должны быть нестационарными.
С целью проверки временных рядов на наличие единичного корня используется тест Дики-Фуллера [10]. Спецификация тестового уравнения включает константу и тренд для прибыли (EBT) и просроченного долга (OTD) и константу для валютного курса (RER) и цен на нефть (OIL). Максимальная глубина лага полагается равной 12, оптимальный лаг подбирается с помощью критерия Акаике. Расчеты были выполнены автоматически в статистическом пакете EViews. Результаты теста для финансовых индикаторов по обрабатывающей промышленности в целом и ее отраслям приведены в табл. 3. Для переменной RER p-значение составило 0.107, для OIL – 0.073.
Исходя из результатов теста, можно заключить, что объясняющие переменные не являются стационарными на уровне значимости 1%. В то же время в случае финансовых показателей нулевая гипотеза о присутствии единичного корня не отвергается на уровне значимости 1% в 15 из 23 отраслей для прибыли (EBT) и 18 из 23 отраслей для долга (OTD). По сектору в целом (R0) данная гипотеза не отвергается для обеих переменных. На основании результатов для большинства отраслей и всей обрабатывающей промышленности, данные временные ряды можно признать нестационарными.
Таблица 3
P-значения теста Дики-Фуллера
|
Отрасль
|
Переменная
|
Отрасль
|
Переменная
| ||
|
EBT
|
OTD
|
EBT
|
OTD
| ||
|
R0
|
0.373
|
0.853
|
R12
|
0.303
|
0.292
|
|
R1
|
0.410
|
0.164
|
R13
|
0.614
|
0.139
|
|
R2
|
0.774
|
0.001***
|
R14
|
0.712
|
0.598
|
|
R3
|
0.764
|
1.000
|
R15
|
0.000***
|
0.853
|
|
R4
|
0.000***
|
0.291
|
R17
|
0.945
|
0.763
|
|
R5
|
0.599
|
0.549
|
R18
|
0.739
|
0.609
|
|
R6
|
0.071*
|
0.020**
|
R19
|
0.982
|
0.933
|
|
R7
|
0.000***
|
0.243
|
R20
|
0.000***
|
0.208
|
|
R8
|
0.027*
|
0.486
|
R21
|
0.000***
|
0.232
|
|
R9
|
0.000***
|
0.138
|
R22
|
0.443
|
0.236
|
|
R10
|
0.401
|
0.029**
|
R23
|
0.000***
|
0.001***
|
|
R11
|
0.000***
|
0.419
|
R24
|
0.175
|
0.748
|
Источник: составлено автором.
Помимо нестационарности используемых временных рядов, остатки оцененного уравнения (1) должны быть стационарными. В соответствии с процедурой Энгла-Грейнжера [12] для проверки данного положения следует использовать тест Дики-Фуллера [10] с критическими точками Дж. МакКиннона [16], поскольку стандартные критические значения из распределения Дики-Фуллера некорректно применять к остаткам коинтеграционных соотношений. Критическое значение для уровня значимости 10% составляет -4.191.
Результаты теста представлены в табл. 4. Оценка моделей и тестирование остатков производилось в статистическом пакете EViews. В данном случае проверялась нулевая гипотеза об отсутствии долгосрочной связи выбранных финансовых показателей с реальным эффективным валютным курсом рубля и его квадратом, а также ценами на нефть. В случае прибыли (EBT) данная гипотеза отвергается на 10% уровне как для обрабатывающей промышленности в целом, так и для всех ее отраслей. В свою очередь, для просроченной задолженности (OTD) гипотеза отвергается для 5 из 23 отраслей и не отвергается для всего сектора.
Таблица 4
Тестовые статистики и результаты теста на наличие коинтеграции
|
Отрасль
|
Переменная
|
Отрасль
|
Переменная
| ||
|
EBT
|
OTD
|
EBT
|
OTD
| ||
|
R0
|
-10.0*
|
-3.5
|
R12
|
-9.0*
|
-3.8
|
|
R1
|
-13.2*
|
-5.0*
|
R13
|
-8.4*
|
-3.4
|
|
R2
|
-11.0*
|
-4.7*
|
R14
|
-7.2*
|
-4.3*
|
|
R3
|
-13.8*
|
-2.7
|
R15
|
-12.2*
|
-3.8
|
|
R4
|
-11.9*
|
-3.5
|
R17
|
-12.7*
|
-2.3
|
|
R5
|
-14.3*
|
-3.7
|
R18
|
-12.7*
|
-3.5
|
|
R6
|
-16.1*
|
-4.2*
|
R19
|
-12.1*
|
-2.6
|
|
R7
|
-8.7*
|
-4.0
|
R20
|
-12.7*
|
-3.2
|
|
R8
|
-10.5*
|
-2.4
|
R21
|
-14.4*
|
-3.3
|
|
R9
|
-15.7*
|
-3.6
|
R22
|
-13.2*
|
-2.9
|
|
R10
|
-13.9*
|
-4.2*
|
R23
|
-15.0*
|
-3.5
|
|
R11
|
-10.7*
|
-3.12
|
R24
|
-15.6*
|
-2.3
|
Источник: составлено автором.
На следующем шаге
среди отраслей, финансовые показатели которых имеют долгосрочную связь с
макропеременными, выделяются те, которые имеют статистически значимую оценку
коэффициента при квадрате валютного курса (  )
в уравнении (1). В случае, если коэффициент отличен от 0, появляется
возможность вычисления оптимального курса рубля, то есть такого, при котором
финансовый индикатор достигает своего максимального или минимального значения.
На уровне значимости 10% таких отраслей 6 для прибыли (EBT), включая сектор в целом, и 2 для просроченного долга (OTD). Перечень видов деятельности, в рамках которых связь индикаторов финансового состояния с валютным курсом оказалась нелинейной, представлен в табл. 5. Также приводятся оценки параметров уравнения долгосрочной связи (1) при валютном курсе рубля и его квадрате.
Таблица 5
Оценки параметров долгосрочного соотношения в случае наличия коинтеграции и статистической значимости коэффициента при квадрате валютного курса
|
Переменная
|
Отрасль
|
Константа
|
Коэффициент при курсе (  ) |
Коэффициент при квадрате курса (  ) |
|
EBT
|
R0
|
-112774564
|
5795921*
|
-32366**
|
|
R2
|
-12153170
|
235815**
|
-948**
| |
|
R14
|
-25458354
|
526375***
|
-2399***
| |
|
R17
|
-10714773
|
275133**
|
-1225**
| |
|
R20
|
-22401566
|
475995**
|
-2312***
| |
|
R23
|
2683989
|
-38006**
|
150*
| |
|
OTD
|
R6
|
-940183
|
28102
|
-149**
|
|
R14
|
51996816
|
-771350***
|
3244***
|
Источник: составлено автором.
С помощью оценок из табл. 5 была визуализирована зависимость прибыли до налогообложения (EBT) и просроченного долга (OTD) от реального эффективного курса рубля (RER). Интервал возможных значений курса был определен на основе минимального и максимального наблюдения по показателю на выборке за 2005-2025 гг. Полученные графики парабол представлены на рис. 1-2. Заметим, что более высокие значения переменной RER соответствуют укреплению рубля.
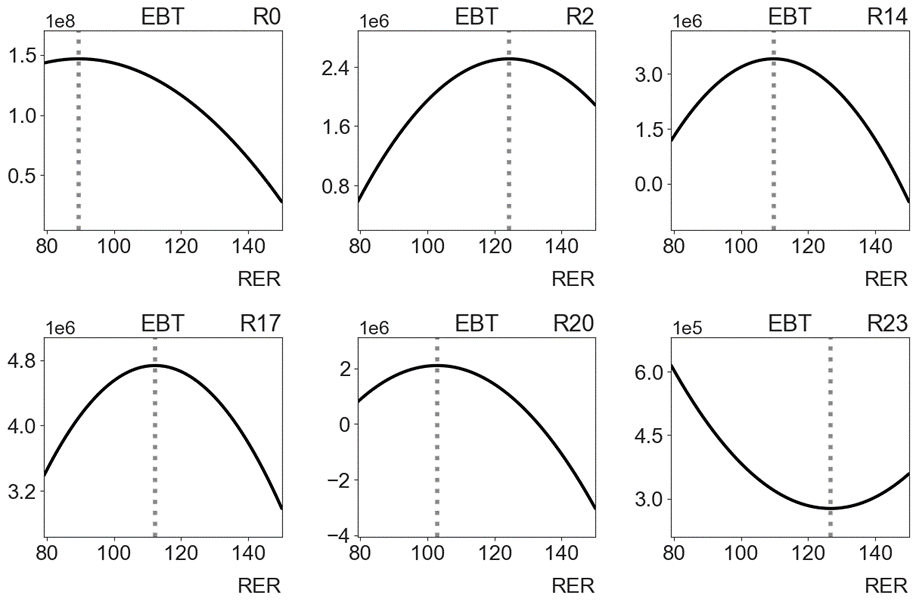
Рисунок 1 – Поиск оптимального значения реального валютного курса рубля для прибыли до налогообложения для отдельных отраслей обрабатывающей промышленности
Источник: составлено автором.
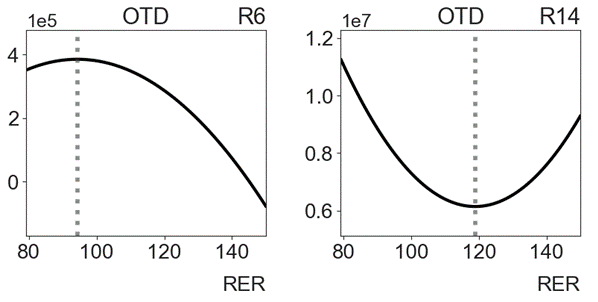
Рисунок 2 – Поиск оптимального значения реального валютного курса рубля для просроченного долга для отдельных отраслей обрабатывающей промышленности
Источник: составлено автором.
Пунктирные линии
на рис. 1-2 соответствуют экстремумам функций, значения которых приведены в
табл. 6. Точки экстремума были рассчитаны через приравнивание к 0 производной
уравнения (1) по валютному курсу рубля в соответствии с формулой (2). Здесь
важно обращать внимание на знак параметра .
Если он положителен, то найденный экстремум является минимумом, а если
отрицателен – минимумом.
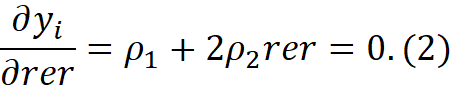
Таблица 6
Экстремумы переменных как функций от реального эффективного курса рубля
|
Отрасль
|
Переменная
| |
|
Прибыль до налогообложения (EBT)
|
Просроченная задолженность (OTD)
| |
|
Всего по обрабатывающим производствам (R0)
|
89.6 (максимум)
|
-
|
|
Производство напитков (R2)
|
124.4 (максимум)
|
-
|
|
Производство кожи и изделий из кожи (R6)
|
-
|
94.4 (максимум)
|
|
Производство прочей неметаллической минеральной продукции (R14)
|
109.7 (максимум)
|
118.8 (минимум)
|
|
Производство компьютеров, электронных и оптических изделий (R17)
|
112.2 (максимум)
|
-
|
|
Производство автотранспортных средств, прицепов и полуприцепов (R20)
|
102.9 (максимум)
|
-
|
|
Производство прочих готовых изделий (R23)
|
126.7 (минимум)
|
-
|
По итогам анализа можно сделать следующие выводы. Во-первых, долгосрочная связь просроченной задолженности с реальным эффективным курсом рубля, его квадратом и ценами на нефть существует лишь в малом числе отраслей обрабатывающей промышленности (в 5 из 23). В случае прибыли предприятий, наоборот, коинтеграционная связь имеет место во всех отраслях, а также на уровне сектора в целом.
Во-вторых, не во всех случаях с наличием долгосрочного равновесия зависимость финансовых показателей от реального курса рубля имеет квадратичную форму, которая подразумевает возможность вычисления оптимального курса. Параболическая связь прибыли и курса характерна для предприятий, которые занимаются производством напитков, неметаллической минеральной продукции, компьютеров, автотранспорта или прочих готовых изделий (ювелирных украшений, музыкальных инструментов и др.), а также для обрабатывающей промышленности в целом. При рассмотрении просроченного долга квадратичная связь оказывается актуальна лишь для производства кожаных изделий и неметаллической минеральной продукции.
В-третьих, экстремумы построенных функций достижимы, поскольку находятся в пределах интервала исторических значений реального эффективного курса рубля за период 2005-2025 гг. Однако найденные минимумы и максимумы не всегда соответствуют сути целевых показателей. Так, для прибыли предприятий, производящих прочие готовые изделия, экстремум оказался минимумом, а для просроченной задолженности компаний, занимающихся производством кожи и изделий из кожи, – максимумом. В этих ситуациях оптимальность достигается при наиболее удаленных от вычисленной точки значениях валютного курса. Сложно дать содержательное объяснение подобной ситуации, скорее всего, это просто является некоторым эмпирическим артефактом, который может быть обусловлен, например, пропущенными переменными.
В остальных 5 случаях (включая сектор в целом) для прибыли и 1 случае для долга функция имеет ожидаемый вид, который можно проинтерпретировать следующим образом. Укрепление реального курса рубля относительно «критической» точки позволяет предприятиям, которые активно задействуют импортные ресурсы в производстве, сократить издержки, за счет чего появляется возможность нарастить прибыль и погасить просроченный долг. При этом данный эффект нивелируется существенным снижением прибыли и ростом задолженности экспортно-ориентированных фирм. В свою очередь, при ослаблении рубля наблюдается обратная ситуация: прибыль импортеров падает сильнее, чем возрастает прибыль экспортеров.
При планировании экономической политики органы власти, ориентируясь на полученные оценки из табл. 6, могут оценивать эффекты от изменения курса рубля на те или иные отрасли при выработке экономической политики. Для сопоставления приведем следующие значения. В целом на периоде 2005-2025 гг. средний реальный эффективный курс рубля составил 115, за 2022 г. – 127, за 2025 г. – 116. При некотором не слишком сильном укреплении курса относительно среднего значения по выборке или среднего значения за 2025 г. более прибыльной станет отрасль «Производство напитков». При ослаблении рубля, даже достаточно ощутимом, к максимальной прибыли приблизится сектор в целом, «Производство автотранспортных средств, прицепов и полуприцепов» и «Производство прочих готовых изделий», а отрасли «Производство прочей неметаллической минеральной продукции» и «Производство компьютеров, электронных и оптических изделий» выиграют лишь при малом ослаблении рубля.
3 Заключение
В настоящей работе была проанализирована долгосрочная связь реального эффективного курса рубля с показателями финансового состояния российских компаний обрабатывающей промышленности на уровне сектора в целом и отдельных отраслей. Поскольку в литературе ведется дискуссия о том, какой курс рубля был бы оптимальным для предприятий, была предпринята попытка количественно оценить значение валютного курса, при котором прибыль компаний достигает своего максимума, а просроченная задолженность – минимума. В рамках эмпирического анализа оценивалась регрессия с квадратичной зависимостью целевых финансовых показателей от валютного курса, которая как раз допускает наличие некоторого оптимума.
По итогам исследования можно сделать вывод, что собственный оптимальный валютный курс, который максимизирует прибыль или минимизирует просроченный долг, существует лишь в некоторых отраслях. В большинстве случаев либо отсутствует долгосрочное равновесие между финансовым показателем и макроэкономическими переменными, либо связь с валютным курсом линейна, либо найденный экстремум не соответствует сути показателя (минимизирует прибыль или максимизирует долг).
Оптимум по валютному курсу рубля имеет место для отраслей «Производство напитков», «Производство прочей неметаллической минеральной продукции», «Производство компьютеров, электронных и оптических изделий», «Производство автотранспортных средств, прицепов и полуприцепов», а также по обрабатывающей промышленности в целом в случае прибыли и для отрасли «Производство прочей неметаллической минеральной продукции» в случае просроченной задолженности.
На основании расчетов оптимального значения курса можно отметить, что прибыль всего сектора и выделенных отраслей (за исключением производства напитков) приблизится к своему максимуму при некотором ослаблении реального эффективного курса рубля относительно исторического среднего за весь период или же среднего за 2025 г. Подчеркнем, что для обрабатывающих производств в целом оптимален достаточно слабый рубль. Полученные оценки могут быть использованы управляющими органами в рамках разработки поддерживающих мер экономической политики для предприятий обрабатывающей промышленности при значительных колебаниях курса рубля.
Источники:
2. Картаев Ф.С. Эконометрическое моделирование взаимосвязи курса рубля и динамики ВВП // Вестник Московского университета. Серия 6: Экономика. – 2009. – № 2. – c. 57-67.
3. Миркин Я.М., Добашина И.В. Слабости сильного рубля // Мир новой экономики. – 2017. – № 3. – c. 72-80.
4. [Электронный ресурс]. URL: https://cbr.ru/Content/Document/File/16752/analytic_note_06.pdf.
5. Плотников В.А., Малых Е.Б. Влияние валютного курса на национальное производство // Финансы и кредит. – 2012. – № 34. – c. 6-16.
6. Полбин A.В., Скроботов А.А. О снижении эластичности ВВП, потребления и инвестиций в России по ценам на нефть // Прикладная эконометрика. – 2022. – № 2. – c. 5-24. – doi: 10.22394/1993-7601-2022-66-5-24.
7. Рыбак К.С. Анализ важности глобальных факторов для наукастинга ВВП // Экономическое развитие России. – 2023. – № 12. – c. 18-23.
8. Цухло С.В. Конъюнктурные опросы предприятий в системе современной статистики // Вопросы государственного и муниципального управления. – 2018. – № 2. – c. 30-49.
9. Chaffai M., Plane P. Manufacturing and the real exchange rate: natural resource rents matter when measuring misalignments // Applied Economics. – 2024. – № 44. – p. 7039-7059. – doi: 10.1080/00036846.2024.2387859.
10. Dickey D.A., Fuller W.A. Distribution of the Estimators for Autoregressive Time-Series with a Unit Root // Journal of the American Statistical Assiciation. – 1979. – № 366. – p. 427-431. – doi: 10.2307/2286348.
11. Doojav G., Purevdorj M., Batjargal A. The macroeconomic effects of exchange rate movements in a commodity-exporting developing economy // International Economics. – 2024. – p. 100475. – doi: 10.1016/j.inteco.2023.100475.
12. Engle R.F., Granger C.W.J. Co-Integration and Error Correction: Representation, Estimation, and Testing // Econometrica. – 1987. – № 2. – p. 251. – doi: 10.2307/1913236.
13. Goncalves C., Rodrigues M. Missing: A correlation between exchange rate misalignment and GDP growth // Review of International Economics. – 2023. – № 5. – p. 1602-1615. – doi: 10.1111/roie.12679.
14. [Электронный ресурс].
15. Iasco-Pereira H.C., Missio F.J. The real exchange rate matters, but why? A new developmentalist assessment // Brazilian Journal of Political Economy. – 2023. – № 4. – p. 789-812. – doi: 10.1590/0101-31572023-3482.
16. [Электронный ресурс].
17. Missio F.J., Jayme F.G., Britto G., Luis Oreiro J. Real Exchange Rate and Economic Growth: New Empirical Evidence // Metroeconomica. – 2015. – № 4. – p. 686-714. – doi: 10.1111/meca.12087.
18. [Электронный ресурс]. URL: https://mpra.ub.uni-muenchen.de/20069.
19. Ramos-Herrera M.D.C. How Equilibrium Exchange Rate Misalignments Influence on Economic Growth? Evidence for European Countries // Economics. Journal Articles. – 2022. – № 1. – p. 199-211. – doi: 10.1515/econ-2022-0027.
20. Rodrik D. The Real Exchange Rate and Economic Growth // Brookings Papers on Economic Activity. – 2008. – № 2. – p. 365-412. – doi: 10.1353/eca.0.0020.
21. Ugurlu E.N., Razmi A. Political economy of real exchange rate levels // Journal of Comparative Economics. – 2023. – № 3. – p. 918-940. – doi: 10.1016/j.jce.2023.03.004.
Страница обновлена: 29.10.2026 в 14:30:25
The impact of the ruble exchange rate on the financial resilience and competitiveness of processing enterprises
Chudaeva A.B.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 11 (November 2026)
Abstract:
The article analyzes the relationship between the real effective ruble exchange rate and key indicators of the financial condition of Russian processing enterprises. The article aims to identify the optimal values of the ruble exchange rate, at which the maximum profit of companies and the minimum overdue debt are achieved both in the sector as a whole and in individual manufacturing industries. The methodology is based on the evaluation of the equations of the cointegration relationship with the quadratic dependence of financial indicators on the exchange rate. The research applies a set of monthly data for the period 2005-2025, including indicators of profit before taxes and overdue debt on obligations, the real effective ruble exchange rate and oil prices. According to the estimates obtained, the optimal value of the ruble exchange rate exists only for some sectors of the manufacturing industry, including the production of beverages, the production of non-metallic mineral products, the production of computers and electronics, as well as the production of motor vehicles. The maximum profit of companies from the selected industries (except beverage production) is achieved with a moderate weakening of the real ruble exchange rate relative to the historical average. It has been established that for manufacturing industries in general, the relatively weak ruble exchange rate is the most favorable in terms of corporate profits. Thus, the optimal values of the ruble exchange rate for individual manufacturing industries were found. The estimates obtained may be used for planning economic policy in relation to processing enterprises.
Keywords: exchange rate, manufacturing industry, profit, debt, cointegration
Funding:
JEL-classification: F31, E52, L60, G30, C22
References:
Retrieved from https://cbr.ru/Content/Document/File/16752/analytic_note_06.pdf
Retrieved from https://mpra.ub.uni-muenchen.de/20069
Brodskiy B.E. (2006). The Influence of the Ruble Real Exchange Rate on the Russian Economy. Applied econometrics. (4). 90-104.
Chaffai M., Plane P. (2024). Manufacturing and the real exchange rate: natural resource rents matter when measuring misalignments Applied Economics. (44). 7039-7059. doi: 10.1080/00036846.2024.2387859.
Dickey D.A., Fuller W.A. (1979). Distribution of the Estimators for Autoregressive Time-Series with a Unit Root Journal of the American Statistical Assiciation. 74 (366). 427-431. doi: 10.2307/2286348.
Doojav G., Purevdorj M., Batjargal A. (2024). The macroeconomic effects of exchange rate movements in a commodity-exporting developing economy International Economics. 177 100475. doi: 10.1016/j.inteco.2023.100475.
Engle R.F., Granger C.W.J. (1987). Co-Integration and Error Correction: Representation, Estimation, and Testing Econometrica. (2). 251. doi: 10.2307/1913236.
Goncalves C., Rodrigues M. (2023). Missing: A correlation between exchange rate misalignment and GDP growth Review of International Economics. 31 (5). 1602-1615. doi: 10.1111/roie.12679.
Iasco-Pereira H.C., Missio F.J. (2023). The real exchange rate matters, but why? A new developmentalist assessment Brazilian Journal of Political Economy. 43 (4). 789-812. doi: 10.1590/0101-31572023-3482.
Kartaev F.S. (2009). Econometric Simulation of the Correlation between Rouble Exchange Rate and Russian GDP Dynamics. Lomonosov Economics Journal. (2). 57-67.
Mirkin Ya.M., Dobashina I.V. (2017). Weaknesses of Strong Ruble. The world of new economy. (3). 72-80.
Missio F.J., Jayme F.G., Britto G., Luis Oreiro J. (2015). Real Exchange Rate and Economic Growth: New Empirical Evidence Metroeconomica. (4). 686-714. doi: 10.1111/meca.12087.
Plotnikov V.A., Malyh E.B. (2012). The impact of the exchange rate on national production. Finance and credit. (34). 6-16.
Polbin A.V., Skrobotov A.A. (2022). On decrease in oil price elasticity of GDP and investment in Russia. Applied Econometrics. (2). 5-24. doi: 10.22394/1993-7601-2022-66-5-24.
Ramos-Herrera M.D.C. (2022). How Equilibrium Exchange Rate Misalignments Influence on Economic Growth? Evidence for European Countries Economics. Journal Articles. 16 (1). 199-211. doi: 10.1515/econ-2022-0027.
Rodrik D. (2008). The Real Exchange Rate and Economic Growth Brookings Papers on Economic Activity. (2). 365-412. doi: 10.1353/eca.0.0020.
Rybak K.S. (2023). Evaluating the Role of Global Factors in GDP Nowcasting. Economic development of Russia. 30 (12). 18-23.
Tsukhlo S.V. (2018). Business Tendency Surveys in the System of Modern Statistics. Public Administration Issues. (2). 30-49.
Ugurlu E.N., Razmi A. (2023). Political economy of real exchange rate levels Journal of Comparative Economics. 51 (3). 918-940. doi: 10.1016/j.jce.2023.03.004.