
Долговые цифровые финансовые активы как инструмент обеспечения устойчивости высокотехнологичных предприятий
Бучко Д.В.1  , Быстров А.В.2
1 Автономная некоммерческая организация дополнительного профессионального образования «Научно-образовательный центр воздушно-космической обороны «Алмаз – Антей» им. академика В. П. Ефремова», Москва, Россия
2 МИРЭА - Российский технологический университет, Москва, Россия
Скачать PDF | Загрузок: 4
Статья в журнале
Экономика высокотехнологичных производств (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 7, Номер 3 (Июль-сентябрь 2026)
Аннотация:
В условиях санкционного давления предприятия высокотехнологичных секторов и оборонно-промышленного комплекса Российской Федерации сталкиваются с ужесточением ресурсных ограничений и потребностью в дополнительных внутренних источниках финансирования. Высокая капиталоёмкость, зависимость от государственных заказов, ограниченная публичность деятельности и сложность оценки активов снижают привлекательность таких предприятий для инвесторов.
В современных реалиях технологических и финансовых ограничений традиционные механизмы обеспечения финансовой устойчивости требуют адаптации к текущим условиям.
Дополнительным финансовым инструментом обеспечения устойчивости современных высокотехнологичных предприятий могут стать долговые цифровые финансовые активы, которые могут расширить набор инструментов заёмного финансирования, сократить сроки привлечения средств и предоставить эмитенту гибкость при определении параметров выпуска.
На основе анализа уже состоявшихся выпусков цифровых финансовых активов авторами проведен предварительный анализ данных динамики трансформации рынка, отраслевой структуры размещений, стоимости привлечения средств и повторных выпусков эмитентов. Результаты исследований подтверждают рост объёма рынка и регулярности размещений, а также активное участие предприятий реального сектора.
Цель авторского исследования заключается в обосновании возможностей применения долговых цифровых финансовых активов в качестве дополнительного инструмента, обеспечивающего финансовую устойчивость высокотехнологичных предприятий в условиях технологической и финансовой автаркии
Ключевые слова: цифровые финансовые активы, долговое финансирование, высокотехнологичные предприятия, финансовая устойчивость, цифровой финансовый рынок, автаркия
JEL-классификация: G18, O33, G28, E42, F13
Введение
Международные экономические санкции существенно ограничили возможности высокотехнологичных предприятий России за счет ограничения доступа к информационным технологиям, что привело к снижению их инновационной активности. Так, например, число технологических санкций выросло с 47 в 2014 г. до 1914 в 2022 г., при этом ограничения затронули лицензирование, поставки оборудования и взаимодействие с предприятиями военно-промышленного, топливно-энергетического комплексов и сектора информационных технологий (IT) [17] (Shkodinskiy et al., 2022). Одновременно ухудшились показатели инновационного развития: уровень инновационной активности в высокотехнологичных отраслях снизился с 32,0% до 17,3%, а доля инновационной продукции в экспорте – с 11,5% до 6,0%. Кроме того, отмечается, что эффективность инновационной деятельности снизилась на 17% в период с 2014 по 2020 год. Основная причина снижения – необходимость в замещении недоступных механизмов организации бизнес-процессов. Инвестиции, предназначенные для модернизации производства, направляются на поддержание операционной деятельности производства, распределяются на поддержание операционной деятельности на до санкционном уровне. Таким образом, политические ограничения усиливают потребность высокотехнологичных предприятий в финансовых ресурсах и одновременно снижают эффективность их традиционного использования, вследствие чего поиск альтернативных источников финансирования становится необходимым условием поддержания устойчивого развития. Дополнительным фактором является ограниченность применения рыночных инструментов привлечения капитала в отдельных сегментах высокотехнологичного сектора. Для непубличных высокотехнологичных предприятий и организаций оборонно-промышленного комплекса характерны ограниченные возможности раскрытия информации, высокая зависимость от госзаказа и преобладание традиционных форм финансирования. Отсутствие опыта публичного размещения акций и ограниченное участие в инструментах фондового рынка сужают круг потенциальных инвесторов и затрудняют привлечение капитала на рыночных условиях. В этих условиях возрастает значение инструментов, позволяющих привлекать заемные средства без изменения структуры собственности и без выхода на публичный рынок акционерного капитала. Долговые цифровые финансовые активы могут рассматриваться как один из таких инструментов, поскольку они формируют дополнительный канал финансирования, основанный на цифровой инфраструктуре и регулируемом выпуске денежных требований.
При этом в последние годы продолжает стремительно развиваться рынок цифровых финансовых активов. По оценкам экспертов [13], совокупный объем эмиссий цифровых финансовых активов (ЦФА) в 2020–2025 гг. превысил 1,3 трлн рублей, при этом на рынке доминируют краткосрочные долговые ЦФА на денежные требования, а число операторов информационных систем и эмитентов стабильно растет [3]. Динамика выпусков долговых цифровых финансовых активов представлена на рисунке 1. На иллюстрации продемонстрировано развитие рынка долговых ЦФА, используемых предприятиями реального сектора для привлечения заемных средств (включая финансирование оборотного капитала и проектов модернизации/технического перевооружения)
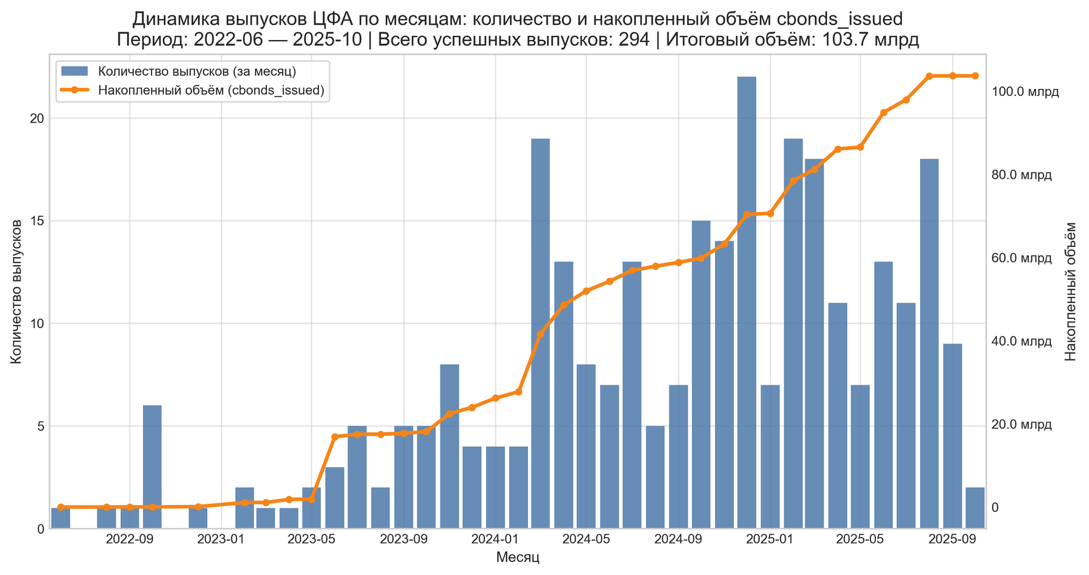
Рисунок 1. Динамика выпусков долговых ЦФА предприятий реального сектора (в том числе промышленности): количество выпусков по месяцам и накопленный объем размещений, 06.2022–10.2025
Источник: расчеты автора на основе данных CBONDS по индивидуальным выпускам ЦФА.
Столбцы отражают число успешных выпусков в каждом месяце, а линия – накопленный объем размещений. В 2024–2025 гг. наблюдается переход к регулярным размещениям и ускоренному росту объема привлечения: увеличивается как частота выпусков (появляются месяцы с двузначным числом сделок), так и совокупный объем. За весь период зафиксировано 294 успешных выпуска, а итоговый накопленный объем достиг 103,7 млрд руб.
Налоговый режим операций с ЦФА непосредственно определяет совокупные расходы эмитента и итоговую доходность инвестора. К числу проблемных вопросов относятся определение налоговой базы, квалификация выплат по цифровым правам и порядок учета расходов, связанных с выпуском и обращением ЦФА [7]. Одновременно с ростом популярности инструмента государство предпринимает шаги по повышению экономической привлекательности долговых ЦФА, в том числе за счет сближения их налогового режима с традиционными долговыми инструментами и учета расходов на выпуск в общей налоговой базе по налогу на прибыль [9].
Существует ряд исследований, в которых статистически подтверждается эффективность применения цифровых долговых инструментов и смежных цифровых-решений. Так, в работе [20] (Almadadha, 2025) на основе анализа крупнейших австралийских банков было выявлено статистически значимое положительное влияние внедрения блокчейн-технологий на показатели отдачи на величину совокупных активов и капитала. Кроме того, в исследовании [22] (Jiang et al., 2025) показали, что цифровая трансформация компаний способствует снижению кредитных спредов по облигациям за счет уменьшения информационной асимметрии и воспринимаемого риска дефолта. В российской практике в 2024 году ПАО «Ростелеком» выпустил 23 краткосрочных транша ЦФА c доходностью 16,1–24% годовых. Выпуски сумели обеспечить более быстрое привлечение средств и более низкие процентные расходы по сравнению с облигационными займами [16] (Sharavova et al., 2025).
Таким образом, актуальность использования механизма устойчивого развития высокотехнологичных предприятий на основе долговых ЦФА определяется совпадением двух процессов. С одной стороны, санкционные ограничения ухудшают условия инновационной деятельности и усиливают потребность предприятий в доступном финансировании. С другой стороны, рынок долговых ЦФА демонстрирует спрос со стороны инвесторов и постепенно превращается в развивающийся канал привлечения заемных средств. Перспективность инструмента дополнительно подтверждается эмпирическими исследованиями, связывающими применение цифровых финансовых технологий со снижением стоимости заемного капитала, уменьшением информационной асимметрии и повышением финансовых показателей компаний. Поэтому долговые ЦФА служат дополнительным способом компенсации дефицита финансирования, необходимого для модернизации и поддержания устойчивого развития высокотехнологичных предприятий.
Теоретические основания
В научной литературе представлены различные подходы к определению устойчивого развития высокотехнологичного предприятия. Концепция устойчивого развития основана на междисциплинарном подходе и объединяет экономические, социальные, экологические и управленческие характеристики системы [12] (Loguntsev, 2000). На уровне предприятия этот подход требует одновременной оценки финансовых результатов, состояния производственной базы, кадрового потенциала и воздействия на окружающую среду. Устойчивость также рассматривается как способность системы возвращаться в состояние равновесия после воздействия внешних факторов [11] (Kucherova et al., 2016). Развитие, в свою очередь, понимается как процесс необратимых и направленных изменений, приводящих к количественным, качественным и структурным преобразованиям. Следовательно, развитие предприятия предполагает его изменение без утраты управляемости, экономической состоятельности и способности выполнять свои функции. На уровне предприятия [15] (Taburchak et al., 2012) акцентирует внимание на способности системы взаимосвязанных элементов обеспечивать жизнеспособность организации и рост ее экономической эффективности с учетом воздействия внешней среды. Кроме того, [10] (Kozlova, 2019) отмечает, что устойчивое развитие современного промышленного предприятия невозможно без технологического совершенствования. Рассмотренные подходы показывают, что для высокотехнологичного предприятия технологическое развитие является условием сохранения конкурентоспособности. Поэтому механизм устойчивого развития понимается как совокупность элементов организационной системы, обеспечивающих функционирование и развитие предприятия за счет технологического обновления средств производства. Такое обновление ведет к количественным и качественным изменениям и направлено на достижение устойчивого состояния и запланированных результатов.
Достижение устойчивого развития высокотехнологичного предприятия предполагает поддержание ключевых аспектов его устойчивости [10] (Kozlova, 2019). Экономический аспект связан с обеспечением прибыльности, ликвидности и рентабельности деятельности. Социальный аспект охватывает условия труда, уровень оплаты, квалификацию персонала и кадровую устойчивость. Экологический аспект отражает степень воздействия предприятия на окружающую среду, уровень его энергоэффективности и развитие системы экологического менеджмента. Особое значение для высокотехнологичных предприятий имеет технологический аспект, включающий способность к обновлению основных фондов, осуществлению инвестиций в научно-исследовательские и опытно-конструкторские работы (НИОКР) и основной капитал, повышению качества продукции и внедрению новых технологий. Если предприятие сохраняет стабильные финансовые показатели, но работает на устаревшем оборудовании, зависит от старых технологий и не инвестирует в обновление, его устойчивость носит временный характер. В этом случае предприятие сохраняет текущую стабильность, но в среднесрочной перспективе теряет конкурентоспособность.
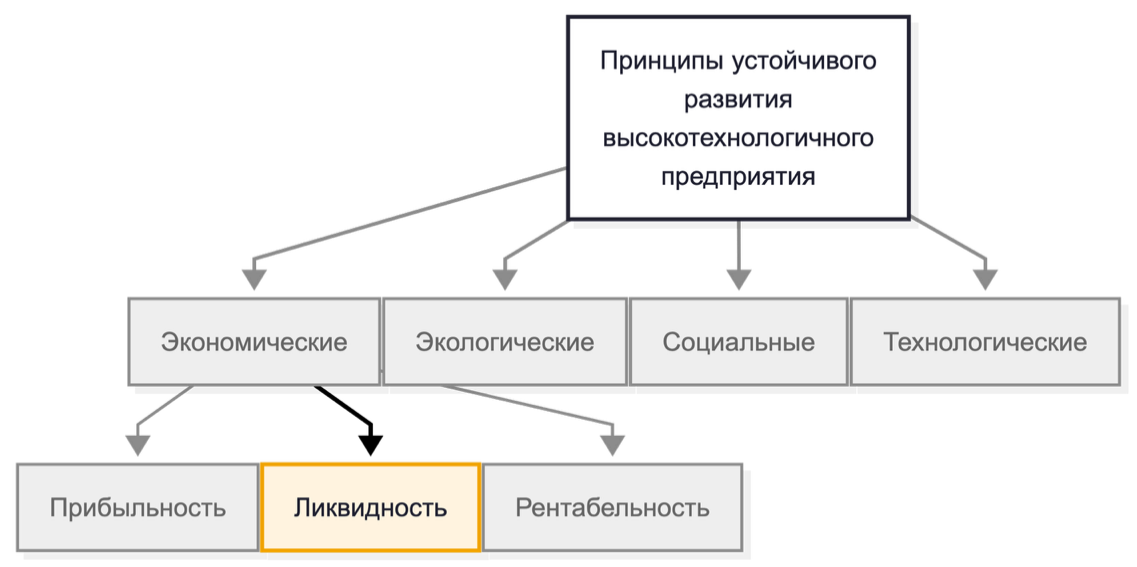
Рисунок 2. Влияние механизма на основе ЦФА на основные аспекты устойчивого развития высокотехнологичного предприятия
Источник: составлено авторами на основе классификации [10] (Kozlova, 2019).
Таким образом, в статье рассматриваются элементы механизма, направленного на поддержание экономической устойчивости высокотехнологичного предприятия, в части поддержания ликвидности предприятия. Акцент на ликвидности обусловлен тем, что для таких предприятий важна возможность своевременно привлекать заемные средства для финансирования операционной деятельности, модернизации и обновления производственной базы. В качестве инструмента финансирования в работе рассматриваются долговые цифровые финансовые активы. Для определения места рассматриваемых ЦФА рассмотрим общепринятые классификации.
По содержанию удостоверяемого цифрового права ЦФА разделяются на четыре категории [1] (Ageev et al., 2020). ЦФА, удостоверяющие денежные требования к эмитенту, предполагают возникновение у эмитента обязанности осуществить денежную выплату инвестору. К такой категории относятся, например, долговые ЦФА с выплатой номинальной стоимости и дохода в установленные сроки. Кроме того, существуют ЦФА, связанные с эмиссионными ценными бумагами – примером служит цифровой актив, предусматривающий право инвестора на получение облигаций или реализацию прав, связанных с ними. Третья категория ЦФА – удостоверяющие права участия в капитале непубличного акционерного общества – примером является цифровой актив, предоставляющий право на долю экономического результата. Смешанные конструкции ЦФА сочетают несколько видов цифровых прав и используются для оформления более сложных имущественных отношений, например связанных одновременно с денежным требованием и правом на получение товара, услуги или результата интеллектуальной деятельности.
Долговые ЦФА относятся к группе цифровых финансовых активов, удостоверяющих денежные требования к эмитенту. Их экономическая природа состоит в том, что инвестор предоставляет эмитенту денежные средства, а эмитент принимает на себя обязательство осуществить выплаты в порядке и сроки, предусмотренные решением о выпуске. В зависимости от условий выпуска выплаты включают возврат номинальной стоимости, периодический или дисконтный доход либо иную форму денежного исполнения, установленную параметрами выпуска. В этом отношении долговые ЦФА функционально близки к заемным инструментам, однако отличаются способом выпуска, учета и обращения, поскольку права инвесторов фиксируются в информационной системе оператора. Долговые ЦФА объединяют кредитный, процентный, ликвидный, операционный и правовой риски [8] (Zarov et al., 2025). Их оценка включает анализ платежеспособности эмитента, условий выпуска, порядка погашения, надежности информационной системы и возможности реализации прав инвестора при нарушении обязательств.
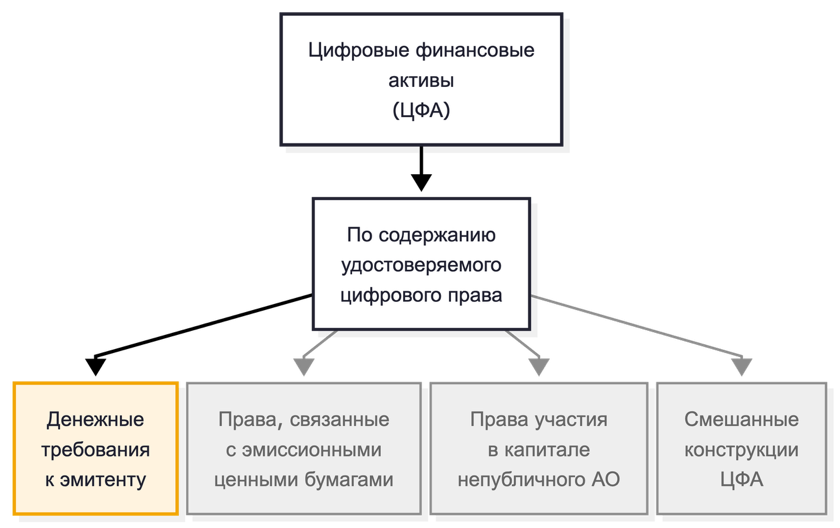
Рисунок 3. Место рассматриваемых в работе долговых ЦФА в классификации по содержанию удостоверяемого цифрового права
Источник: составлено авторами.
Суть механизма
В рамках предлагаемого механизма выпуск долговых цифровых финансовых активов рассматривается как процедура привлечения заемного финансирования. Данная процедура включает несколько стадий: определение цели финансирования и параметров будущего выпуска, выбор оператора информационной системы и регистрацию эмитента, утверждение условий выпуска, размещение ЦФА среди инвесторов, а также последующее исполнение обязательств и погашение. В процессе выпуска предприятие взаимодействует с участниками, обеспечивающими организационное, технологическое и финансовое сопровождение размещения [1].
На первом, стратегическом этапе предприятие определяет цель привлечения финансирования и выбирает тип цифрового финансового актива, наиболее соответствующий его структуре: долговые ЦФА, инструменты, привязанные к денежным требованиям, либо гибридные права, сочетающие ЦФА с требованием передачи товаров или результатов интеллектуальной деятельности. На этом же этапе финансовый посредник совместно с эмитентом производит анализ финансовой отчетности за период, установленный правилами оператора и методикой оценки эмитента, оценивает долговую нагрузку и моделирует структуру выплат, что позволяет обосновать параметры будущего выпуска перед инвесторами. [2]
На втором этапе эмитент выбирает оператора информационной системы из числа организаций, включенных в реестр Банка России. По состоянию на середину 2026 года в реестре [3] значится 19 операторов, среди которых ключевые позиции по объему размещений занимают А-Токен (Альфа-Банк), платформа Сбербанка и СПБ Биржа. Правила оператора информационной системы устанавливают порядок регистрации пользователей, внесения записей о ЦФА, подтверждения прав владельцев и проведения операций с цифровыми активами. Поэтому выбор оператора определяет технологические и правовые условия выпуска, учета и обращения ЦФА [18] (Elyashev, 2022). Основными критериями выбора выступают технологические возможности платформы, величина комиссионных сборов, доступная инвесторская база и опыт работы с нефинансовыми эмитентами. После выбора оператора информационной системы (ОИС) предприятие проходит процедуру регистрации и идентификации: оператор верифицирует юридическую чистоту бизнеса, проверяет отсутствие признаков несостоятельности.
На этапе структурирования выпуска определяются основные условия выпуска ЦФА. К ним относятся общий объем выпуска, количество цифровых финансовых активов, цена размещения, срок обращения, порядок и периодичность выплат, условия досрочного погашения, а также минимальный и максимальный объем размещения. Указанные параметры фиксируются в решении о выпуске, которое подготавливается эмитентом при участии оператора информационной системы. После согласования с оператором решение о выпуске размещается на официальном сайте эмитента и в информационной системе оператора [6].
На этапе размещения инвесторы получают возможность приобрести ЦФА на условиях, указанных в решении о выпуске. Оператор информационной системы обеспечивает техническое проведение размещения, фиксацию прав инвесторов и внесение соответствующих записей в информационную систему. Права владельца ЦФА возникают с момента внесения соответствующей записи в информационную систему. Передача, обмен и прекращение цифровых прав также оформляются посредством изменения записей по правилам оператора информационной системы [21]. Выпуск признается состоявшимся после выполнения условий размещения, предусмотренных решением о выпуске, и отражения прав первых обладателей ЦФА в системе оператора.
На пятом этапе инвесторы, прошедшие идентификацию в информационной системе оператора, подают заявки на приобретение ЦФА в течение установленного периода размещения. Продолжительность периода размещения зависит от объема выпуска и состава потенциальных инвесторов и устанавливается решением о выпуске. Если по итогам размещения достигается минимальный объем, предусмотренный решением о выпуске, выпуск признается состоявшимся. После этого привлеченные средства перечисляются эмитенту, а права инвесторов на приобретенные ЦФА отражаются в информационной системе оператора.
Завершающий этап связан с исполнением эмитентом обязательств перед обладателями ЦФА в течение срока обращения инструмента. В соответствии с условиями выпуска эмитент осуществляет выплаты дохода в установленные даты, после чего оператор информационной системы обеспечивает их распределение между владельцами ЦФА пропорционально объему принадлежащих им прав. При наступлении даты погашения эмитент перечисляет сумму основного долга, а оператор отражает исполнение обязательств в информационной системе и прекращение соответствующих цифровых прав. Если перечисленных средств недостаточно для полного исполнения обязательств, выплаты осуществляются в порядке, предусмотренном условиями выпуска.
Связь фондового рынка и рынка цифровых финансовых активов
Между фондовым рынком и рынком цифровых финансовых активов существует функциональное сходство, поскольку в обоих случаях речь идет о механизмах привлечения капитала, фиксации имущественных прав и последующего обращения финансовых инструментов. Вместе с тем необходимо учитывать, что институциональная организация данных рынков различается: если на фондовом рынке выпуск и обращение инструментов обеспечиваются разветвленной системой профессиональных участников, включающей организаторов торгов, депозитарии, регистраторов, клиринговые организации, брокеров, андеррайтеров и других участников, то в модели ЦФА значительная часть соответствующих функций концентрируется в цифровой инфраструктуре операторов информационных систем, а учет прав осуществляется посредством автоматизируемых технологических механизмов.
Существенные различия проявляются и в порядке выпуска соответствующих инструментов. Для фондового рынка характерна более длительная и формализованная процедура эмиссии, предполагающая подготовку эмиссионной документации, прохождение регистрационных процедур, организацию листинга и привлечение посредников, обеспечивающих размещение ценных бумаг среди инвесторов. В случае ЦФА эмитент выпускает актив на цифровой платформе, вследствие чего процедура требует меньшего числа промежуточных этапов и занимает меньше времени, чем размещение традиционных фондовых инструментов.
Круг базовых активов и требований, лежащих в основе ЦФА, является более широким и менее типизированным по сравнению с традиционными фондовыми инструментами. ЦФА могут быть связаны с денежными требованиями, с товарными требованиями, правами по ценным бумагам, участием в капитале непубличных компаний, недвижимостью, драгоценными металлами, дебиторской задолженностью и иными имущественными правами.
Особенности механизма
Для раскрытия особенностей предлагаемого механизма необходимо определить его место в системе существующих способов привлечения внешнего финансирования. В этой связи долговые ЦФА следует рассматривать в сравнении с традиционными инструментами, поскольку такое сопоставление позволяет выявить их специфические характеристики, границы применения и экономическую целесообразность для различных типов компаний. На практике для части российских компаний выбор источника внешнего финансирования сводится к сопоставлению банковского кредита и выпуска долговых ЦФА. Акции и облигации, несмотря на их стратегическую значимость, сопровождаются высокими фиксированными издержками и длительной подготовкой, что ограничивает их применение в проектах меньшего масштаба [3]. Банковские кредиты и долговые ЦФА, напротив, характеризуются высокой доступностью, сравнительно небольшим объемом обязательного раскрытия информации и существенно более короткими сроками привлечения капитала. При этом долговые ЦФА позволяют получить финансирование быстрее, чем банковские продукты [13]. Сравнительный анализ доступности и экономической целесообразности различных инструментов для публичных акционерных обществ (ПАО), непубличных акционерных обществ (АО), обществ с ограниченной ответственностью (ООО) и индивидуального предпринимательства (ИП) проведен на основе [2] (Andreev et al., 2024) и рыночных данных (табл. 1). Он подтверждает, что для широкого круга заемщиков актуальным является выбор между кредитом и долговой ЦФА.
Выбор оптимального источника внешнего финансирования представляет собой комплексную задачу и требует сопоставления инструментов по ряду критериев. Преимущества и ограничения каждого инструмента зависят от рыночной конъюнктуры, организационно-правовой формы бизнеса, его масштаба, стадии развития, а также целей привлечения внешнего капитала [2] (Andreev et al., 2024). Формальные требования, издержки и срок привлечения средств определяют итоговую привлекательность инструмента для разных типов компаний, и решения, оптимальные для крупных публичных компаний, часто оказываются неприменимы или экономически нецелесообразны для малого и среднего бизнеса. Учитывая вышесказанное целесообразно сопоставлять источники привлечения средств для отдельных типов заемщиков. В основу сравнительного анализа в данной работе положены четыре ключевых критерия: совокупная стоимость и скорость привлечения, влияние на финансовую устойчивость и сохранение контроля. Исходя из этих критериев, ниже последовательно рассмотрены возможности для ПАО, непубличных АО, ООО и ИП.
Согласно таблице 1, для компаний с организационно-правовой формой ПАО доступны все рассматриваемые источники финансирования. С точки зрения совокупной стоимости привлечения наиболее эффективным источником выступает выпуск облигаций: высокие фиксированные расходы на подготовку и выпуск компенсируются низким купоном. Однако при малых объемах привлекаемых средств экономическая привлекательность облигаций снижается. По скорости привлечения наиболее привлекательными являются ЦФА и кредиты. С точки зрения финансовой устойчивости акции предпочтительнее, поскольку увеличивают собственный капитал, однако долговые инструменты позволяют сохранять контроль, не вызывая размытия долей. Таким образом, для ПАО акции и облигации целесообразно использовать для крупных стратегических инициатив, в то время как кредиты и ЦФА оптимальны для проектов меньшего объема.
Для непубличных АО и ООО публичные размещения акций недоступны. Размещение облигаций, в свою очередь, формально возможно, однако оказывается экономически и административно нецелесообразным, ввиду значительной фиксированной части расходов на подготовку и размещение, а также необходимости соблюдения специальных регуляторных требований. Соответственно, для таких компаний наиболее доступными и эффективными инструментами привлечения средств выступают банковское кредитование и размещение ЦФА.
Для ИП эмиссии акций и облигаций недоступны, поэтому базовый выбор сводится к банковскому кредитованию, а также привлечению средств через выпуск ЦФА. Конкретный инструмент выбирается на основе сравнения условий, предлагаемых банком и операторами информационных систем.
Таблица 1 Сравнение различных способов финансирования проектов на основе выделенных критериев
|
Критерий
|
Источники финансирования
| |||
|
Эмиссия акций
|
Выпуск облигаций
|
Банковское кредитование
|
Цифровые финансовые активы
| |
|
Стоимость привлечения (фиксированные + переменные
издержки)
|
18–22% + фиксированные
издержки
|
16–28%
|
25–35%
|
15–30%
|
|
Скорость привлечения
|
6–12 месяцев
|
3–6 месяцев
|
2–12 недель
|
1–3 недели
|
|
Влияние на финансовую устойчивость
|
Улучшает: рост собственного капитала
|
Ухудшает: рост долга
|
Ухудшает: рост долга
|
Ухудшает: рост долга (если денежные требования).
Если не денежные требования – не влияет
|
|
Сохранение контроля
|
Ухудшает: размывание долей
|
Не влияет
|
Не влияет
|
Не влияет
|
|
Сравнение для разных форм бизнеса
|
Доступно и выгодно: ПАО
Недоступно: НАО, ООО, ИП |
Доступно и выгодно: ПАО
Доступно, но часто невыгодно: НАО, ООО Недоступно: ИП |
Доступно всем. Выгодность зависит от условий и
сроков кредитования
|
Доступно всем.
Выгодность зависит от целей и необходимого объема привлекаемых средств
|
Источник: составлено авторами на основе [2] (Andreev et al., 2024).
Таким образом, несмотря на стратегическую значимость и эффективность использования акций и облигаций в качестве источников внешнего финансирования, эти инструменты требуют от компаний длительной подготовки и больших фиксированных издержек, что делает их рациональными прежде всего для крупных компаний. Банковское кредитование и ЦФА, напротив, отличаются высокой доступностью для большинства форм бизнеса, возможностью привлечения средств в сжатые сроки, а также отсутствием необходимости в публичном раскрытии информации о компании. Совокупность этих свойств обуславливает привлекательность ЦФА для оперативного привлечения средств. Кроме того, ЦФА обладают рядом структурных преимуществ, таких как, например, возможность самостоятельно определять параметры выпуска (срок обращения, схему купонных выплат, обеспечение и иные условия погашения). Банковское же кредитование сопряжено с системой ковенантов – обязательных ограничений и условий, регулирующих поведение заемщика и ограничивающих его операционную и финансовую самостоятельность. Существенным фактором является и сниженная регуляторная нагрузка: в отличие от трудоемкой банковской процедуры с обширным пакетом документов, выпуск ЦФА осуществляется через лицензированную платформу с меньшим объемом эмиссионной документации по сравнению с выпуском облигаций.
Для оценки практической применимости долговых цифровых финансовых активов как инструмента привлечения заемного финансирования целесообразно рассмотреть фактическую структуру рынка. Эмпирический анализ позволяет определить степень популярности использования долговых ЦФА предприятиями реального сектора, какие отрасли наиболее активно обращаются к данному инструменту. Анализ выполнен на основе данных CBONDS по индивидуальным выпускам цифровых финансовых активов. Используемые данные содержат сведения о дате размещения, сроке обращения, ставке доходности, объеме выпуска, статусе размещения и информацию об отрасли эмитента. Из совокупности наблюдений были отобраны фактически состоявшиеся выпуски со статусом «размещен» или «погашен». Поскольку предметом настоящего исследования является использование долговых ЦФА предприятиями реального сектора, из выборки были исключены эмитенты финансового сектора, включая банки, лизинговые, страховые, микрофинансовые организации, а также компании, относящиеся к финансовым рынкам и холдинговым структурам. Выбор такой стратегии формирования данных связан с тем, что финансовый сектор занимает наибольшую долю рынка ЦФА и использует данный инструмент для краткосрочных структурных продуктов, экономическая природа которых отличается от привлечения заемных средств предприятиями реального сектора.
Итоговая выборка охватывает 637 состоявшийся выпуск 242 эмитентов за период с июня 2022 г. по сентябрь 2025 г. Совокупный объем размещений составил 153,4 млрд руб. Отраслевая принадлежность эмитентов была агрегирована из детализированной классификации CBONDS по сегментам деятельности. Распределение размещений долговых ЦФА по сегментам реального сектора представлено в таблице 2.
Таблица 2 Структура размещений долговых ЦФА по сегментам реального сектора
|
Сегмент
|
Количество выпусков
|
Доля по количеству, %
|
Объем, млн руб.
|
Доля по объему, %
|
Средний выпуск, млн руб.
|
|
Торговля
и потребительский сектор
|
217
|
34,1
|
40 986
|
26,7
|
188,9
|
|
Информационные
технологии и телекоммуникации
|
136
|
21,4
|
40 476
|
26,4
|
297,6
|
|
Недвижимость
и строительство
|
101
|
15,9
|
22 665
|
14,8
|
224,4
|
|
Промышленность
|
66
|
10,4
|
11 722
|
7,6
|
177,6
|
|
Услуги
и прочее
|
57
|
8,9
|
4 937
|
3,2
|
86,6
|
|
Добыча
и энергетика
|
25
|
3,9
|
13 121
|
8,6
|
524,8
|
|
Транспорт
и логистика
|
19
|
3,0
|
17 219
|
11,2
|
906,3
|
|
Агропромышленный
комплекс (АПК)
|
16
|
2,5
|
2 248
|
1,5
|
140,5
|
|
Итого
|
637
|
100,0
|
153 374
|
100,0
|
240,8
|
Представленные данные показывают, что количество выпусков и объем привлеченных средств распределены неравномерно: в торговле, потребительском секторе, информационных технологиях и телекоммуникациях ЦФА используется для частых, но небольших размещений, тогда как другие выходят на рынок реже, но с существенно более крупными сделками. Это указывает на существование разных моделей использования инструмента в зависимости от отраслевой специфики. Дополнительным признаком развития рынка является участие крупных эмитентов реального сектора. Десять крупнейших эмитентов формируют 65,7% совокупного объема размещений, что указывает на концентрацию рынка. Крупнейшие эмитенты представлены в таблице 3.
Таблица 3 Крупнейшие эмитенты долговых ЦФА реального сектора
|
Эмитент
|
Сегмент
|
Количество выпусков
|
Объем, млн руб.
|
Доля по объему, %
|
|
Ростелеком
|
Информационные
технологии и телекоммуникации
|
43
|
37 736
|
24,6
|
|
РЖД
|
Транспорт
и логистика
|
1
|
15 000
|
9,8
|
|
Атомэнергопром
|
Добыча
и энергетика
|
1
|
10 000
|
6,5
|
|
ИКС
5 Финанс
|
Торговля
и потребительский сектор
|
3
|
7 000
|
4,6
|
|
Вайлдберриз
|
Торговля
и потребительский сектор
|
3
|
7 000
|
4,6
|
|
Форте
Хоум ГМБХ
|
Торговля
и потребительский сектор
|
15
|
6 778
|
4,4
|
|
Сегежа
Групп
|
Промышленность
|
2
|
5 200
|
3,4
|
|
ЕвроТранс
|
Торговля
и потребительский сектор
|
15
|
4 981
|
3,2
|
|
ГК
«Самолет»
|
Недвижимость
и строительство
|
4
|
3 501
|
2,3
|
|
Эталон
Финанс
|
Недвижимость
и строительство
|
4
|
3 500
|
2,3
|
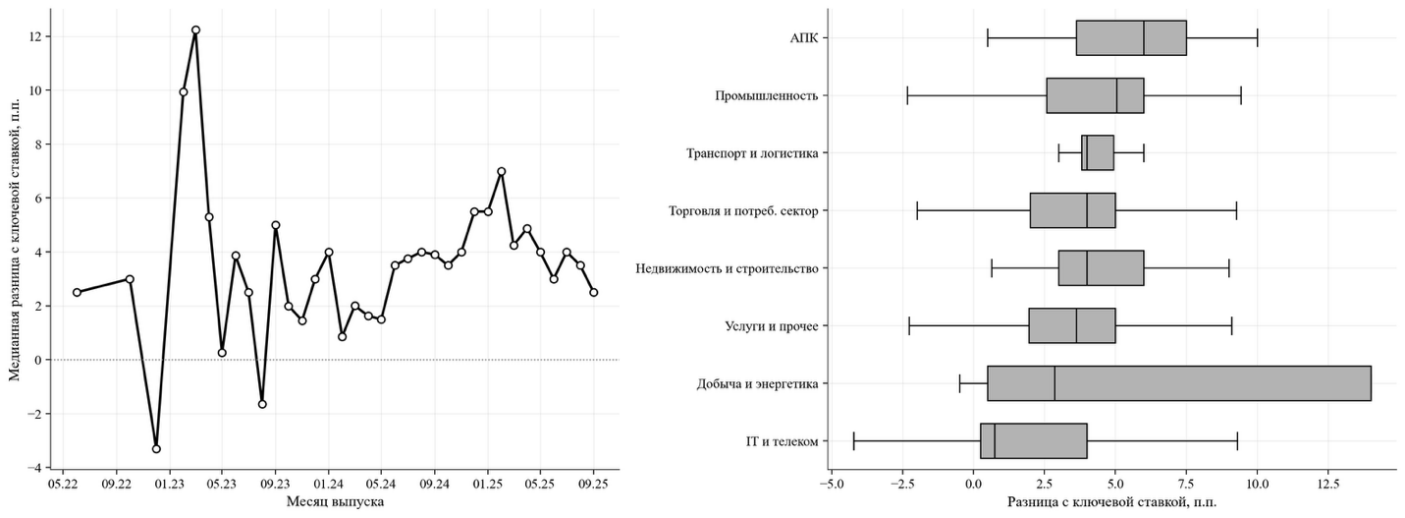
Одним из наиболее значимых показателей эффективности привлечения средств является их стоимость. На рисунке 4 (левая часть) изображена надбавка, уплачиваемая компаниями-эмитентами за привлеченные средства. Начиная с 2024 года премия, выплачиваемая по ЦФА в годовом исчислении, строго превышает ключевую ставку в среднем на 4 п.п. При этом размер премии варьируется в зависимости от отрасли (рисунок 4, правая часть): наиболее широкий диапазон процентных ставок характерен для сектора «Добыча и энергетика». Несмотря на относительно высокую процентную ставку, выпуск ЦФА остается экономически более выгодным способом привлечения средств. Так, например, на платформе «Токеон» в 2024 году был успешно произведен выпуск долга компании Denum. По словам финансового директора компании, использование цифровых финансовых активов позволило привлечь финансирование в 3–4 раза дешевле, чем аналогичный выпуск классических облигаций. Такой результат был достигнут за счет сокращения числа посредников, снижения сопутствующих комиссий и упрощения процедуры размещения [14] (Nikolskaya, 2025).

Повторный выход эмитентов на рынок использован в исследовании как ретроспективный индикатор востребованности долговых ЦФА. Повторный выпуск отражает фактическое повторное использование инструмента, однако сам по себе не доказывает его экономического преимущества перед альтернативными способами финансирования. Согласно результатам анализа (рис. 5, левая часть), повторные выпуски осуществили 99 из 242 эмитентов, или 40,9%, что подтверждает регулярное использование инструмента частью предприятий реального сектора. Динамика накопленного объема размещений с начала 2025 г. также подтверждает стабильное развитие рынка. По отдельным сегментам наблюдается ускоренное наращивание объема привлечения, что свидетельствует о переходе от единичных размещений к более регулярному использованию долговых ЦФА.
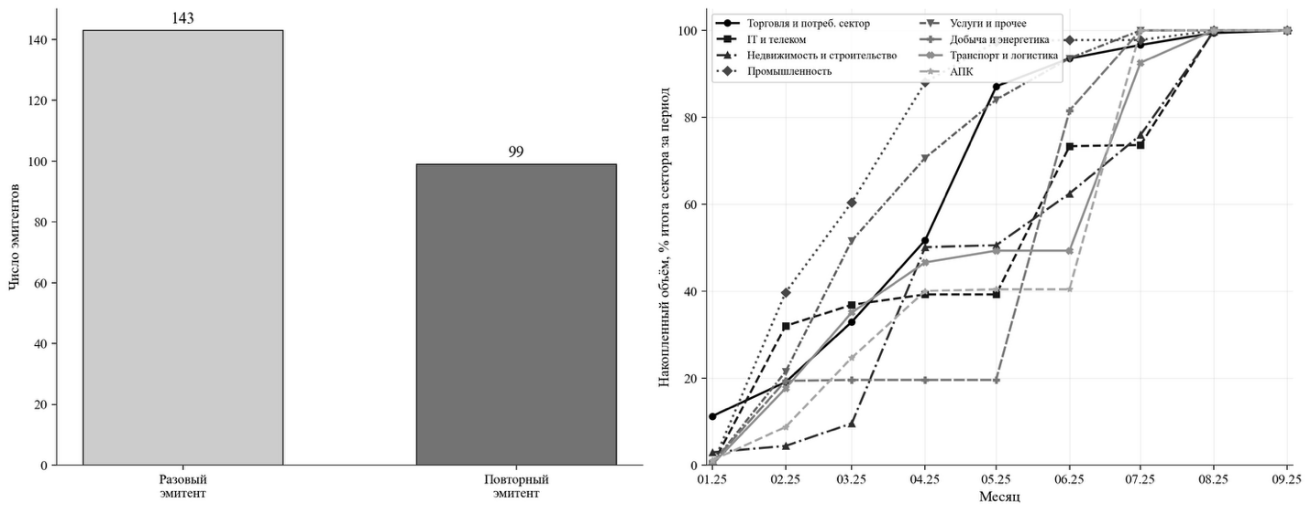
Рисунок 5. Возврат эмитентов на рынок ЦФА (слева) и накопление объема привлечения по секторам с начала 2025 года (справа)
Источник: расчеты автора на основе данных CBONDS.
Таким образом, эмпирический анализ подтверждает, что рынок долговых ЦФА реального сектора находится в стадии активного развития. Во-первых, инструмент используется широким кругом нефинансовых компаний. Во-вторых, высокотехнологичные компании занимают одно из ведущих мест по объему привлечения. В-третьих, значительная доля повторных эмитентов указывает на практическую востребованность инструмента. В-четвертых, неоднородность стоимости привлечения показывает, что рынок уже формирует дифференциацию условий в зависимости от масштаба, узнаваемости и качества эмитента.
Заключение
В статье обосновано применение долговых цифровых финансовых активов в механизме финансирования устойчивого развития высокотехнологичных предприятий в условиях ограниченного доступа к традиционным источникам капитала. Анализ рынка показал рост объема и регулярности выпусков долговых цифровых финансовых активов, участие широкого круга нефинансовых эмитентов и дифференциацию стоимости привлечения средств в зависимости от характеристик эмитента. По сравнению с выпуском акций и облигаций долговые цифровые финансовые активы характеризуются более короткими сроками размещения и меньшим объемом подготовительных процедур, а по сравнению с банковским кредитованием предоставляют эмитенту большую свободу при установлении параметров выпуска.
Полученные результаты обосновывают включение долговых цифровых финансовых активов в систему инструментов финансирования модернизации, научно-исследовательских и опытно-конструкторских работ и обновления производственной базы. При этом выпуск долговых цифровых финансовых активов увеличивает долговую нагрузку и не заменяет оценку платежеспособности эмитента, стоимости привлечения средств и рисков исполнения обязательств. Поэтому вклад данного инструмента в устойчивость предприятия определяется соответствием параметров выпуска финансовому состоянию эмитента и целям финансирования.
[1] Правовую основу всей процедуры формирует Федеральный закон от 31 июля 2020 года № 259-ФЗ «О цифровых финансовых активах, цифровой валюте».
[2] Для промышленных компаний характерна ориентация привлечённых средств на пополнение оборотного капитала и проведение технических мероприятий. Например, ООО «Сибирское Стекло», разместившее в 2024 году ЦФА суммарным объёмом 500 млн рублей на двух платформах, ставило целью привлечения средств финансирование операционной деятельности.
[3] “…объемы привлекаемого на рынке капитала финансирования несопоставимы с объемами кредитования”. [5].
Источники:
2. Андреев А. А., Гамиловская А. А. Сравнительный анализ методов финансирования автоматизации производства // Вестник Алтайской академии экономики и права. – 2024. – № 12–1. – c. 16–24. – doi: 10.17513/vaael.3860.
3. Банк России. Цифровые финансовые активы и их операторы. Официальный сайт Банка России. [Электронный ресурс]. URL: https://www.cbr.ru/finm_infrastructure/digital_oper/ (дата обращения: 18.04.2026).
4. Банк России. Ключевая ставка Банка России. Официальный сайт Банка России. [Электронный ресурс]. URL: https://www.cbr.ru/hd_base/KeyRate/ (дата обращения: 10.01.2026).
5. Банк России. Основные направления развития финансового рынка Российской Федерации на 2025 год и период 2026–2027 годов. М.: Банк России, 2025. [Электронный ресурс]. URL: https://www.cbr.ru/about_br/publ/onfinmarket/ (дата обращения: 15.01.2026).
6. Витвет. Эмитент ЦФА: полное руководство для бизнеса по выпуску. vitvet.com. — 2026. [Электронный ресурс]. URL: https://vitvet.com/articles/stejblkoiny/emitent_cfa/ (дата обращения: 18.04.2026).
7. Галицкий Э., Чермит Р. Проблемные вопросы налогообложения операций с ЦФА и УЦП. Audit-IT.ru. [Электронный ресурс]. URL: https://www.audit-it.ru/articles/account/assets/a1032583/1104034.html (дата обращения: 07.08.2026).
8. Заров И.К, Шувалова Е.Б. Оценка рисков, возникающих в цифровых финансовых активах на денежные требования, и рекомендации по ее совершенствованию // Аудиторские ведомости. – 2025. – № 1. – c. 65-70.
9. Интерфакс. ЦБ РФ рассчитывает на принятие закона о долговых ЦФА до конца года. Интерфакс. 28.10.2025. [Электронный ресурс]. URL: https://www.interfax.ru/business/1055106 (дата обращения: 15.11.2025).
10. Козлова Е. П. Формирование механизма устойчивого развития промышленных предприятий на основе технологической трансформации. / дис. … канд. экон. наук: 08.00.05. - Нижний Новгород, 2019.
11. Кучерова Е. Н., Бармашов К. С. Структурирование проблем устойчивого развития машиностроительного предприятия. / учебное пособие. - Вязьма: РИЦ ВФ ГОУ МГИУ, 2016. – 90 c.
12. Логунцев Е.Н. Концепция устойчивого развития с позиций междисциплинарного подхода // Городское управление. – 2000. – № 11. – c. 24-32.
13. Лыжина А. Цифровые финансовые активы: обзор рынка в 2025 году. SberCIB Investment Research. 30.10.2025. [Электронный ресурс]. URL: https://sbercib.ru/publication/tsifrovie-finansovie-aktivi-obzor-rinka-v-2025-godu (дата обращения: 01.11.2025).
14. Никольская А. // Национальный банковский журнал. – 2025. – № 3. – c. С. 38–42. – url: (отсутствует).
15. Табурчак П. П., Микитась М. А. Механизм устойчивого развития предприятия с использованием его организационного потенциала // Управление экономическими системами: электронный научный журнал. – 2012. – № 4. – c. 84. – url: https://cyberleninka.ru/article/n/mehanizm-ustoychivogo-razvitiya-predpriyatiya-s-ispolzovaniem-ego-organizatsionnogo-potentsiala.
16. Шаравова О. И., Вольнов А. А. Цифровые финансовые активы как инструмент формирования финансовых ресурсов инфокоммуникационных компаний // Век качества. – 2025. – № 4. – c. 181–194. – url: https://www.agequal.ru/pdf/2025/425009.pdf.
17. Шкодинский С. В., Кушнир А.М., Продченко И.А. Влияние санкций на технологический суверенитет России // Проблемы рыночной экономики. – 2022. – № 2. – c. 75-96. – doi: 10.33051/2500-2325-2022-2-75-96.
18. Эльяшев Д.В. Статус Цифровых Финансовых Активов В Российских Информационных Системах // Московский экономический журнал. – 2022. – № 6. – c. 43.
19. Статистика по цифровым финансовым активам в России. Cbonds. [Электронный ресурс]. URL: https://cbonds.ru/dfa/ (дата обращения: 06.09.2025).
20. Almadadha A. Blockchain and financial performance empirical evidence from major Australian banks // Frontiers. – 2025. – p. 1463633. – doi: 10.3389/fbloc.2025.1463633.
21. Brace Law Firm. Цифровые финансовые активы: правовой режим, учёт и обращение. brace-lf.com. — 2025. [Электронный ресурс]. URL: https://brace-lf.com/informaciya/finansovoe-pravo/uchet-i-obrashchenie-tsfa (дата обращения: 18.04.2026).
22. Jiang K, Xie X, Xiao Y, Ashraf BN The value of corporate digital transformation: evidence from bond pricing // China Finance Review International. – 2025. – № 1. – p. 43–66. – doi: 10.1108/CFRI-05-2024-0241.
Страница обновлена: 23.10.2026 в 23:16:59
Download PDF | Downloads: 4
Debt-based digital financial assets as a tool to ensure the financial resilience of high-tech companies
Buchko D.V., Bystrov A.V.Journal paper
High-tech Enterprises Economy
Volume 7, Number 3 (July-september 2026)
Abstract:
Under sanctions pressure, companies in high-tech sectors and Russia's military-industrial complex face tougher resource constraints and a growing need for additional internal sources of financing. High capital intensity, dependence on government contracts, limited public disclosure, and the difficulty of asset valuation make such companies less attractive to investors.
Given today's technological and financial constraints, traditional mechanisms for ensuring financial resilience require adaptation.
Debt-based digital financial assets can serve as an additional instrument to ensure the financial resilience of modern high-tech companies: they can broaden the range of debt financing tools, shorten fundraising timelines, and give issuers flexibility in setting issue parameters.
Drawing on an analysis of completed digital financial asset issuances, the authors conducted a preliminary analysis of data on market dynamics, the sectoral structure of placements, the cost of fundraising, and issuer reissuances. The findings confirm market growth, the regularity of issuances, and the active participation of companies in the real economy.
This article aims to substantiate the use of debt-based digital financial assets as an additional tool for ensuring the financial resilience of high-tech companies amid technological and financial autarky.
Keywords: digital financial assets, debt financing, high-tech company, financial resilience, digital financial market, autarky
JEL-classification: G18, O33, G28, E42, F13
References:
Ageev V. N., Vlasov A. V. (2020). Potential Applications of Digital Financial Assets. The Journal of Finance. (6). 100–112. doi: 10.31107/2075-1990-2020-6-100-112.
Almadadha A. (2025). Blockchain and financial performance empirical evidence from major Australian banks Frontiers. 8 1463633. doi: 10.3389/fbloc.2025.1463633.
Andreev A. A., Gamilovskaya A. A. (2024). Comparative Analysis of Production Automation Financing Methods. Bulletin of the Altai Academy of Economics and Law. (12–1). 16–24. doi: 10.17513/vaael.3860.
Elyashev D.V. (2022). Status of Digital Financial Assets in Russian Information Systems. Moscow Economic Journal. (6). 43.
Jiang K, Xie X, Xiao Y, Ashraf BN (2025). The value of corporate digital transformation: evidence from bond pricing China Finance Review International. 15 (1). 43–66. doi: 10.1108/CFRI-05-2024-0241.
Kozlova E. P. (2019). Formation of a mechanism for the sustainable development of industrial enterprises based on technological transformation
Kucherova E. N., Barmashov K. S. (2016). Structuring the problems of sustainable development of a machine-building enterprise
Loguntsev E.N. (2000). The concept of sustainable development from the perspective of an interdisciplinary approach. City Administration. (11). 24-32.
Nikolskaya A. (2025). CFA smart approach to investments. National Banking Journal. (3). S. 38–42.
Sharavova O. I., Volnov A. A. (2025). Digital Financial Assets as a Tool for Forming Financial Resources of Information and Communication Companies. The Age of Quality. (4). 181–194.
Shkodinskiy S. V., Kushnir A.M., Prodchenko I.A. (2022). The impact of sanctions on Russia´s technological sovereignty. Problems of the market economy. 2 (2). 75-96. doi: 10.33051/2500-2325-2022-2-75-96.
Taburchak P. P., Mikitas M. A. (2012). Mekhanizm ustoychivogo razvitiya predpriyatiya s ispolzovaniem ego organizatsionnogo potentsiala. Management of economic systems: an electronic scientific journal. (4). 84.
Zarov I.K, Shuvalova E.B. (2025). Risk Assessment in Digital Financial Assets on Monetary Claims and Recommendations on Its Improvement. Audit statements. (1). 65-70.