Отраслевая структура и межотраслевые связи экономики Монголии
Базаров А.Б.1 
1 Институт монголоведения, буддологии и тибетологии СО РАН, Улан-Удэ, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 11 (Ноябрь 2026)
Аннотация:
В статье рассматривается, как менялась отраслевая структура экономики Монголии и насколько разные виды деятельности связаны с внутренними поставщиками. На основе официальной статистики сопоставлены динамика реального валового внутреннего продукта и изменения отраслевых долей. Для оценки межотраслевых связей по симметричным таблицам «затраты–выпуск» рассчитаны мультипликаторы выпуска. Анализ показывает снижение относительной роли сельского хозяйства и добычи при более быстром росте транспорта, финансов, информации и ряда деловых услуг. Наиболее сильные производственные связи выявлены в энергетике и обрабатывающей промышленности. Добывающий сектор сохраняет ключевое значение для экспорта и экономической динамики, но его текущие связи с внутренними поставщиками слабее, чем у ряда других отраслей. Полученные результаты показывают, что диверсификация экономики зависит не только от роста несырьевых отраслей, но и от развития переработки, инфраструктуры и услуг вокруг сырьевого сектора.
Ключевые слова: Монголия, отраслевая структура, межотраслевые связи, таблицы «затраты–выпуск», диверсификация экономики
Финансирование:
Исследование выполнено в рамках государственного задания «Российские регионы Внутренней Азии: стратегии долговременного развития, социальные изменения и трансграничное взаимодействие в условиях глобальных и национальных вызовов», № 126020516654-4.
JEL-классификация: Q17, L71, O14, C67, L60
Введение
Экономика Монголии по-прежнему сильно зависит от добычи полезных ископаемых и внешнего спроса, но роль услуг постепенно растёт. Добывающий сектор формирует заметную часть экспорта, инвестиций и бюджетных доходов. Однако крупная доля отрасли в валовом внутреннем продукте ещё не означает, что её рост создаёт такой же большой спрос у внутренних поставщиков. То же относится к быстрорастущим услугам. Поэтому отраслевую динамику важно сопоставлять с межотраслевыми связями – прямым и косвенным выпуском, возникающим вслед за ростом конечного спроса.
Российские исследования показывают переход Монголии от преимущественно аграрной структуры к более высокой роли добычи и услуг, а также устойчивую зависимость макроэкономической динамики от внешнеэкономических связей [1, 3, 5]. Международные работы связывают ресурсную специализацию с волатильностью, перераспределением факторов производства и риском ослабления несырьевых отраслей [6, 8, 17]. Для Монголии особенно важны внутренние закупки добывающего сектора, использование экспортных доходов и состояние государственных финансов [7, 9]. Направление расходования ресурсной ренты также влияет на то, насколько сырьевой рост распространяется на остальную экономику [12, 18]. При этом структурные изменения и межотраслевые мультипликаторы часто рассматриваются раздельно. В данной работе эти два аспекта сопоставляются.
Цель исследования – сопоставить изменения отраслевой структуры экономики Монголии в 2015–2025 гг. с мультипликаторами выпуска по официальным таблицам «затраты–выпуск» за 2010, 2015 и 2019 гг. Основное предположение состоит в том, что крупнейшие и наиболее быстрорастущие отрасли не обязательно имеют самые сильные внутренние производственные связи. Сначала анализируются темпы роста и изменение отраслевых долей, затем – совокупный выпуск национальных производителей, связанный с единицей конечного спроса.
Динамика и структура экономики Монголии в 2015–2025 гг.
Для анализа структурной динамики использованы официальные данные Национального статистического управления Монголии о валовом внутреннем продукте по производственному методу в постоянных ценах 2015 г. за 2015–2025 гг. [14]. Показатели охватывают основные виды экономической деятельности и налоги за вычетом субсидий на продукты. Постоянные цены позволяют сравнивать реальные объёмы во времени. При этом отраслевые доли отражают структуру в ценах базисного года и не совпадают с текущими номинальными долями доходов.
Валовой внутренний продукт Монголии в постоянных ценах 2015 г. вырос с 22,895 трлн тугриков в 2015 г. до 34,332 трлн тугриков в 2025 г. [14]. За десять лет прирост составил 50,0%, или в среднем 4,1% в год. До 2019 г. экономика увеличилась на 22,0%, а наибольший годовой рост был зафиксирован в 2018 г. – 7,75%. В 2020 г. валовой внутренний продукт снизился на 4,6%. Восстановление было постепенным: уровень 2019 г. удалось превысить в 2022 г., после чего темпы снова ускорились. В 2023 г. рост составил 7,42%, в 2024 г. – 5,12%, в 2025 г. – 6,84%. К 2025 г. реальный объём экономики был на 22,9% выше уровня 2019 г.
Спад 2020 г. сильнее всего затронул отрасли, связанные с торговлей, поездками и деловой активностью. Выпуск торговли сократился на 12,5%, транспорта – на 18,2%, гостиниц и общественного питания – на 23,7%, добычи – на 9,9%. В то же время сельское хозяйство выросло на 5,8%, обрабатывающая промышленность – на 3,4%, информация и связь – на 5,2%, здравоохранение – на 5,8%. Поэтому общий спад не был одинаковым для всей экономики: часть внутреннего производства и социальных услуг сохранила положительную динамику.
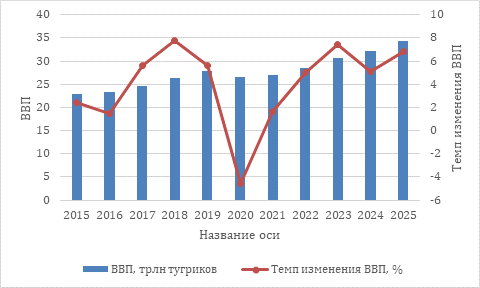
Рисунок 1. Динамика валового внутреннего продукта Монголии в постоянных ценах 2015 г. и годовые темпы его изменения
Источник: составлено автором по данным Национального статистического управления Монголии [14].
В 2015 г. крупнейшими компонентами валового внутреннего продукта были добыча полезных ископаемых – 18,13%, сельское хозяйство – 14,08% и торговля – 11,64%. К 2025 г. добыча сохранила первое место, но её доля снизилась до 13,80%. Доля сельского хозяйства уменьшилась до 10,72%, торговли – до 10,81%. Одновременно выросла роль финансов и страхования – с 3,60 до 6,57%, транспорта – с 5,25 до 6,35%, информации и связи – с 2,08 до 3,36%. Доля обрабатывающей промышленности изменилась умеренно: с 7,02 до 7,56%. Налоги за вычетом субсидий на продукты, которые не относятся к отдельной отрасли, увеличили долю с 8,24 до 12,76%.
Таблица 1. Изменение отраслевой структуры экономики Монголии
|
Вид
деятельности
|
Доля в 2015
г., %
|
Доля в 2019
г., %
|
Доля в 2025
г., %
|
Рост выпуска
2015–2025 гг., %
|
|
Сельское, лесное и рыбное
хозяйство
|
14,08
|
13,60
|
10,72
|
14,1
|
|
Горнодобывающая
промышленность
|
18,13
|
14,57
|
13,80
|
14,1
|
|
Обрабатывающая
промышленность
|
7,02
|
7,71
|
7,56
|
61,6
|
|
Электроэнергия,
газ и пар
|
1,86
|
1,95
|
2,27
|
83,1
|
|
Строительство
|
4,01
|
3,96
|
3,55
|
32,6
|
|
Торговля и
ремонт автотранспорта
|
11,64
|
11,44
|
10,81
|
39,3
|
|
Транспортировка
и хранение
|
5,25
|
5,54
|
6,35
|
81,3
|
|
Гостиницы и
общественное питание
|
0,96
|
1,23
|
1,54
|
140,3
|
|
Информация и
связь
|
2,08
|
2,07
|
3,36
|
141,9
|
|
Финансы и
страхование
|
3,60
|
4,57
|
6,57
|
173,9
|
|
Операции с
недвижимостью
|
7,00
|
6,54
|
5,49
|
17,6
|
|
Административная
и вспомогательная деятельность
|
0,64
|
0,69
|
0,92
|
116,6
|
|
Государственное
управление и оборона
|
5,87
|
5,90
|
5,21
|
33,0
|
|
Образование
|
4,36
|
4,05
|
3,85
|
32,3
|
|
Налоги за вычетом субсидий
на продукты
|
8,24
|
11,27
|
12,76
|
132,3
|
Сельское хозяйство сохранило крупный масштаб, но его динамика была наиболее нестабильной. В 2024 г. выпуск сократился на 28,71%, а в 2025 г. вырос на 33,24%. Несмотря на это восстановление, за 2015–2025 гг. отрасль увеличила реальный выпуск только на 14,1%. Добыча росла примерно такими же темпами: за десятилетие её выпуск также увеличился на 14,1%, а доля в валовом внутреннем продукте снизилась на 4,33 процентного пункта. После спадов 2020 и 2022 гг. добывающий сектор быстро восстановился в 2023–2025 гг. и продолжил заметно влиять на годовую динамику экономики [11, 20].
Обрабатывающая промышленность за 2015–2025 гг. увеличила реальный выпуск на 61,6%. Особенно быстро сектор рос в 2017–2018 гг. После снижения на 4,17% в 2024 г. выпуск в 2025 г. вырос на 10,03%. В целом обработка расширялась быстрее экономики, но её доля оставалась в диапазоне около 7–8%. Поэтому заметного перераспределения структуры валового внутреннего продукта в пользу переработки пока не произошло.
Быстрее всего росли отдельные услуги. Реальный выпуск финансовой и страховой деятельности увеличился на 173,9%, информации и связи – на 141,9%, гостиниц и общественного питания – на 140,3%. Транспорт вырос на 81,3%. У операций с недвижимостью, государственного управления, образования и ряда других услуг темпы были значительно ниже. В итоге расширение сферы услуг происходило прежде всего за счёт финансового, информационного, транспортного и делового сегментов.
Источники роста менялись от года к году. В 2024 г. валовой внутренний продукт увеличился на 5,12% даже при резком сокращении сельского хозяйства и снижении обрабатывающей промышленности. Рост обеспечивали прежде всего добыча, торговля, транспорт, финансы, информация и связь, строительство и налоговая составляющая. В 2025 г. сельское хозяйство восстановилось, продолжили расти добыча, обработка, строительство и финансы, тогда как торговля сократилась на 4,56%. Экономика стала более разнообразной по источникам роста, но добыча сохранила ведущую роль, а доля обработки выросла лишь умеренно. Далее важно проверить, какие отрасли сильнее вовлекают внутренних поставщиков.
Отраслевые мультипликативные эффекты
Мультипликаторы рассчитаны по симметричным таблицам «затраты–выпуск» Национального статистического управления Монголии за 2010, 2015 и 2019 гг. [15]. Использована версия с неконкурирующим импортом: внутренние поставки в ней отделены от импортных ресурсов. Поэтому рассчитанные коэффициенты показывают, как дополнительный конечный спрос распространяется по национальной производственной цепочке, а импорт рассматривается как утечка. Таблицы приведены к сопоставимой классификации. Техническая остаточная категория исключена из ранжирования, результаты представлены по девятнадцати видам деятельности.
В открытой модели В. Леонтьева 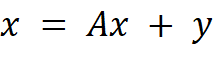 ,
где x – вектор валового
выпуска, A – матрица
коэффициентов прямых внутренних затрат, y – конечный спрос [4]. Полный прямой и косвенный выпуск
определяется через обратную матрицу
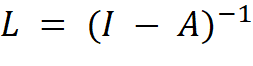 .
Столбцовый мультипликатор выпуска типа I рассчитывается
как
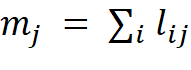 [13,
16, 19]. Его смысл можно показать на простом примере. Значение 1,785 означает,
что увеличение конечного спроса на 1 млн тугриков связано с 1,785 млн тугриков
совокупного выпуска внутри страны. Из них 1 млн приходится на исходный спрос, а
0,785 млн – на дополнительный выпуск поставщиков.
Домашние хозяйства в модели не эндогенизированы, поэтому последующий потребительский эффект не учитывается. Таблицы «затраты–выпуск» составлены в текущих ценах. Коэффициенты частично устраняют влияние общего уровня цен, но сохраняют влияние относительных цен, импорта и состава продукции. Поэтому различия между 2010, 2015 и 2019 гг. следует трактовать как изменения стоимостной структуры межотраслевых связей, а не как прямую оценку технологической эффективности.
Во всех рассматриваемых видах деятельности мультипликатор превышает единицу. Это означает, что рост конечного спроса создаёт дополнительный выпуск у внутренних поставщиков. Масштаб этого эффекта заметно различается. В 2019 г. косвенная часть составляла от 0,183 в государственном управлении до 0,948 в энергетике, то есть разрыв превышал пять раз.
Таблица 2. Мультипликаторы выпуска по видам экономической деятельности
|
Вид
деятельности
|
2010
|
2015
|
2019
|
Изменение
2010–2019
|
|
Сельское, лесное и рыбное
хозяйство
|
1,295
|
1,297
|
1,320
|
+0,025
|
|
Горнодобывающая
промышленность
|
1,408
|
1,437
|
1,395
|
-0,013
|
|
Обрабатывающая
промышленность
|
1,781
|
1,770
|
1,785
|
+0,004
|
|
Электроэнергия,
газ и пар
|
2,279
|
1,788
|
1,948
|
-0,331
|
|
Водоснабжение,
канализация и отходы
|
2,109
|
1,572
|
1,590
|
-0,519
|
|
Строительство
|
1,725
|
1,638
|
1,642
|
-0,083
|
|
Торговля и
ремонт автотранспорта
|
1,417
|
1,337
|
1,340
|
-0,077
|
|
Транспортировка
и хранение
|
1,299
|
1,293
|
1,314
|
+0,015
|
|
Гостиницы и
общественное питание
|
1,764
|
1,666
|
1,718
|
-0,046
|
|
Информация и
связь
|
1,436
|
1,382
|
1,468
|
+0,032
|
|
Финансы и страхование
|
1,347
|
1,344
|
1,345
|
-0,002
|
|
Операции с
недвижимостью
|
1,287
|
1,283
|
1,311
|
+0,024
|
|
Профессиональная, научная
и техническая деятельность
|
1,528
|
1,418
|
1,434
|
-0,094
|
|
Административная
и вспомогательная деятельность
|
1,577
|
1,615
|
1,701
|
+0,124
|
|
Государственное
управление, оборона и социальное страхование
|
1,373
|
1,207
|
1,183
|
-0,190
|
|
Образование
|
1,404
|
1,318
|
1,314
|
-0,090
|
|
Домашние
хозяйства как работодатели
|
1,448
|
1,280
|
1,309
|
-0,139
|
|
Искусство,
развлечения и отдых
|
1,614
|
1,408
|
1,387
|
-0,227
|
|
Прочие услуги
|
1,474
|
1,618
|
1,661
|
+0,187
|
Самый высокий коэффициент во всех трёх контрольных годах имела электроэнергетика, газ и пар: 2,279 в 2010 г., 1,788 в 2015 г. и 1,948 в 2019 г. Такой результат связан с закупками топлива, транспортных, ремонтных, строительных и деловых услуг. Снижение по сравнению с 2010 г. показывает, что коэффициент чувствителен к структуре топлива, импорту и ценовым соотношениям. Высокий мультипликатор говорит о сильных связях с поставщиками, но сам по себе не означает высокой эффективности любого энергетического проекта: для этого нужны данные о капитальных затратах и экологических последствиях.
У обрабатывающей промышленности мультипликатор был не только высоким, но и устойчивым: 1,781 в 2010 г., 1,770 в 2015 г. и 1,785 в 2019 г. Это отражает широкую сеть закупок сырья, энергии, перевозок и услуг. Сочетание роста реального выпуска на 61,6% в 2015–2025 гг. и мультипликатора 1,785 делает обработку одним из наиболее заметных направлений структурного усложнения экономики. Сходные выводы получены в более ранних исследованиях национальных таблиц и межотраслевых связей Монголии [2, 10]. В то же время укрупнённая группа не показывает различия между пищевыми, текстильными, кожевенными, металлургическими и машиностроительными производствами.
В 2019 г. высокие значения также имели гостиницы и общественное питание – 1,718, административная и вспомогательная деятельность – 1,701, прочие услуги – 1,661, строительство – 1,642 и водоснабжение – 1,590. Причина различается по секторам, но общий механизм один: конечный спрос распределяется между многими внутренними поставщиками. Гостинично-ресторанный сектор закупает продовольствие, транспортные и коммунальные услуги; строительство – материалы, энергию, перевозки и проектирование. Поэтому высокий мультипликатор характерен не только для промышленности.
Горнодобывающая промышленность занимала промежуточное положение: 1,408 в 2010 г., 1,437 в 2015 г. и 1,395 в 2019 г. В 2019 г. на единицу конечного спроса приходилось около 0,395 единицы дополнительного выпуска внутренних поставщиков – примерно вдвое меньше, чем в обрабатывающей промышленности. Это не означает, что добыча имеет небольшое значение для экономики. Статическая модель не отражает полностью экспортную выручку, крупные инвестиции, налоговые поступления и последующее бюджетное перераспределение. Она показывает более узкий результат: текущая цепочка внутренних закупок добывающего сектора короче, чем у энергетики, обработки, строительства и ряда услуг [7, 12, 18].
Быстрорастущие услуги имели более умеренные производственные коэффициенты. В 2019 г. мультипликатор информации и связи составлял 1,468, финансовой деятельности – 1,345, транспорта – 1,314. При этом их реальный выпуск за 2015–2025 гг. вырос соответственно на 141,9, 173,9 и 81,3%. То есть высокий темп роста не сопровождался столь же длинной цепочкой текущих закупок, как в обрабатывающей промышленности. Это не уменьшает роли финансов, цифровых услуг и транспорта: их влияние проявляется через доступ к капиталу, передачу информации, логистику и снижение транзакционных издержек, которые статический мультипликатор напрямую не измеряет.
У сельского хозяйства мультипликатор в 2019 г. составлял 1,320, у торговли – 1,340, операций с недвижимостью – 1,311, образования – 1,314. Минимальное значение наблюдалось в государственном управлении – 1,183. За 2010–2019 гг. сильнее всего выросли коэффициенты прочих услуг (+0,187) и административной деятельности (+0,124). Наибольшее снижение произошло в водоснабжении (−0,519) и энергетике (−0,331). Эти сдвиги связаны с изменением доли внутренних затрат, импорта и относительных цен и не должны трактоваться как однозначное улучшение или ухудшение технологии.
Сопоставление отраслевой динамики и мультипликаторов показывает три разных типа секторов. Добыча и сельское хозяйство остаются крупными, но имеют умеренные текущие связи с внутренними поставщиками. Финансы, информация и связь, транспорт быстро растут, однако их производственные мультипликаторы также остаются умеренными. Энергетика, обработка, строительство, гостиницы и общественное питание, административные и коммунальные услуги сильнее распространяют конечный спрос по внутренней экономике. Часть этих отраслей пока невелика по доле в валовом внутреннем продукте, но сильнее вовлекает национальных поставщиков.
Из этого следует, что диверсификацию не стоит сводить к простому сокращению добычи или росту любой несырьевой отрасли. Более важна связка между сырьевым экспортом и внутренней экономикой: переработка, ремонт и обслуживание оборудования, инженерные, транспортные и деловые услуги, а также инфраструктура. Для инвестиционных проектов имеет значение не максимальная, а экономически оправданная доля внутренних поставок. Всемирный банк также связывает конкурентоспособность несырьевого производства Монголии с логистическими издержками, стандартами качества и участием национальных компаний в цепочках стоимости [21].
Обсуждение результатов
Данные за 2015–2025 гг. показывают, что экономическая база Монголии стала несколько шире. Финансовые, информационные, транспортные и деловые услуги росли быстрее экономики в целом. При этом добыча оставалась крупнейшим видом деятельности, а колебания добывающего сектора и сельского хозяйства по-прежнему заметно влияли на годовые темпы роста. Межотраслевые расчёты дополняют эту картину. Финансы показали самый быстрый долгосрочный рост при мультипликаторе 1,345, добыча сохранила крупнейшую долю при коэффициенте 1,395, а обрабатывающая промышленность при меньшем масштабе имела значительно более высокий мультипликатор – 1,785.
Для структурной политики важен не один рейтинг мультипликаторов, а сочетание нескольких характеристик: масштаба рынка, динамики спроса, импорта, производительности, капиталоёмкости и силы межотраслевых связей. Обработка и строительство сильнее вовлекают внутренних поставщиков, но зависят от конкурентоспособных затрат и устойчивого спроса. Энергетика имеет максимальный коэффициент, однако требует больших инфраструктурных вложений и связана с экологическими ограничениями. Финансы и информация создают более короткие цепочки текущих закупок, но влияют на доступ к капиталу и производительность. Поэтому мультипликатор полезен как один из критериев анализа, а не как готовая оценка общественной эффективности.
Для добывающего комплекса результаты указывают на возможность увеличить внутренний эффект без сокращения экспортного ядра. Для этого важны конкурентоспособные внутренние закупки, ремонт и обслуживание оборудования, инженерные компетенции, транспорт и переработка. Замещение импорта независимо от качества и цены, напротив, может повысить издержки. Практический вопрос состоит в том, какие звенья цепочки поставок национальные предприятия способны осваивать на конкурентной основе и постепенно расширять своё участие в крупных проектах.
Заключение
В 2015–2025 гг. валовой внутренний продукт Монголии в постоянных ценах вырос на 50,0%, в среднем на 4,1% в год. После спада 2020 г. экономика превысила уровень 2019 г. в 2022 г. За десятилетие заметно выросла роль финансов, информации и связи, транспорта и деловых услуг. При этом добыча сохранила ведущее место, сельское хозяйство осталось крупным и нестабильным сектором, а доля обрабатывающей промышленности увеличилась лишь умеренно.
Межотраслевые расчёты показывают, что размер отрасли и сила её внутренних связей не совпадают. Самый высокий мультипликатор наблюдался в энергетике. Обрабатывающая промышленность сохраняла устойчивое значение около 1,78; высокие коэффициенты имели также строительство, гостиницы и общественное питание, административные и коммунальные услуги. Добывающий сектор при ключевой роли в экспорте и макроэкономической динамике имел более умеренный коэффициент – 1,395.
Таким образом, крупнейшие и наиболее быстрорастущие отрасли не обязательно создают максимальный дополнительный выпуск у внутренних поставщиков. Для диверсификации Монголии важны не только новые несырьевые производства, но и более тесные связи между сырьевым сектором и внутренней экономикой. Переработка, энергетическая и транспортная инфраструктура, инженерные, ремонтные и деловые услуги могут расширять внутренние цепочки поставок. При выборе направлений развития мультипликаторы следует рассматривать вместе с показателями спроса, импорта, капитальных затрат, занятости и экологической нагрузки.
Источники:
2. Дондоков З.Б., Базаров А.Б. Анализ отраслевой структуры экономики Монголии с использованием таблиц "затраты-выпуск" // Вестник Бурятского государственного университета. Экономика и менеджмент. – 2020. – № 4. – c. 44-51. – doi: 10.18101/2304-4446-2020-4-44-51.
3. Дугер Г. Экономика Монголии: структурный анализ // Международный научно-исследовательский журнал. – 2015. – № 3. – c. 15-18.
4. [Электронный ресурс].
5. Потаев В.С. О некоторых проблемах и путях социально-экономического развития Монголии // Вестник Бурятского государственного университета. – 2015. – № 2-1. – c. 88-92.
6. [Электронный ресурс].
7. Baatarzorig T., Galindev R., Maisonnave H. Effects of ups and downs of the Mongolian mining sector // Environment and Development Economics. – 2018. – № 5. – p. 527-542. – doi: 10.1017/s1355770x18000153.
8. Corden W.M., Neary J.P. Booming Sector and De-Industrialisation in a Small Open Economy // The Economic Journal. – 1982. – № 368. – p. 825. – doi: 10.2307/2232670.
9. Dagys K., Heijman W.J.M., Dries L., Agipar B. The mining sector boom in Mongolia: did it cause the Dutch disease? // Post-Communist Economies. – 2020. – № 5. – p. 607-642. – doi: 10.1080/14631377.2019.1689002.
10. Dagys K., Heijman W., Dries L., Luvsandorj N., Agipar B., Ayush D. Enhancing economic diversification in Mongolia: an input–output analysis // Journal of the Asian Pacific Economy. – 2026. – № 2. – p. 628-653. – doi: 10.1080/13547860.2024.2447150.
11. Battistini N., Falagiarda M., Hackmann A., Roma M. Mongolia // IMF Staff Country Reports. – 2025. – № 265. – p. 1. – doi: 10.5089/9798229025638.002.
12. Khan T.S., Gottschalk J. Investigating the Transmission Channels behind Dutch Disease Effects: Lessons from Mongolia Using a CGE Model. Investigating the Transmission Channels behind Dutch Disease Effects: Lessons from Mongolia Using a CGE Model. [Электронный ресурс].
13. Miller R.E., Blair P.D. Input-Output Analysis. , 2021.
14. [Электронный ресурс]. URL: https://data.1212.mn/.
15. [Электронный ресурс].
16. [Электронный ресурс].
17. [Электронный ресурс].
18. [Электронный ресурс].
19. [Электронный ресурс].
20. [Электронный ресурс].
21. [Электронный ресурс].
Страница обновлена: 27.10.2026 в 20:40:12
Sectoral structure and inter-industry linkages in Mongolia's economy
Bazarov A.B.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 11 (November 2026)
Abstract:
The article examines how Mongolia’s sectoral structure has changed and how strongly different activities are connected with domestic suppliers. Official statistics are used to compare changes in real gross domestic product with shifts in sectoral shares. Output multipliers are calculated from symmetric input-output tables to assess domestic production linkages. The results show a decline in the relative role of agriculture and mining alongside faster growth in transport, finance, information and selected business services. Energy and manufacturing have the strongest production linkages. Mining remains central to exports and overall economic dynamics, but its current links with domestic suppliers are weaker than those of several other sectors. The findings suggest that diversification depends not only on the expansion of non-resource industries but also on stronger processing, infrastructure and services around the resource sector.
Keywords: Mongolia, sectoral structure, inter-industry linkages, input-output tables, economic diversification
Funding:
JEL-classification: Q17, L71, O14, C67, L60
References:
Retrieved from https://data.1212.mn/
Baatarzorig T., Galindev R., Maisonnave H. (2018). Effects of ups and downs of the Mongolian mining sector Environment and Development Economics. (5). 527-542. doi: 10.1017/s1355770x18000153.
Battistini N., Falagiarda M., Hackmann A., Roma M. (2025). Mongolia IMF Staff Country Reports. (265). 1. doi: 10.5089/9798229025638.002.
Corden W.M., Neary J.P. (1982). Booming Sector and De-Industrialisation in a Small Open Economy The Economic Journal. (368). 825. doi: 10.2307/2232670.
Dagys K., Heijman W., Dries L., Luvsandorj N., Agipar B., Ayush D. (2026). Enhancing economic diversification in Mongolia: an input–output analysis Journal of the Asian Pacific Economy. 31 (2). 628-653. doi: 10.1080/13547860.2024.2447150.
Dagys K., Heijman W.J.M., Dries L., Agipar B. (2020). The mining sector boom in Mongolia: did it cause the Dutch disease? Post-Communist Economies. 32 (5). 607-642. doi: 10.1080/14631377.2019.1689002.
Dondokov Z.B., Bazarov A.B. (2020). Analysis of the Sectoral Structure of Mongolia’s Economy by Means of Input-Output Tables. Bulletin of the Buryat State University. Economics and Management. (4). 44-51. doi: 10.18101/2304-4446-2020-4-44-51.
Duger G. (2015). Mongolian Economy: A Structural Analysis. International Research Journal. (3). 15-18.
Gomboev A.B., Bazarov V.B. (2014). Dynamics of macroeconomic indicators and foreign economic relations of Mongolia. Bulletin of the Buryat Scientific Center of the Siberian Branch of the Russian Academy of Sciences. (4). 132-151.
Khan T.S., Gottschalk J. Investigating the Transmission Channels behind Dutch Disease Effects: Lessons from Mongolia Using a CGE ModelInvestigating the Transmission Channels behind Dutch Disease Effects: Lessons from Mongolia Using a CGE Model.
Miller R.E., Blair P.D. (2021). Input-Output Analysis Cambridge: Cambridge University Press.
Potaev V.S. (2015). On Some Problems and Ways of the Socioeconomic Development of Mongolia. Vestnik of Buryat State University. (2-1). 88-92.